Aller au contenu principal

      Navigation principale Internet (mobile)

      • Qui sommes-nous ?
      • Dossiers ECO
Me connecter
      • FR
      • EN
Accueil - Etudes économiques

Navigation principale Internet

  • Qui sommes-nous ?
  • Dossiers ECO

Search

      • FR
      • EN

User account menu

    Me connecter
    • Connectez-vous
  1. Accueil
  2. Recherche
  3. Revolut, l'Amérique est déjà prise
Image principale
Fintech
Banque - Finance

Revolut, l'Amérique est déjà prise

13 Novembre 2026
 - 
Type de contenu
Publication ECO
Copier le lien
Télécharger l’étude

Nos experts

Contacts / Experts
Image
Romain LIQUARD
Prénom
Romain
 
Name
LIQUARD
Responsable Domaines Industrie et Services
Sommaire

1. Des jeunes Américains déjà bien servis

2. L'Amérique au-delà de ses frontières

3. Un marché international déjà disputé

4. Du compte secondaire à la banque principale

5. La réglementation armée

6. Le million de clients qui ne dit pas grand-chose
 

Body

Revolut revendique désormais 1,4 million de clients aux États-Unis. En juin dernier, ils n'étaient encore qu'un million, selon les chiffres communiqués à Reuters. Une progression rapide pour une néobanque européenne qui ambitionne de devenir un acteur bancaire de premier plan outre-Atlantique. Mais que recouvrent réellement ces chiffres ? Et surtout, pourquoi les Américains choisiraient-ils Revolut comme banque principale alors qu'ils disposent déjà d'une offre financière particulièrement développée ?

Des jeunes Américains déjà bien servis

Corps

Pour Revolut, la conquête américaine pourrait se révéler autrement plus compliquée que l'aventure européenne. De l’autre côté de l’Atlantique, les banques traditionnelles ont largement modernisé leur expérience numérique. Quant aux services financiers internationaux, ils constituent un marché convoité, déjà investi par de puissants concurrents.

Il est en effet une singularité du marché bancaire américain qui devrait préoccuper les dirigeants de Revolut. Les jeunes adultes utilisent massivement les applications bancaires. Mais ce sont d'abord celles des établissements traditionnels.

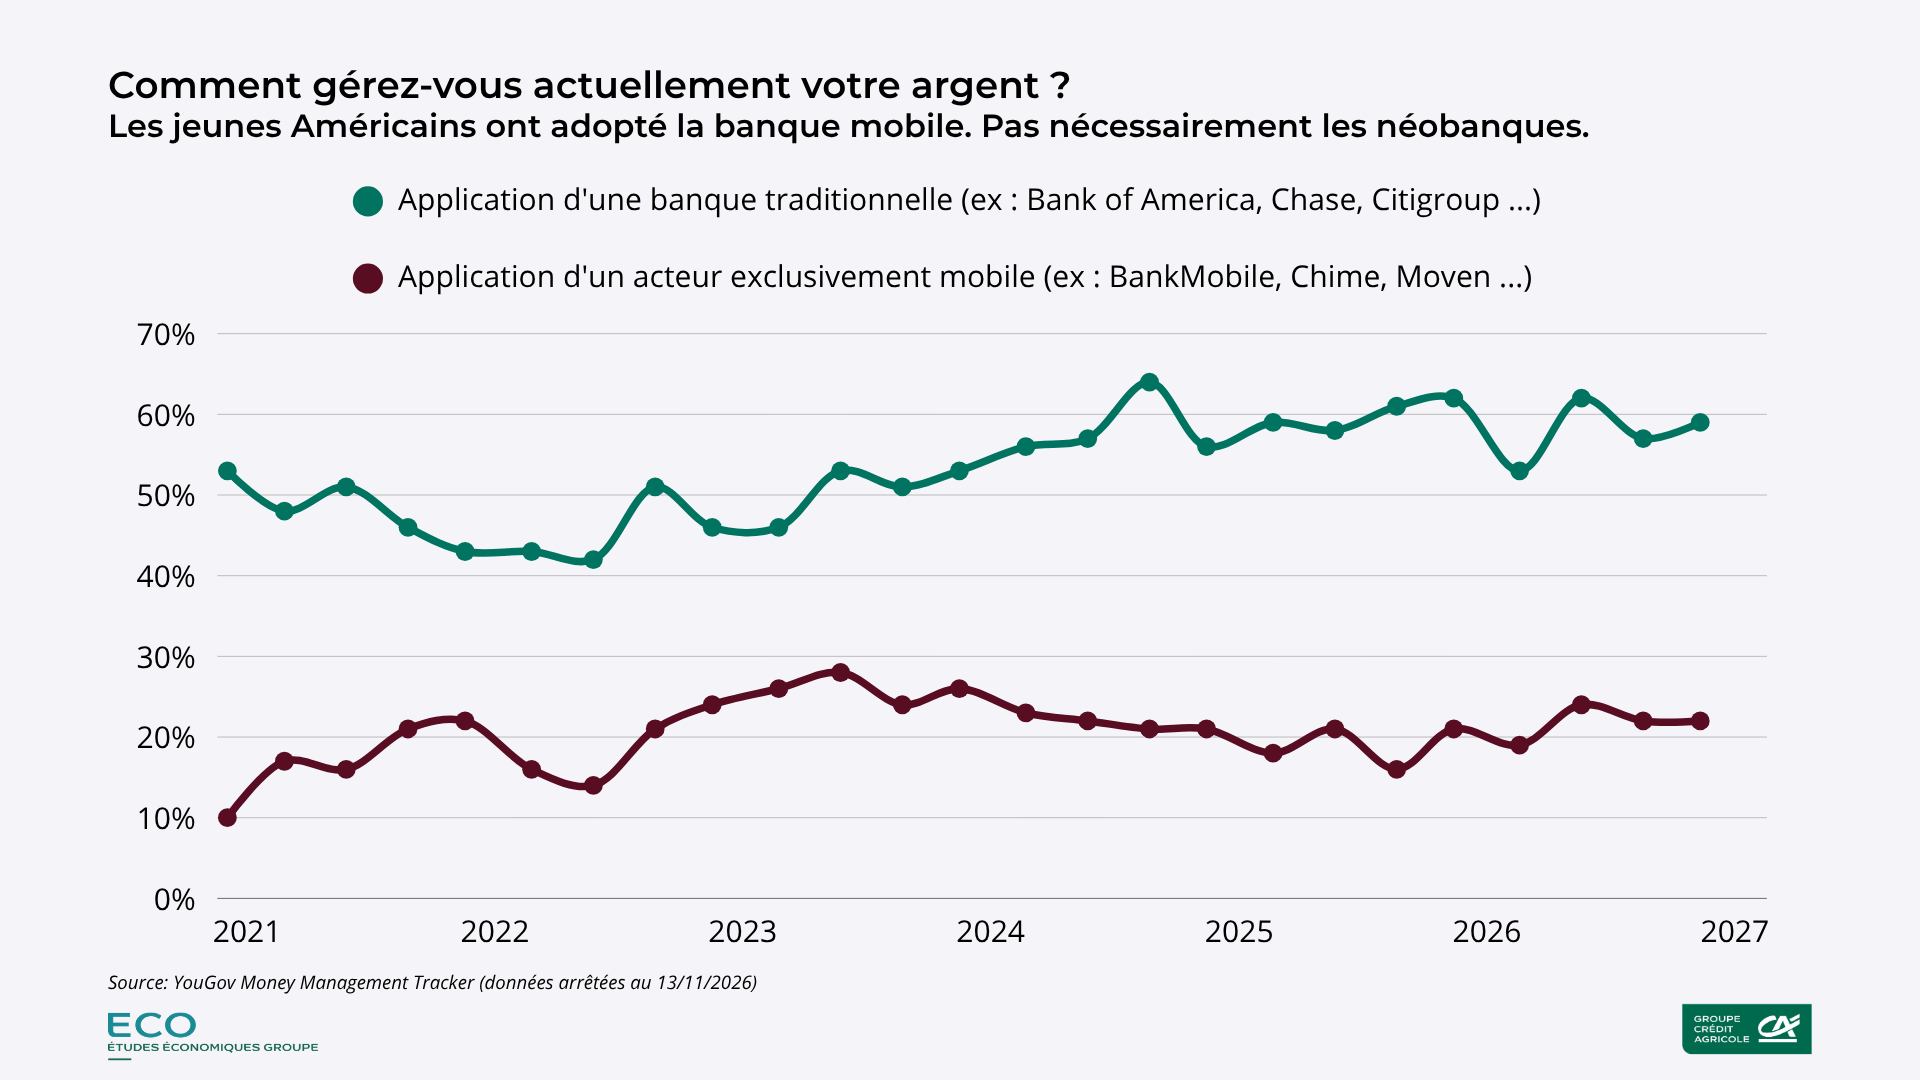
Nous avons analysé les enquêtes trimestrielles de YouGov consacrées à la gestion financière des Américains, entre décembre 2020 et novembre 2026.

Chez les 18-29 ans, la proportion de répondants déclarant utiliser une application bancaire d'un acteur exclusivement mobile est passée de 10% à 22%. Après avoir atteint 28% en mai 2023, elle n'affiche plus de progression durable. Sur la même période, les applications des banques traditionnelles sont passées de 53% à 59%, après plusieurs années de progression irrégulière.

Bien que ces données déclaratives, issues d'échantillons relativement restreints, mesurent des usages et non des parts de marché ni des relations bancaires principales, elles suggèrent néanmoins que la diffusion des applications exclusivement mobiles chez les jeunes Américains ne connaît plus la dynamique observée post-Covid.

Les jeunes Américains ont adopté la banque mobile. Pas nécessairement les néobanques. Chase, Bank of America et Capital One disposent aujourd'hui d'applications proposant une large gamme de services financiers. Une enquête Morning Consult réalisée pour l'American Bankers Association en octobre 2026 indiquait d'ailleurs que 95% des répondants jugeaient bonne, très bonne ou excellente l'expérience numérique proposée par leur banque.

L'Américain qui souhaite disposer d'une bonne application bancaire en possède probablement déjà une. Il serait pourtant excessif d’en conclure que les nouveaux acteurs ont perdu leur pouvoir d’attraction. Une enquête de J.D. Power, publié en septembre, montre au contraire que les banques en ligne et les fintech gagnent du terrain dans les ouvertures de comptes principaux des Millennials et de la génération Z.

Pour autant, les expériences de N26 et Monzo rappellent les difficultés d'implantation d'acteurs européens. La première a quitté le marché américain début 2022. La seconde a fermé ses comptes américains en juin 2026. Ces retraits ne suffisent pas à démontrer que le marché est fermé aux nouveaux entrants, d'autant que les néoacteurs nés sur le sol américain continuent de progresser. Au troisième trimestre 2026, Chime revendiquait 10,9 millions de membres actifs, tandis que SoFi atteignait 17,1 millions de membres. Les deux indicateurs ne sont pas directement comparables, mais ils témoignent de la place acquise par ces acteurs innovants dans le paysage financier américain.

Entre banques historiques et acteurs innovants déjà installés, Revolut se retrouve donc face à une double concurrence. Dès lors, quelle proposition la néobanque du Vieux Continent peut-elle alors apporter à des consommateurs qui disposent déjà de solutions numériques nombreuses et appréciées ?

Image

L'Amérique au-delà de ses frontières

Corps

Cetin Duransoy, nommé à la direction générale de Revolut aux États-Unis en mars 2026, semble avoir identifié une première réponse.

Dans ses entretiens accordés à Reuters et à Global Finance, il défend une stratégie fondée sur les besoins financiers internationaux. Revolut entend d'abord séduire ceux dont les activités dépassent les frontières américaines. Parmi eux, des voyageurs, des particuliers entretenant des liens avec plusieurs pays, mais aussi des professionnels effectuant des opérations dans différentes devises.

Le positionnement s'appuie sur la puissance historique de Revolut. Son développement européen doit beaucoup aux paiements internationaux, au change et à la simplicité d'utilisation de ses comptes multidevises.

Aux États-Unis, cette orientation répond à des besoins bien réels. Selon les données du Census Bureau, près de 26 millions de résidents américains étaient nés en Amérique latine ou dans les Caraïbes en 2024. Le Mexique constitue à lui seul un corridor financier considérable. En 2025, quelque 60,7 milliards de dollars de remises de fonds y ont été envoyés depuis les États-Unis, selon les statistiques de Banco de México, reprises par BBVA Research.

S'y ajoutent les relations financières avec le Canada, les voyages internationaux, les investissements à l'étranger et les échanges commerciaux. De quoi alimenter de belles ambitions. Mais la taille d'un flux financier ne dit rien de la disponibilité de sa clientèle. Un voyageur américain qui séjourne quelques semaines en Europe, un travailleur qui envoie chaque mois de l'argent à sa famille au Mexique et une entreprise important des marchandises canadiennes n'ont ni les mêmes besoins ni les mêmes critères de choix.

Le premier recherchera éventuellement une carte avantageuse à l'étranger. Le deuxième privilégiera le coût total du transfert et les possibilités de réception. La troisième attendra des services de paiement, de change et de gestion financière adaptés à son activité.

Les réunir dans une vaste catégorie de consommateurs « internationaux » permet de décrire un marché, mais ne suffit pas à démontrer l'existence d'une clientèle homogène et accessible à Revolut.

Un marché international déjà disputé

Corps

Par ailleurs, combien de ces consommateurs pourraient réellement avoir intérêt à quitter leurs tiers de confiance actuels ? La question se pose face à un marché loin d'être inoccupé. Prenons American Express par exemple, dont la concurrence mérite d'être appréciée à travers son modèle de carte, de crédit et de fidélisation, particulièrement auprès de voyageurs premium.

En 2025, les dépenses réalisées avec ses cartes émises directement ont atteint 1 670 milliards de dollars dans le monde. En septembre 2026, American Express estimait que son réseau était accepté dans plus de 190 millions de points de vente à travers le monde.

Son offre combine moyens de paiement, crédit, programmes de récompenses, assurances et services liés aux voyages. Autant d'arguments susceptibles de fidéliser une clientèle internationale qui ne recherche pas seulement des frais de change compétitifs. American Express ne remplace évidemment pas un compte multidevise et son catalogue ne répond pas davantage à tous les besoins des diasporas. Mais Amex illustre la diversité des avantages commerciaux que Revolut devra concurrencer.

Sur le marché des transferts familiaux, l'obstacle est différent. Western Union, Ria, MoneyGram ou Remitly ont développé des réseaux de distribution, des accords locaux et des services adaptés aux pratiques des bénéficiaires. Remitly comptait, à lui seul, 10,3 millions de clients actifs dans le monde au troisième trimestre 2026, définis comme ayant effectué au moins une transaction durant cette période.

Et les usages rappellent combien ce marché reste singulier. Au Mexique, en 2025, 99,1% des remises de fonds étaient envoyées électroniquement. Pourtant, 49,1% des transferts électroniques donnaient encore lieu à un paiement en espèces au bénéficiaire, selon les données de Banco de México compilées par BBVA Research.

Alors que l'envoi est presque entièrement numérique, la réception dépend donc encore largement des réseaux de proximité. Pour un travailleur américain envoyant de l'argent à sa famille, la possibilité de retirer facilement quelques centaines de dollars peut compter davantage que l'ergonomie d'une application.

Revolut arrive donc avec une offre intégrée face à des concurrents qui ont souvent construit leur réussite autour d'usages très spécifiques. Son pari consiste à réunir, dans une même application, des services que ses futurs clients répartissent aujourd'hui entre plusieurs fournisseurs. Le bénéfice peut être réel. Encore faut-il que cette intégration apporte suffisamment de valeur pour justifier un changement d'habitude et de marque.

Revolut pourrait cependant disposer d'un autre argument à mesure que son implantation internationale progresse. Depuis janvier 2026, la société exploite une banque au Mexique. Elle poursuit également des démarches réglementaires dans plusieurs pays d'Amérique latine. Cette présence pourrait, à terme, faciliter le développement de services financiers entre les deux parties du continent. Mais l'existence de plusieurs implantations n’est pas forcément constitutive d'un réseau bancaire transfrontalier intégré, capable de rivaliser avec les spécialistes établis. L'avantage reste à construire, puis à mesurer.
Du compte secondaire à la banque principale

Corps

L'ambition américaine de Revolut dépasse largement le voyage et les opérations internationales. Duransoy l’affirme dans Global Finance. À terme, il souhaite que les Américains considèrent Revolut comme leur banque principale, et non comme un compte secondaire.

Cette volonté introduit une difficulté supplémentaire. Attirer un consommateur grâce à une carte ou à des opérations de change ne signifie pas qu'il lui confiera demain son salaire, son épargne ou ses emprunts. Le marché américain présente néanmoins une particularité qui pourrait jouer en faveur de Revolut : les relations bancaires y sont de plus en plus multiples.

Une étude publiée par J.D. Power en mars dernier indiquait que les clients américains détenteurs d'un compte courant possédaient en moyenne trois comptes de dépôt dans des établissements différents. Et 20% des clients interrogés avaient transféré de l'argent hors de leur banque principale au cours des trois mois précédents.

Ce phénomène, qualifié de soft switching, décrit une mobilité progressive. Le consommateur ne quitte pas nécessairement sa banque. Il ouvre d'autres comptes et déplace une partie de ses avoirs.

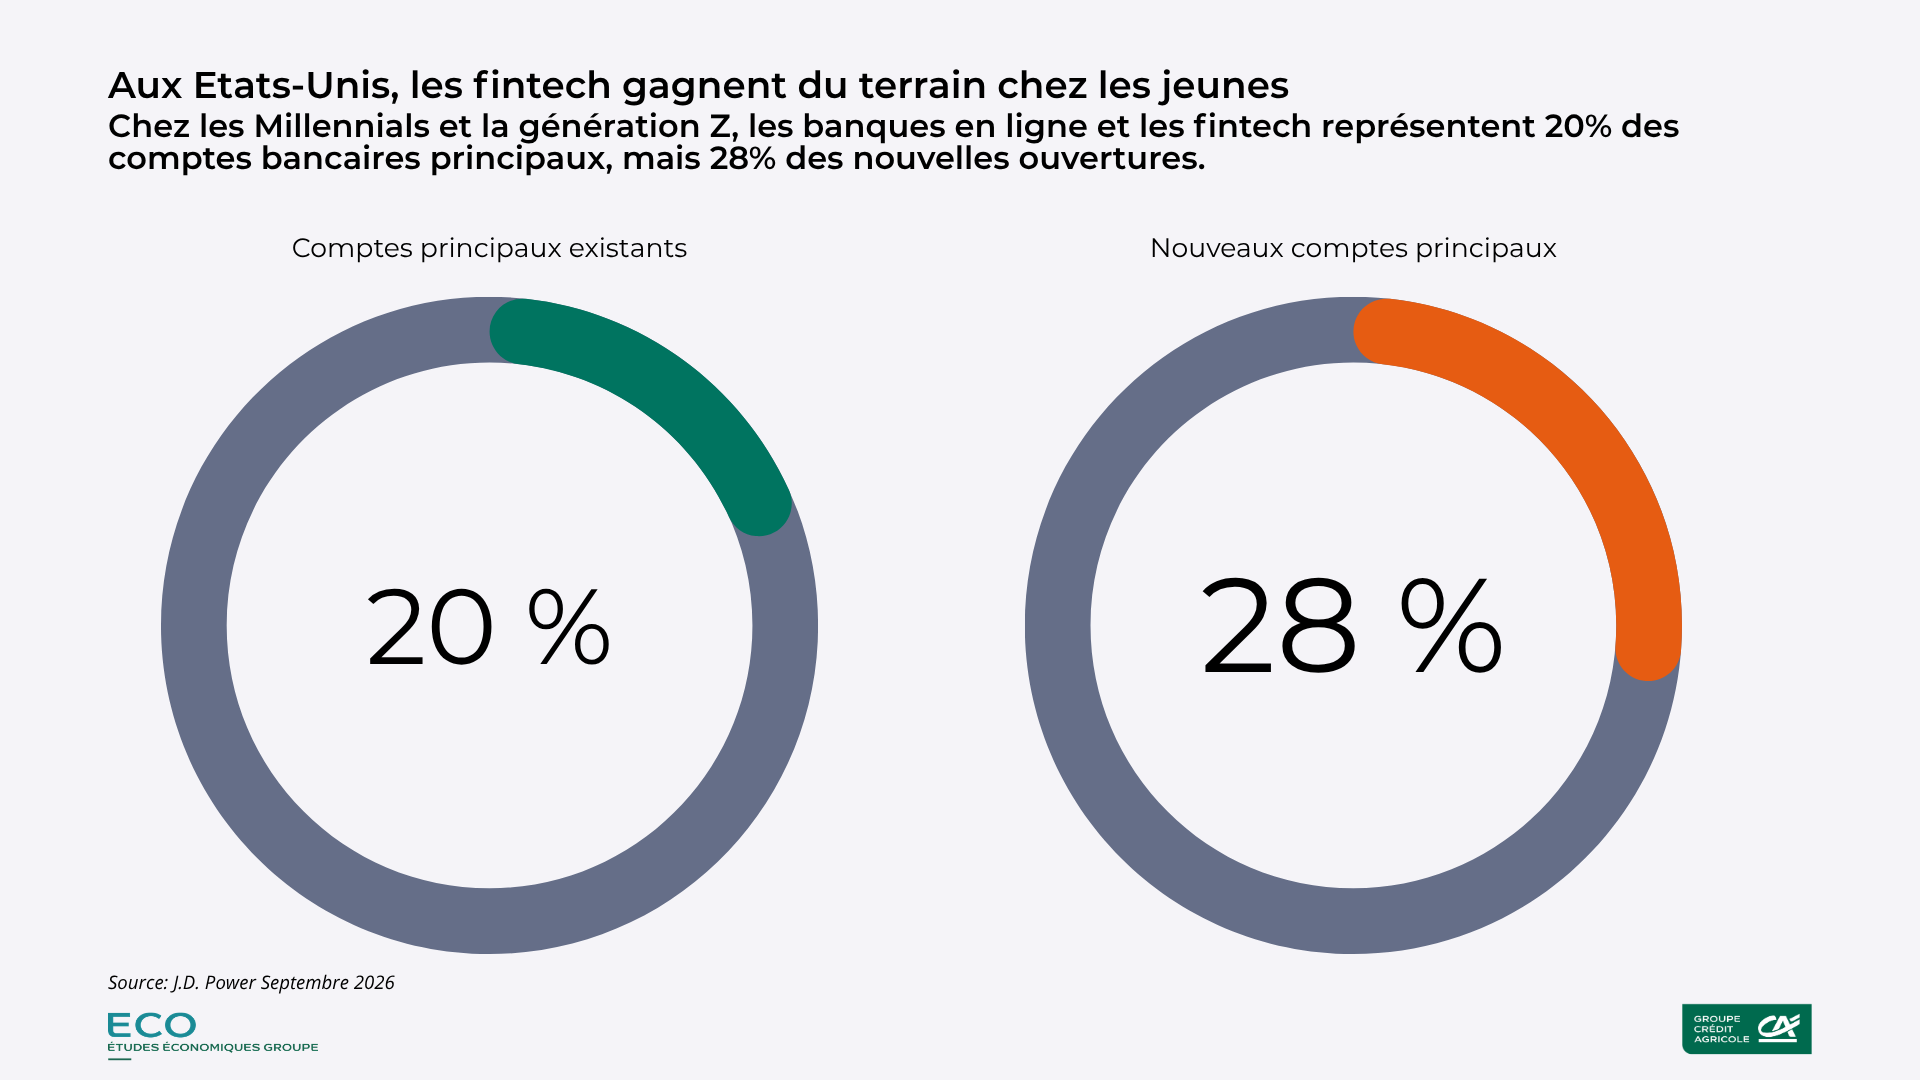
Une autre enquête de J.D. Power, publiée en septembre auprès des Millennials et de la génération Z, confirme que cette mobilité bancaire profite aussi aux nouveaux acteurs. Les banques en ligne et les fintech représentent 20% des relations bancaires principales existantes, mais captent 28% des nouvelles ouvertures de comptes principaux. Leur niveau de satisfaction dépasse également celui des banques traditionnelles.

Les établissements historiques n'ont pourtant pas disparu des préférences de ces générations. Chase et Capital One figurent parmi les banques nationales les mieux notées. Et sept des dix comptes courants obtenant les meilleurs scores de satisfaction proposent des avantages premium ou des programmes de récompenses.

Pour Revolut, le constat est double. Le passage d'un compte secondaire à une relation bancaire principale n'est pas hors de portée des acteurs numériques. Mais cette transition s'opère sur un marché où les nouveaux entrants ont déjà leurs champions et où les banques traditionnelles disposent de puissants instruments de fidélisation.

Revolut pourrait précisément trouver sa place dans cet environnement particulier. La société n'a en réalité pas besoin, dans un premier temps, de provoquer une rupture bancaire complète. Un compte secondaire utilisé pour voyager, payer à l'étranger ou transférer de l'argent peut constituer une première relation.

Image

La réglementation armée

Corps

Mais comment transformer cette utilité ponctuelle en usage quotidien ? Et surtout, combien de ces comptes secondaires pourront devenir des comptes principaux ? C'est ici qu'intervient la stratégie réglementaire de la néobanque.

Le 4 mars dernier, Revolut a déposé une demande de licence bancaire fédérale auprès des autorités américaines. Début septembre, l'Office of the Comptroller of the Currency (OCC) lui a accordé une autorisation conditionnelle. Restent notamment les approbations nécessaires de la Federal Deposit Insurance Corporation (FDIC), de la Réserve fédérale et l'autorisation définitive de l’OCC. Le lancement de la banque est envisagé en 2027.

Une fois ces étapes franchies, Revolut pourra développer directement ses activités américaines de dépôts et de crédit, notamment les cartes de crédit et les prêts. Mais le changement de dimension sera considérable. Les grandes banques disposent de relations anciennes avec leurs clients, de capacités éprouvées de distribution du crédit et de puissants programmes commerciaux.

Le modèle américain repose également sur une utilisation importante du crédit et sur des systèmes de récompenses que Revolut devra intégrer à sa proposition de valeur. À l'échelle mondiale, son portefeuille de crédits s’établissait à 2,2 milliards de livres fin 2025, avec un ratio crédits sur dépôts de 6,2%, selon ses comptes annuels. Une activité encore relativement limitée au regard de ses ambitions de banque principale. Certes, l'obtention d'une licence doit lui permettre de changer la donne, mais elle n’est pas une garantie de collecte de dépôts, ni d'acquisition de clients emprunteurs.

Le million de clients qui ne dit pas grand-chose

Corps

Revenons aux 1,4 million de clients américains revendiqués par Revolut.

Ce chiffre témoigne d'une présence commerciale. Mais nous ignorons combien de ces clients sont actifs, quels montants ils conservent sur leurs comptes, quelle fréquence d'utilisation ils affichent et quelle proportion considère déjà Revolut comme sa banque principale. Nous ne savons pas davantage quelle part des nouvelles inscriptions est liée aux voyages internationaux, aux transferts transfrontaliers ou à des usages domestiques.

Ces informations sont pourtant essentielles pour apprécier la stratégie annoncée. Car acquérir un client, obtenir une première transaction, devenir son moyen de paiement habituel et recueillir ses revenus correspondent à des étapes bien différentes dans la construction d'une relation bancaire. La croissance des inscriptions et celle d'une véritable activité bancaire ne se confondent pas.

Revolut possède des atouts pour tenter cette conquête avec sa plateforme technologique industrialisée, son expérience internationale, sa marque présente et en progression dans plusieurs dizaines de pays et une capacité financière croissante.

Mais les recettes de son développement européen ne se transposent pas mécaniquement aux États-Unis. Les consommateurs américains disposent déjà de services numériques performants. Les voyageurs et les populations transfrontalières ont accès à des offres spécialisées. Et l'approfondissement de la relation bancaire suppose de concurrencer les établissements historiques jusque dans leurs activités les mieux établies.

Revolut peut réussir à séduire l'Amérique qui voyage, commerce et transfère de l'argent au-delà de ses frontières. Pour conquérir l'Amérique qui épargne, emprunte et domicilie ses revenus, elle devra apporter bien davantage qu'une nouvelle application.

Après avoir appris aux Européens à voyager avec une banque dans leur poche, Revolut va devoir convaincre les Américains de lui confier de l’argent sans voyager. Une tout autre histoire !

Créer une alerte

La création d’une alerte de recherche sera enregistrée dans votre espace personnalisé « Votre sélection » et activera également une notification personnalisée par email. 

Footer logo

Footer top navigation - Internet

  • Qui sommes-nous ?
  • Dossiers ECO
  • Contacts & Aide

Mes alertes

Subtext

Personnalisez vos contenus et recevez par e-mails les alertes

Manage preferences link
Gérer mes préférences

Social network - Internet

Pied de page - Internet

  • Mentions légales
  • Données personnelles
  • Personnalisation des cookies