1. Pourquoi la néobanque Revolut inscrit-elle le DFA à son agenda ?
2. Revolut, un habitué des couloirs bruxellois
3. Le DFA, une réglementation qui s’invite dans les parcours client
4. RevPoints ou la multiplication de la récompense
5. Ultra ou l’abonnement aux 10 500 euros d’avantages
6. Kids & Teens ou la promesse d’une réalité
7. La néobanque derrière l’interface, l’interface devant Bruxelles
Le 3 juin dernier, à Bruxelles, Revolut rencontre Henna Virkkunen, vice-présidente exécutive de la Commission européenne chargée de la souveraineté technologique, de la sécurité et de la démocratie. Deux membres de son cabinet, Silke Dalton et Fausto Matos, sont présents. L’objet déclaré tient en trois acronymes : « DFA / Digital Omnibus / DMA ». Le premier désigne le Digital Fairness Act, cette future législation européenne sur l’équité numérique.
Pourquoi la néobanque Revolut inscrit-elle le DFA à son agenda ?
Nous avons retrouvé cette rencontre dans l’annuaire public européen des représentants d’intérêts qui recense les organisations déclarant chercher à influencer les politiques et décisions de l’Union européenne.
Dans ce registre de transparence des lobbyistes que nous avons consulté sous l’identifiant Revolut 534817947413-51, ce rendez-vous du 3 juin est le seul dont l’objet mentionne explicitement le DFA, une réglementation à l’étude plutôt associée aux grandes plateformes technologiques. Il atteste de l’intérêt de la néobanque pour ce dossier, sans pour autant révéler la position qu’elle défend.
En effet, au fil des années, l’application Revolut s’est considérablement enrichie. Elle réunit aujourd’hui des comptes, des cartes, des abonnements, des produits financiers sur étagère, des récompenses, des défis et des services partenaires pour ne citer que ceux-là.
Cette diversité pose une question centrale.
Le client comprend-il véritablement le coût, la valeur et les conditions de ce qui lui est proposé ?
Le meeting du 3 juin invite donc, s’agissant de Revolut, à examiner les mécanismes de conquête et de fidélisation proposés dans son application et leur articulation avec ce futur cadre européen du DFA.
Revolut, un habitué des couloirs bruxellois
Si les registres de transparence des institutions européennes mentionnent pour la première fois explicitement le DFA à propos de Revolut, la rencontre de 2026 avec Henna Virkkunen ne constitue pas un contact isolé. Le 1er octobre 2025, la fintech l’avait déjà rencontrée. Les échanges portaient à l’époque sur les politiques numériques européennes, notamment la lutte contre les escroqueries et fraudes financières, les obstacles persistants au bon fonctionnement du marché unique et leurs conséquences pour un acteur comme Revolut. Ce rendez-vous prolongeait lui-même un premier contact tenu avec son cabinet tôt dans l’année, en janvier. Revolut avait alors présenté l’entreprise à l’un de ses membres, Werner Stengg.
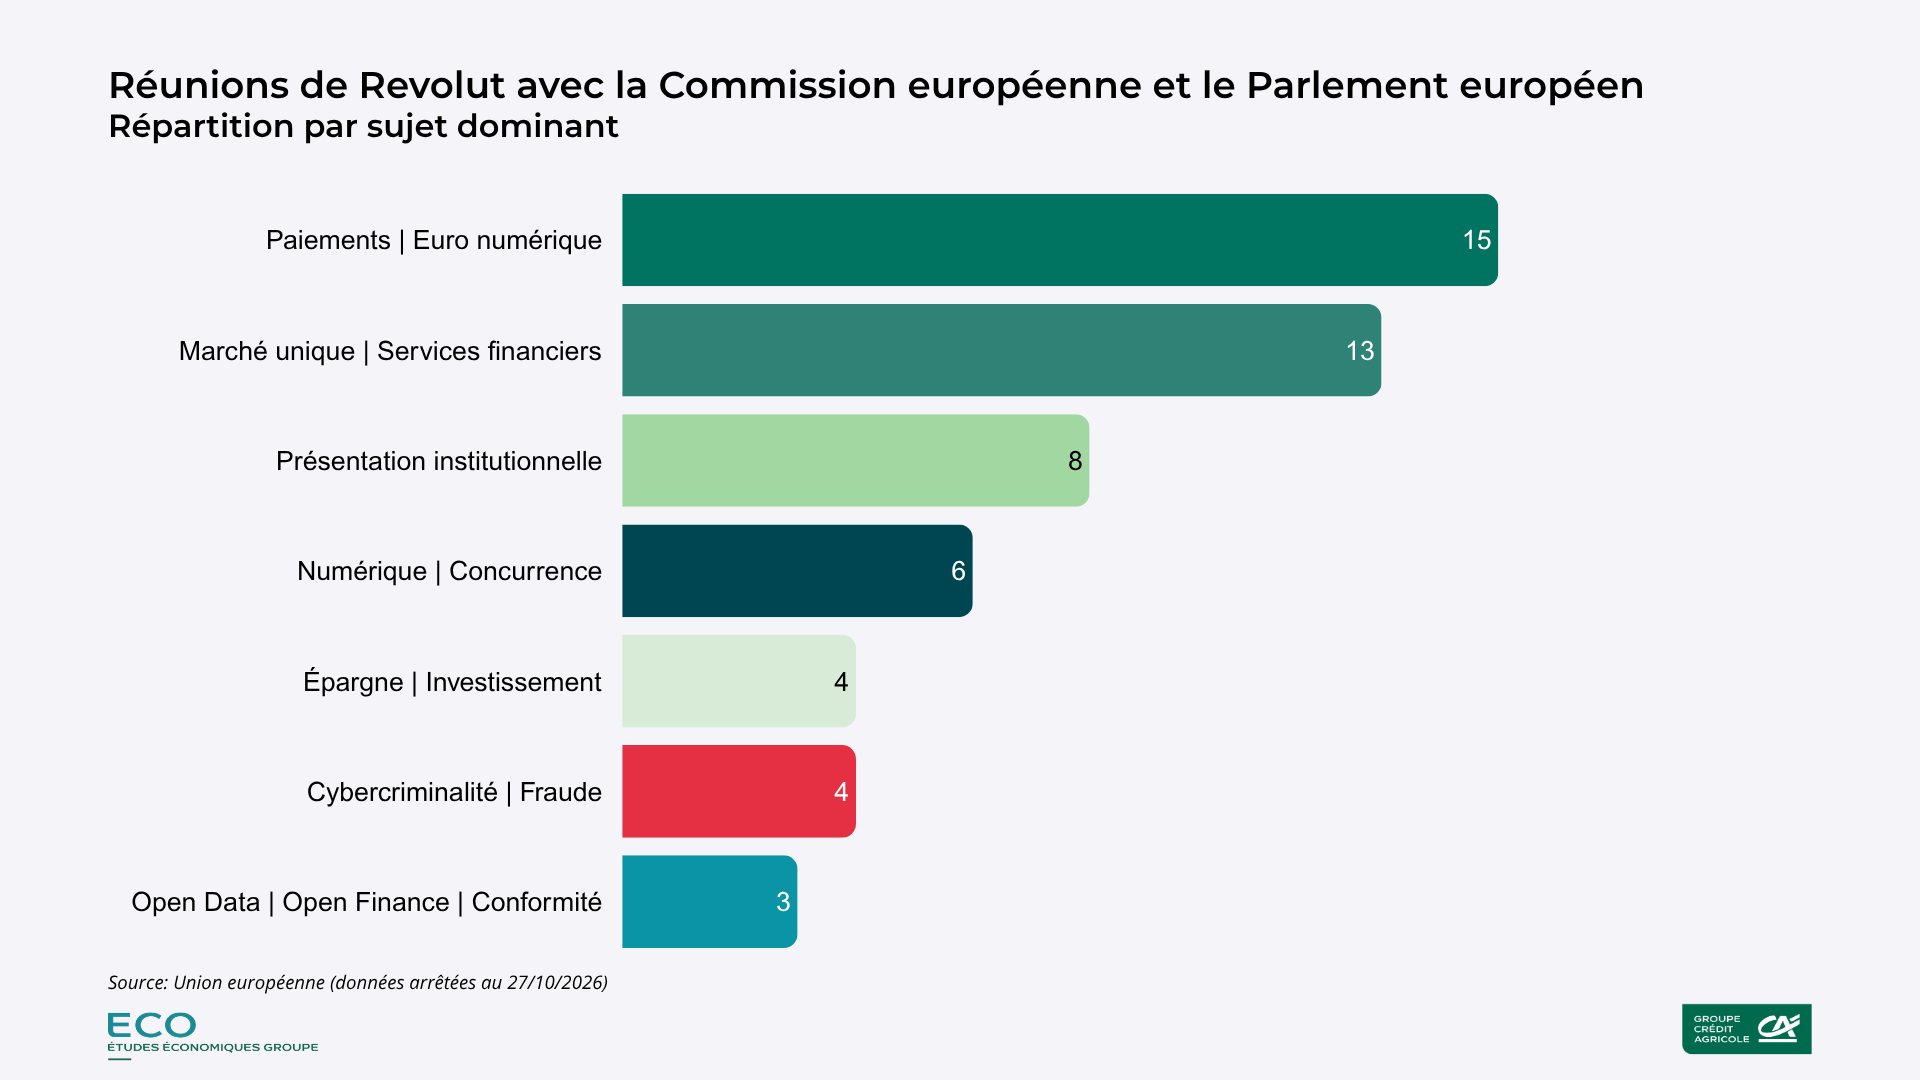
Revolut est globalement un habitué des couloirs bruxellois. Notre relevé de son registre de transparence fait apparaître 22 rencontres1 déclarées avec des responsables de la Commission. Une seconde extraction recense 31 rendez-vous2 avec des membres du Parlement européen. Lors de ces 53 points d’échange ont notamment été évoqués les paiements, l’euro numérique, le marché unique et ses services financiers ou encore les politiques numériques au sens large. Ces relevés ne sont pas exhaustifs, mais témoignent donc d’une présence institutionnelle suivie au plus haut niveau européen depuis 2022 avec une très forte accélération depuis 20253.
Le DFA, une réglementation qui s’invite dans les parcours client
Dans son briefing du 5 octobre, le Parlement européen présente encore le DFA comme une initiative en préparation, dont la proposition est attendue au quatrième trimestre. Son périmètre et ses obligations devront être appréciés à la lecture du texte proposé, puis du texte adopté.
Le dossier, porté principalement par le commissaire Michael McGrath, prolonge l’évaluation du droit de la consommation publiée en octobre 2024. Son constat est sévère. Les règles existantes ne suffisent pas à garantir, pour le consommateur, des choix libres et éclairés en ligne. La Commission évalue à au moins 7,9 milliards d’euros par an le préjudice financier lié aux pratiques commerciales numériques problématiques dans l’Union. Cette estimation générale qualifiée de conservatrice ne concerne pas spécifiquement les services bancaires.
Avec le DFA, Bruxelles cible les interfaces trompeuses ou manipulatrices4, les mécanismes susceptibles d’encourager une consommation addictive, le marketing trompeur par des influenceurs et les personnalisations déloyales exploitant des vulnérabilités. Cette législation accordera une attention particulière à la protection des mineurs.
Le sujet dépasse donc le simple affichage du prix ou l’accès aux conditions d’utilisation d’un service. Il porte aussi sur la manière dont les choix sont présentés ou « vendus » et sur les efforts nécessaires pour refuser ou quitter une offre. Le droit encadre déjà ces pratiques, y compris pour les services financiers à distance depuis juin 2026. Mais le DFA pourrait préciser les protections et leur articulation dans les applications qui associent de fait plusieurs types de services.
La rencontre de Revolut avec la Commission révèle le signal que la néobanque suit de près le DFA, dont les futures dispositions pourraient selon nous affecter certaines composantes de son modèle commercial.
Nous avons retenu trois cas qui permettent de questionner cet impact : l’achat et l’usage de points avec le programme de fidélité RevPoints, la valeur promise d’un abonnement Ultra, et les modalités de fonctionnement de l’offre Kids & Teens, un compte destiné aux 6 - 17 ans qui associe parent et enfants.
RevPoints ou la multiplication de la récompense
Avec le « Dépensez, échangez, recommencez » qui s’affiche à l’écran, la formule commerciale des RevPoints ne s’embarrasse pas de détour.
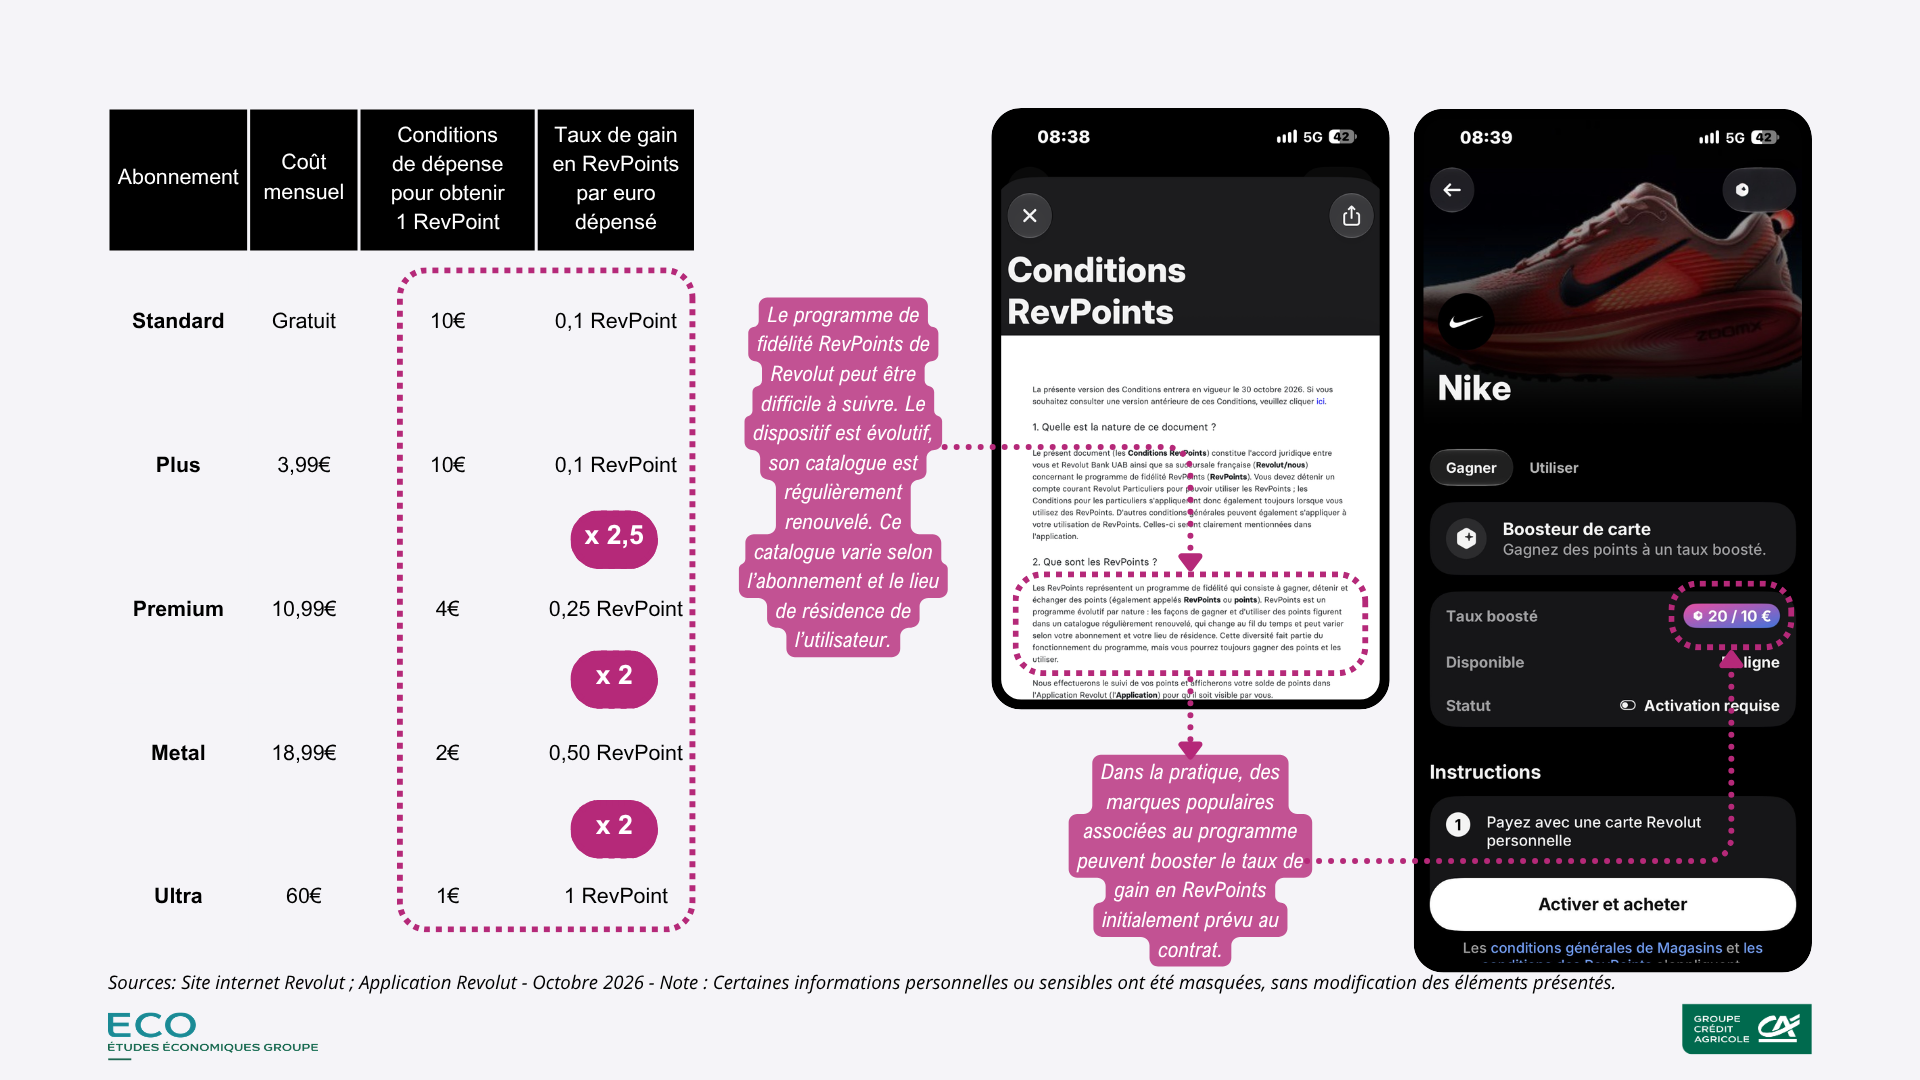
Chez Revolut, les paiements par carte permettent d’accumuler des points échangeables contre des miles, des remises sur des séjours, des expériences ou encore des achats. Ces récompenses peuvent monter jusqu’à vingt points par euro dépensé pour des achats auprès de certaines marques. Pour les abonnés Ultra, le taux de base atteint un point par euro éligible, dix fois celui de l’abonnement Standard gratuit.
Un programme de fidélité n’est pas anormal en soi, bien que celui de Revolut ne soit soumis à aucune réglementation5 si ce n’est les services de paiement sous-jacents associés.
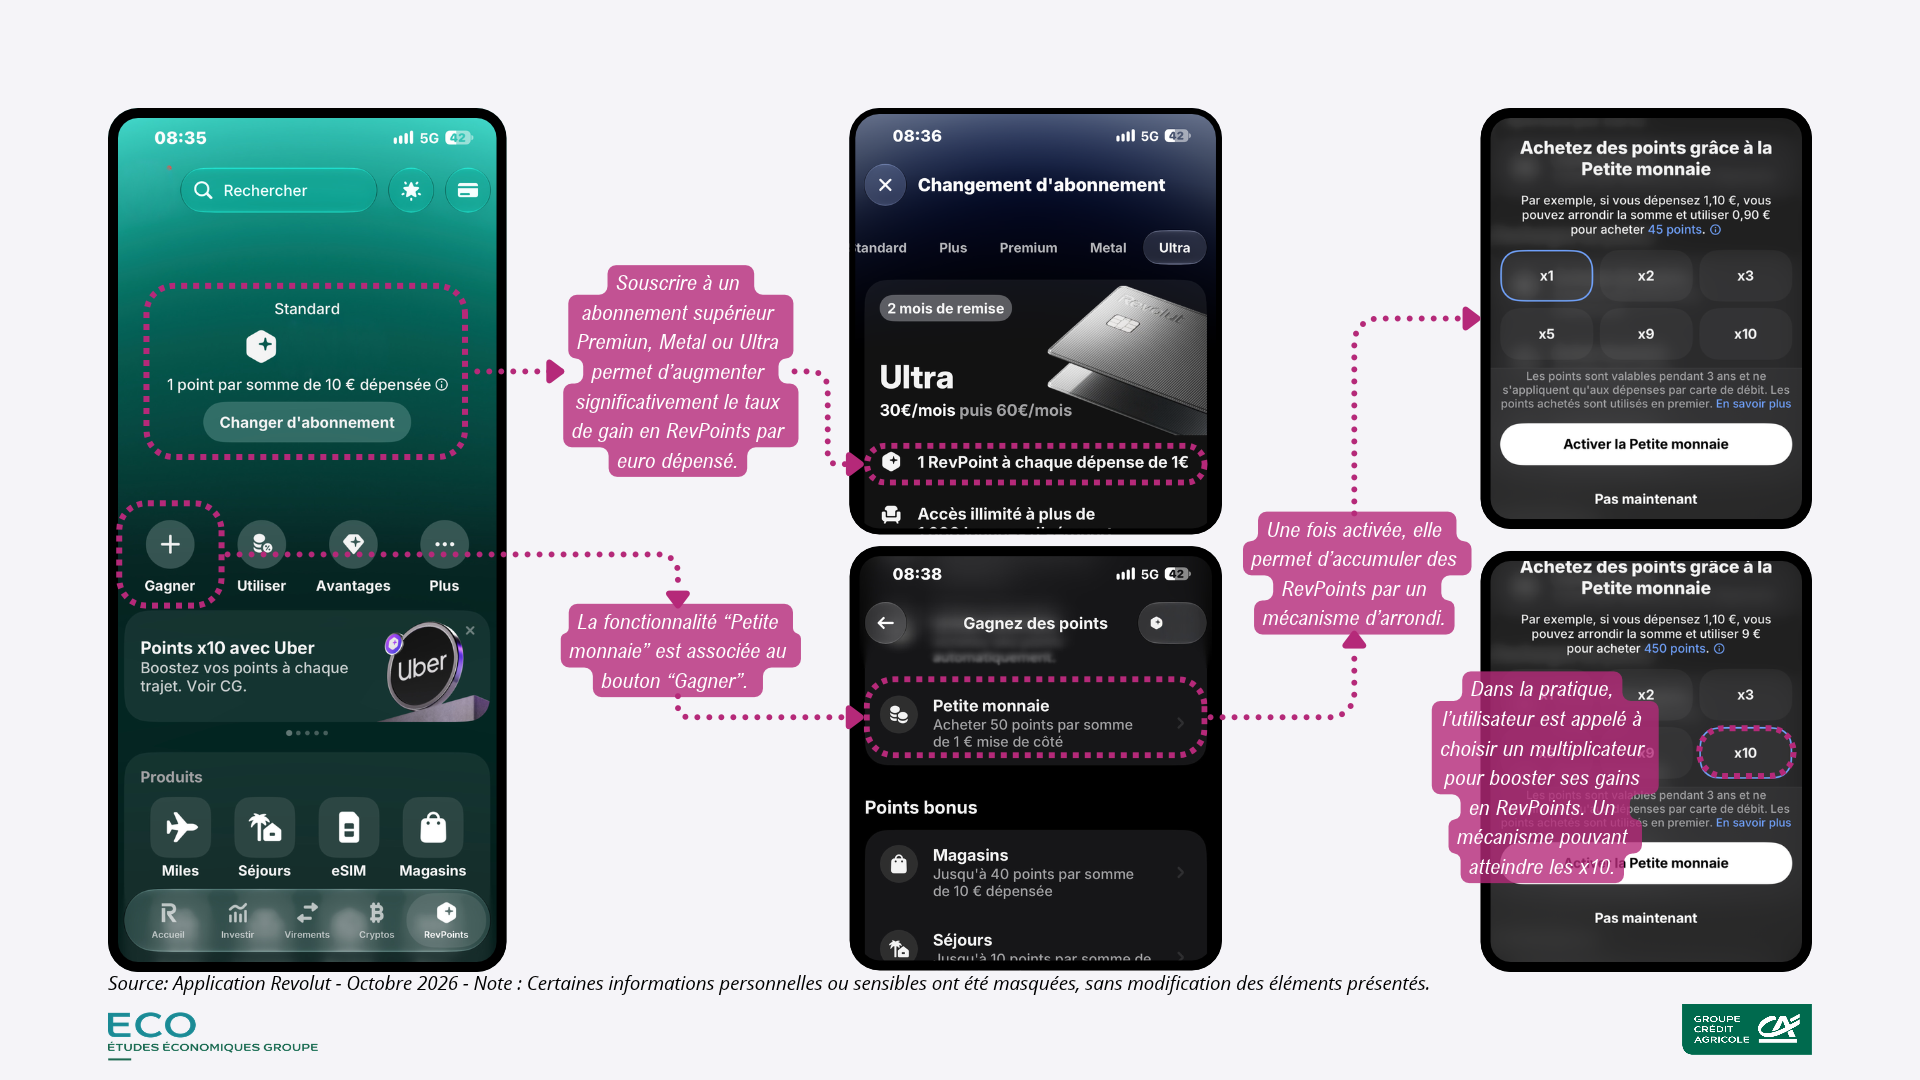
Dans cette zone grise, le mécanisme d’accumulation de points le plus parlant est celui consistant à acheter automatiquement des points grâce à la « Petite monnaie » et ses multiplicateurs.
Si cette option est activée, chaque paiement éligible peut être arrondi à l’euro supérieur. La différence peut être utilisée pour acheter des RevPoints. Avec un multiplicateur de 1, une dépense de 1,10 euros génère ainsi 0,90 euro d’achat de 45 points6. Les conditions examinées indiquent un prix de 0,02 euros par point et précisent que désactiver l’arrondi peut limiter certaines activités du programme.
Mais avec l’activation de la fonctionnalité associée à un multiplicateur de 10, l’achat de points atteindrait 9 euros pour le même paiement de 1,10 euros ! Un redoutable mécanisme car les RevPoints ne sont pas de l’argent, ne sont pas convertibles en espèces, ne sont pas transférables et leur valeur dépend des modalités d’échange. Ils sont également périssables. Ils expirent de manière permanente au bout de trois ans.
L’asymétrie est intéressante car si le coût d’achat monétaire d’un RevPoint est identifiable, la valeur d’utilisation en revanche est quant à elle variable surtout sachant le caractère évolutif du programme. À ce titre, le client peut-il évaluer facilement ce qu’il donne et ce qu’il reçoit ?
Revolut permet certes de désactiver l’arrondi dans l’application. Mais, pour fermer complètement le compte RevPoints, la société demande de passer par sa messagerie d’assistance. Les points restants sont alors définitivement perdus, sans aucune possibilité de les récupérer ou de les utiliser.
D’où certaines questions légitimes. Au moment de l’activation, le client sait-il à coup sûr qu’il achète des points périssables ? Est-il informé du prix appliqué et du montant cumulé de ces achats ? La désactivation et la résiliation édulcorent-elles la perte définitive des RevPoints en minorant leur valeur par exemple ? Autant de points que le DFA pourrait questionner.
Ultra ou l’abonnement aux 10 500 euros d’avantages
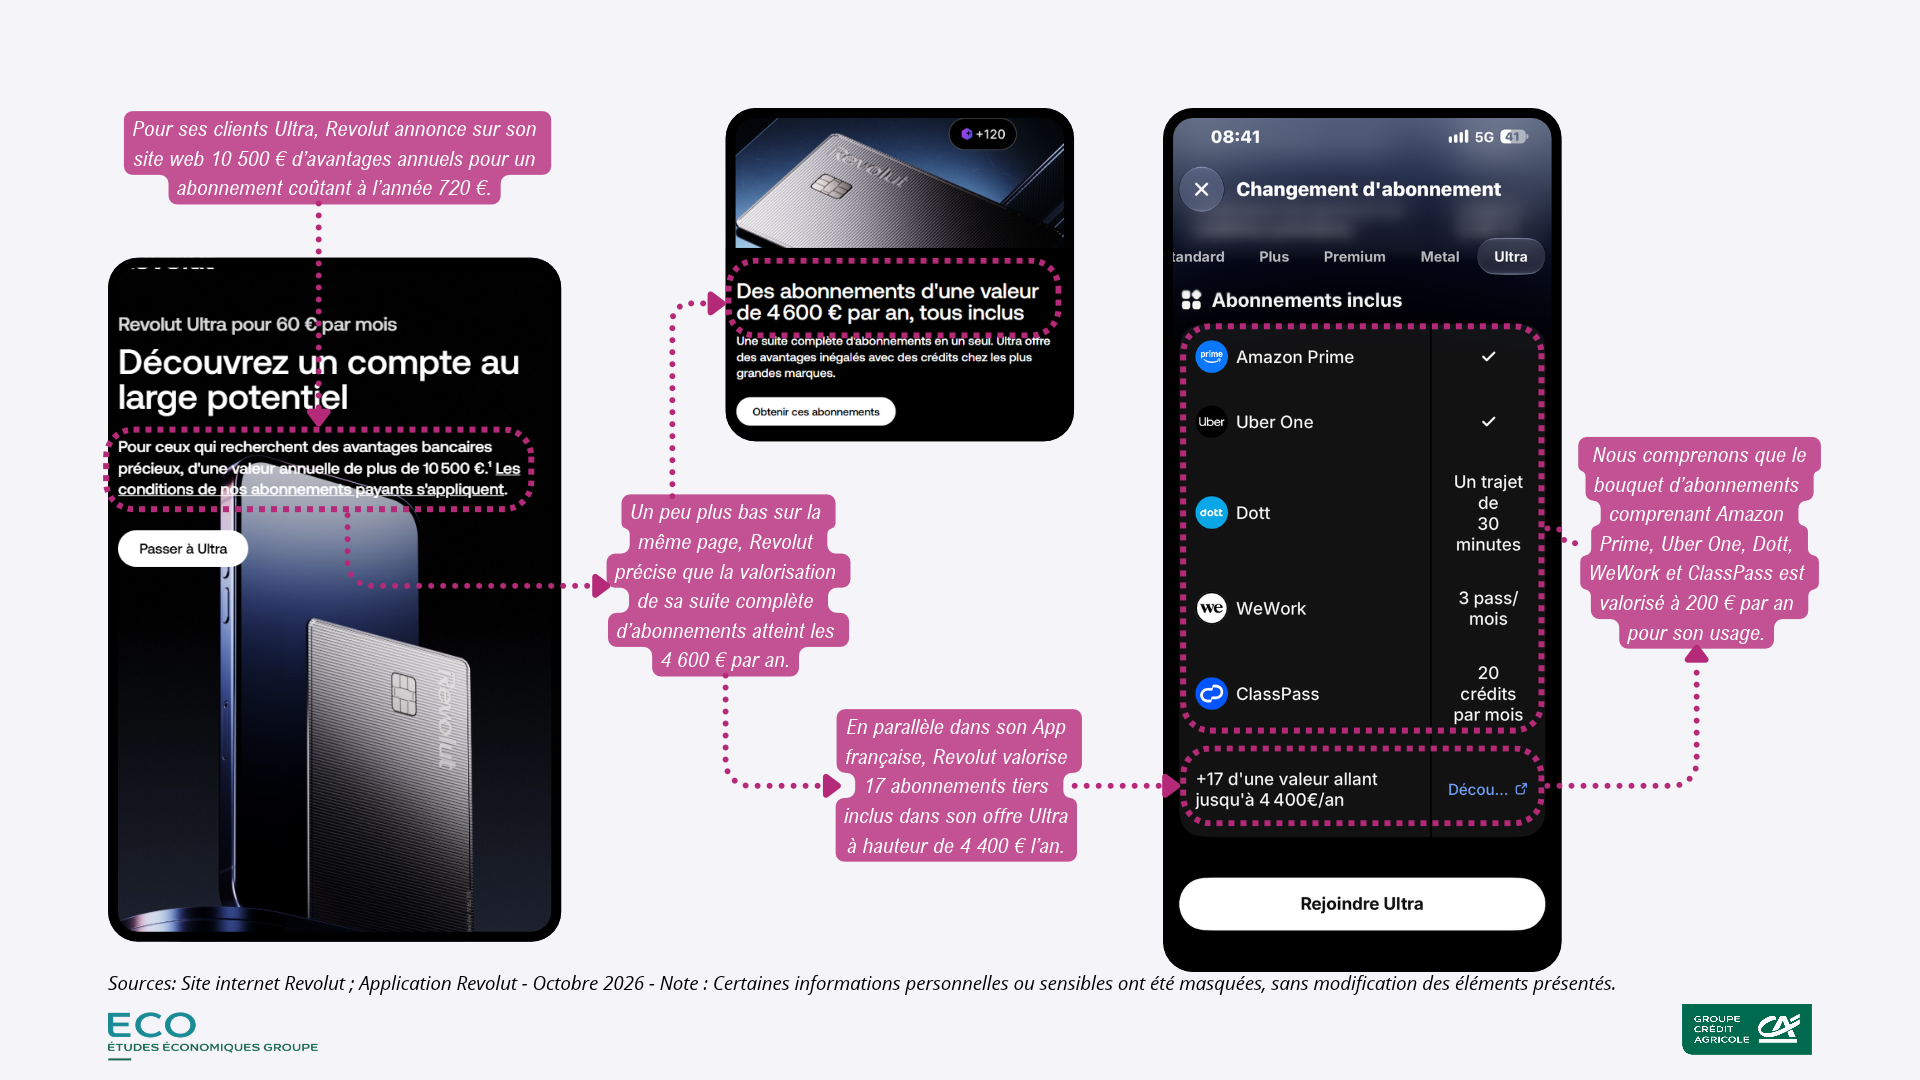
Chez Revolut, l’abonnement Ultra coûte 720 euros par an avec une facturation mensuelle7, ou 595 euros en un seul paiement annuel. Face à ce prix, la promesse est de taille : « plus de 10 500 euros en avantages annuels ». Sur la base de ce montant, la valeur annoncée représente respectivement 15 et 18 fois le coût de l’abonnement.
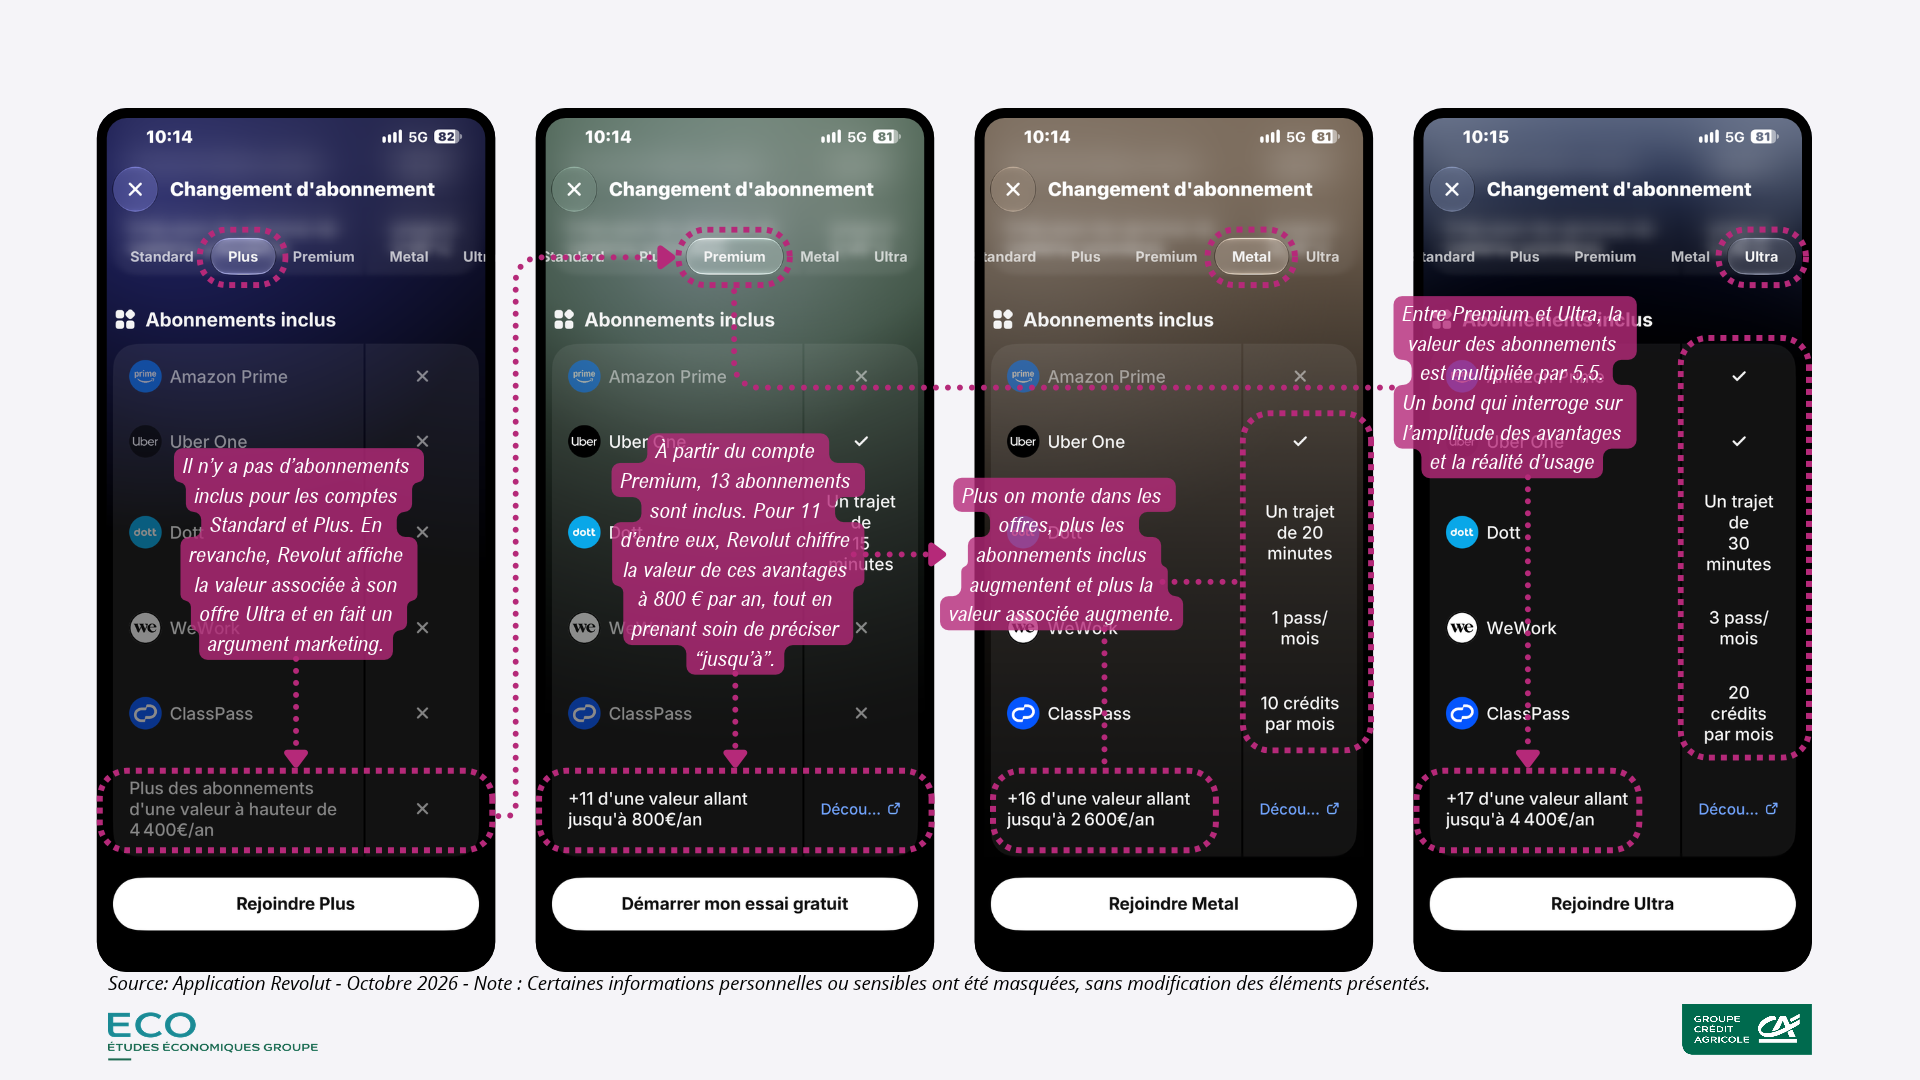
En France, l’offre agrège assurances, salons d’aéroport, forfaits de données mobiles, économies de frais, intérêts supplémentaires, abonnements partenaires et RevPoints. Les seuls abonnements tiers sont valorisés à 4 600 euros par an.
La méthode de calcul de ces 10 500 euros additionne plusieurs formes de valeur et mobilise, pour certains usages, les moyennes des seuls clients utilisateurs de l’avantage. Dans son calcul, Revolut additionne prix publics d’abonnements, économies potentielles, valeur des assurances intégrées, usages moyens observés chez certains clients britanniques et européens entre octobre 2025 et avril 2026. Pour les annulations assurées, certains calculs reposent sur les indemnisations de demandes acceptées. Pour les voyages, sur le prix d’une couverture comparable.
L’entreprise publie certaines hypothèses, pas toutes et surtout ne les chiffre pas dans le détail, laissant le consommateur à cette tâche. Dès lors, la documentation que nous avons examinée ne nous a pas permis de calculer précisément et simplement la valeur du bouquet annoncé pour un profil d’usage donné, ni de mesurer donc l’économie annuelle moyenne d’un abonné français, dont les pratiques de consommation sont différents d’un britannique ou d’un allemand.
Ces 10 500 euros ne sortent évidemment pas de nulle part. Ils résultent d’un savant calcul mêlant moyennes et hypothèses d’usage, dont Revolut garde jalousement la secret sauce.
La problématique se pose de savoir la place que prend cette promesse financière dans la décision du consommateur ? Si le coût des 720 euros l’année sont certains, les 10 500 euros d’avantages « vendus » incluant les 4 600 euros liés aux abonnements sont eux conditionnels.
La promesse est immédiatement visible, son marketing est puissant, mais sa réalisation ou matérialisation se trouve renvoyée dans les petits caractères des conditions générales d’utilisation et dans de vagues calculs. Regrouper des avantages bancaires, assuranciels avec des gains tirés d’abonnements tiers rend toute comparaison bien difficile.
Parmi tous les avantages énoncés, lesquels sont réellement achetés et utilisés par les clients ? Quel utilisateur utilise chaque avantage à plein pendant douze mois ? Cet utilisateur existe-t-il véritablement ? Si oui, représente-t-il une habitude de consommation que l’on pourrait qualifier de standard donc imitable ? Autant de questions que le DFA pourrait poser.
Kids & Teens ou la promesse d’une réalité
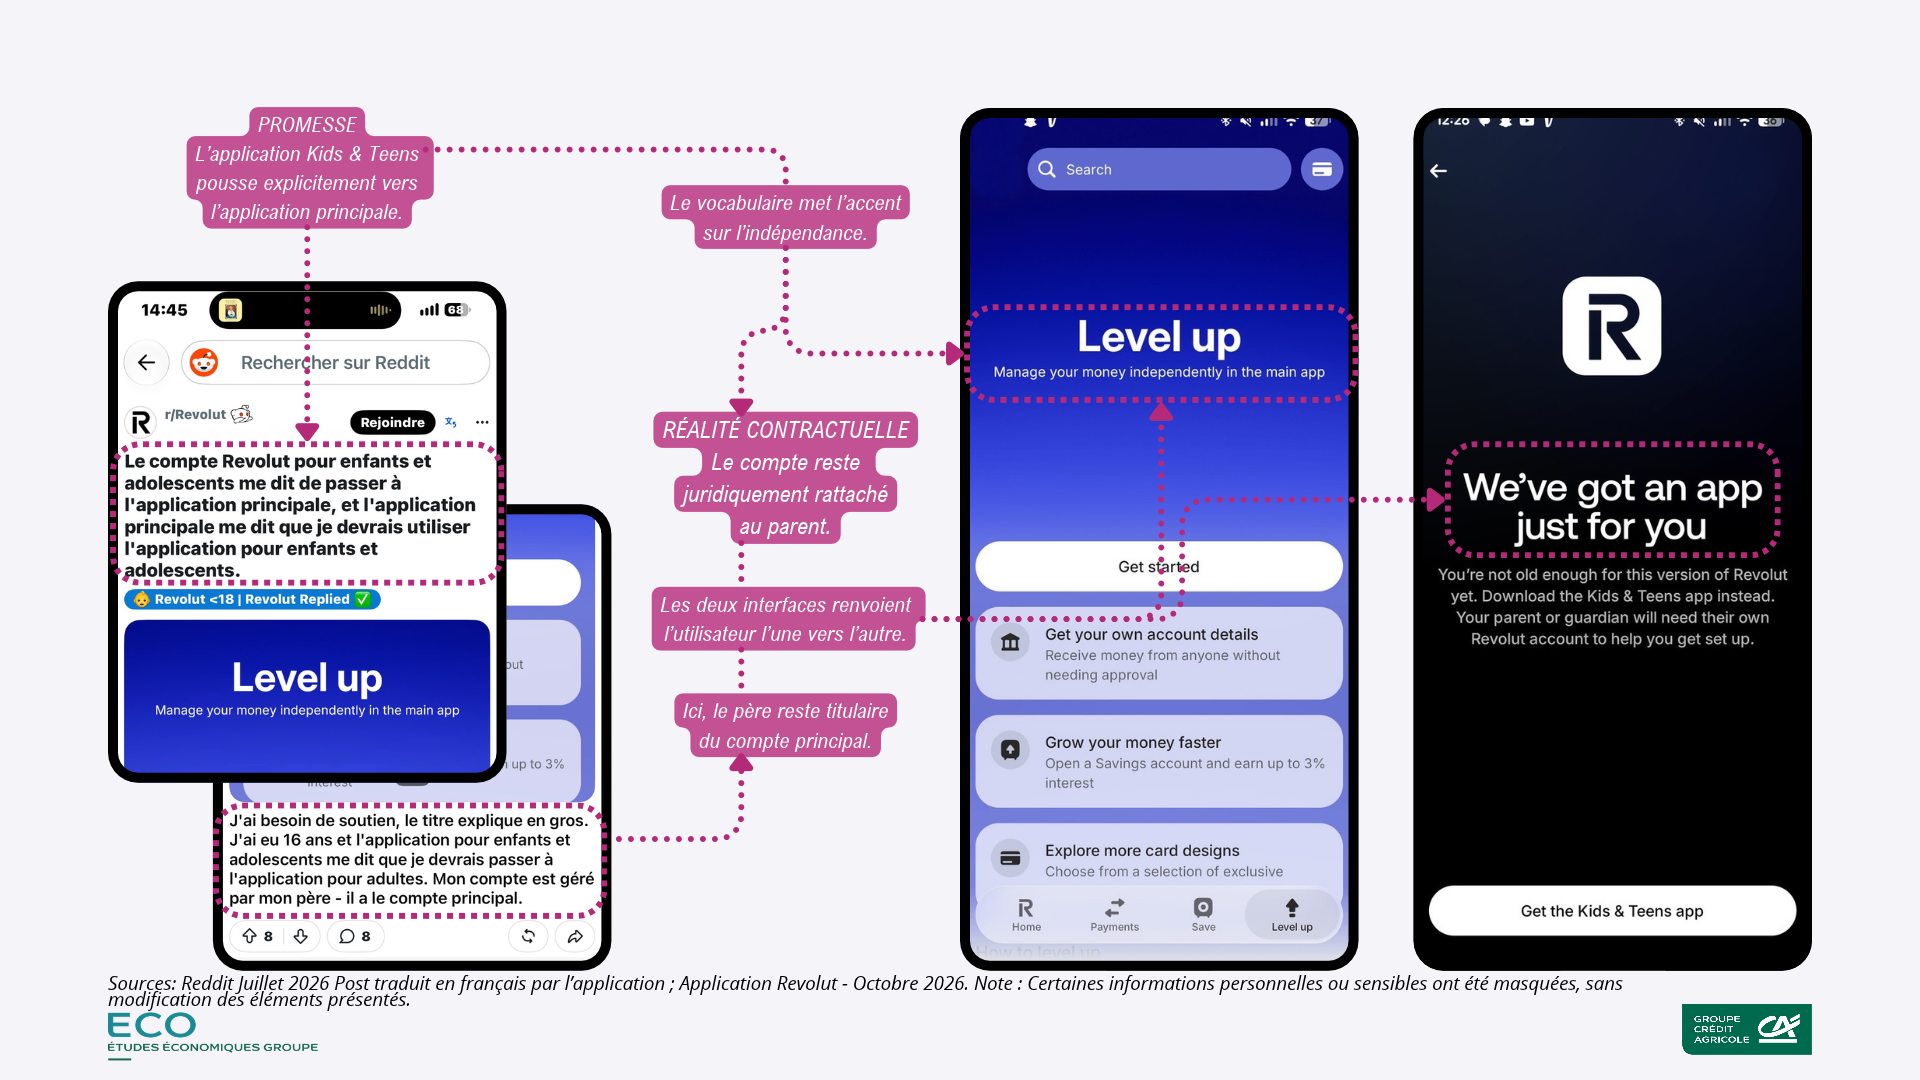
Le troisième cas concerne l’acquisition précoce d’utilisateurs. Avec son slogan « Ton ticket pour l’indépendance », la page de Kids & Teens s’adresse directement aux adolescents. Carte personnalisée, virements entre amis, gamification, thèmes graphiques, argent de poche et épargne, Revolut vend de l’autonomie, mais aussi un univers familier. À 16 ou 17 ans, le jeune peut amorcer lui-même l’inscription, sous réserve de l’approbation parentale.
Juridiquement, le compte est un sous-compte du parent principal, et Revolut ne conclut aucun accord avec le mineur. Le parent en conserve la responsabilité et dispose de contrôles. En France, les paiements entre utilisateurs8 ne sont possibles qu’à partir de 13 ans et le premier paiement vers un destinataire doit être approuvé. Certains commerçants, notamment associés au tabac ou aux jeux d’argent d’après leur code MCC9, peuvent être bloqués. Ces garde-fous sont réels.
À la majorité, le jeune peut choisir de migrer vers un compte Revolut Particuliers. Les clauses organisent alors le transfert du solde, des enveloppes d’épargne et l’intervention possible du parent avant le lancement du parcours de migration.
La continuité commerciale est donc prévue et l’expérience de l’adolescent dans l’application prépare explicitement sa conversion future en client adulte.
Ce parcours peut avoir une authentique utilité pédagogique à l’ère de l’éducation financière. Il crée aussi, avant toute relation contractuelle directe, une habitude de marque, des contacts de paiement et une familiarité avec l’application.
Avec Kids & Teens, le destinataire de l’expérience commerciale est le mineur, mais le contractant reste le parent. Dès lors, à qui l’équité numérique de l’interface doit-elle être adaptée au final ? À l’adulte qui approuve, ou au jeune dont on façonne les usages ?
Les avis et commentaires récoltés sur des réseaux sociaux comme Reddit montrent que la question se pose et des interfaces comme celles de Kids & Teens montrent pourquoi les mineurs figurent parmi les priorités du DFA. Dans l’économie des applications, éducation financière, interface ludique voire addictive et fidélisation construite peuvent en effet coexister.
La néobanque derrière l’interface, l’interface devant Bruxelles
RevPoints encourage donc l’accumulation. Ultra monétise une promesse d’avantages complexes relatifs à des abonnements en dehors de la sphère financière. Kids & Teens prépare la relation commerciale dans l’optique d’une majorité.
Ces trois produits nous parlent plus de comportement d’usage que de produits bancaires à proprement parler. L’application qui les héberge devient le point d’entrée d’interactions que Revolut cherche à encourager, prolonger et parfois personnaliser. Elle constitue ainsi un espace de distribution de services et de fidélisation, au-delà des seules opérations du compte, à l’image d’une grande plateforme commerciale numérique.
A ce titre, la Commission doit résoudre un problème épineux de périmètre. La banque est déjà fortement réglementée, mais pour des néobanques habillées d’une Super App une licence bancaire ne garantit pas, à elle seule, l’équité de toutes les techniques commerciales placées autour du compte.
Dans des univers autour du compte aussi divers, l’enjeu du DFA est de distinguer persuasion légitime et manipulation. Si les néobanques comme Revolut doivent pouvoir convaincre et fidéliser, les consommateurs doivent pouvoir comprendre, comparer, refuser et quitter un service sans obstacles indûment dissimulés.
La future réglementation européenne du DFA cherche à comprendre l’attractivité de ces interfaces et pourrait questionner certains de leurs parcours. Chez Revolut, comment la « Petite monnaie » est-elle proposée puis refusée ? Ses effets multiplicateurs sont-ils des mécanismes potentiellement addictifs ? La différence entre prix et valeur possible d’Ultra est-elle claire au moment de s’engager ? Que voient l’adolescent et son parent lors de la migration vers le compte adulte ?
Cette rencontre bruxelloise du 3 juin sur le DFA entre Revolut et Henna Virkkunen nous éclaire sur la nouvelle frontière de la néobanque. Revolut a excellé à transformer les services financiers en une expérience numérique continue. Mais comment rendre intelligibles, dans une même application, des offres soumises à des règles et à des logiques économiques aussi différentes.
L’Europe examine non seulement la sécurité de ces services, mais aussi la manière dont leurs interfaces façonnent les choix du consommateur. Pour Revolut, le DFA pourrait concerner une partie de ce qui fait sa puissance commerciale. Car derrière la liberté promise au client se trouvent aussi les règles écrites par celui qui dessine l’écran.
NOTES
1 Depuis novembre 2022.
2 Période de septembre 2023 à mars 2026.
3 58% des rencontres depuis cette date.
4 Dark patterns en anglais.
5 « Les RevPoints ne constituent ni un service de paiement ni un moyen de paiement, et ne sont soumis à aucune réglementation. Les services de paiement sous-jacents qui vous sont fournis en vertu des Conditions pour les particuliers, et pour lesquels le programme de fidélité est proposé, sont quant à eux réglementés. » - CGU Revolut Octobre 2026.
6 Pour un compte Standard.
7 60 euros par mois hors promotion ou remise.
8 Nous comprenons entre utilisateurs Revolut uniquement.
9 Merchant Category Code, numéro à 4 chiffres attribué par les réseaux de cartes bancaires pour classifier l'activité principale d'une entreprise.