Sommaire
1. France – Navigation en eaux troubles : garder la tête hors de l’eau
2. Prévisions économiques & financières
1. France – Navigation en eaux troubles : garder la tête hors de l’eau
2. Prévisions économiques & financières
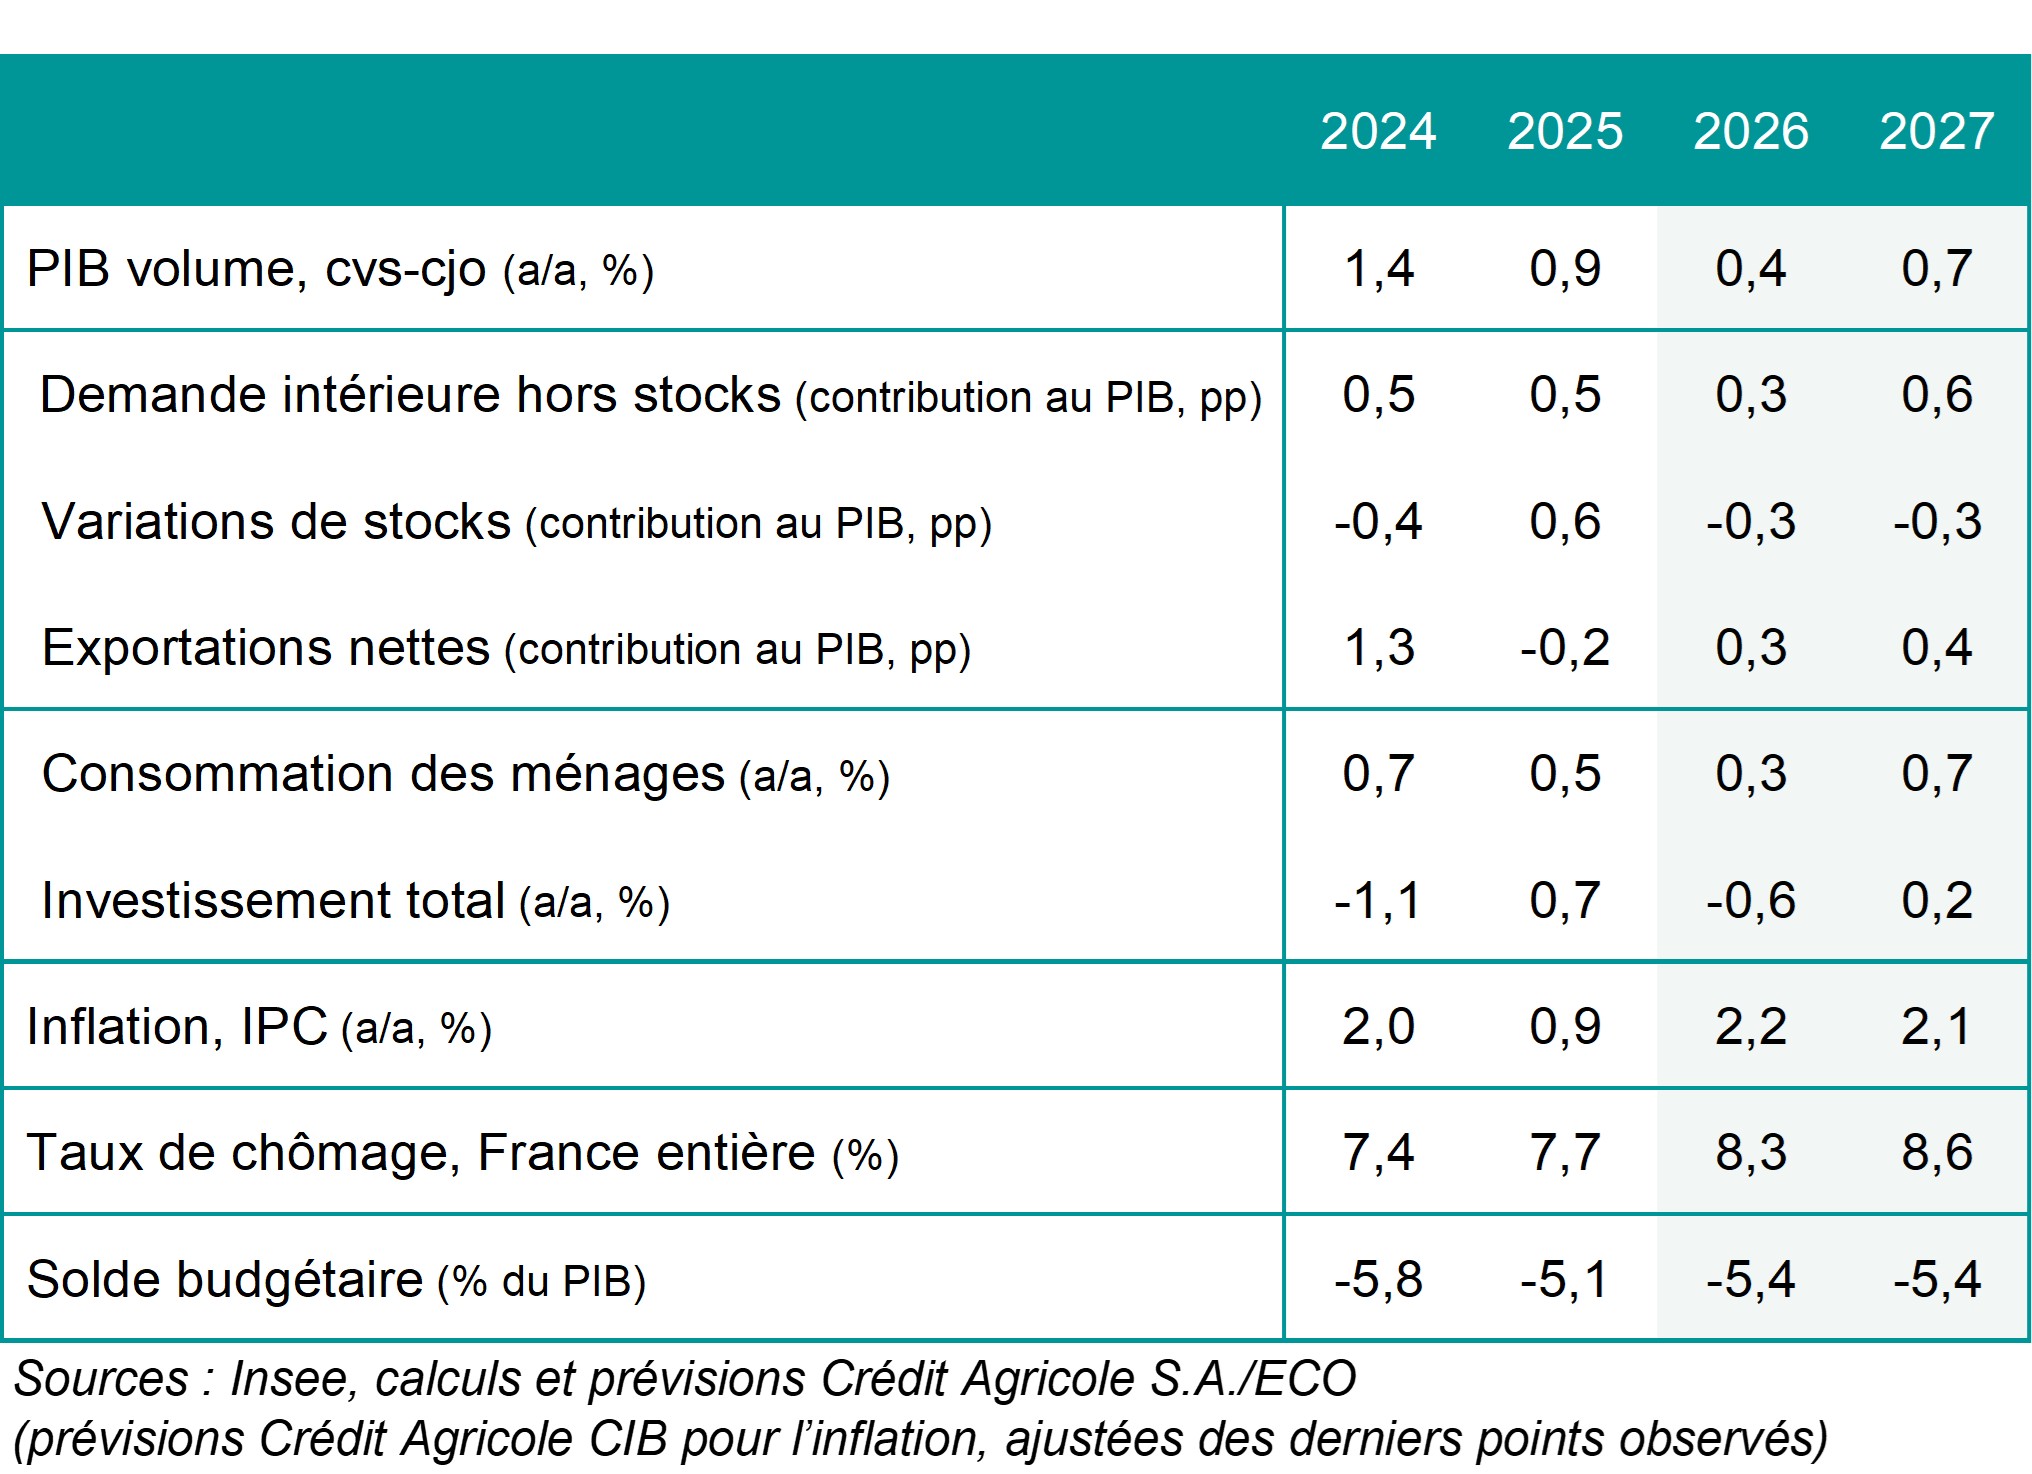
La croissance a déçu au premier semestre 2026, avec une activité stable en moyenne par rapport au semestre précédent, et un acquis de croissance pour 2026 de seulement 0,3% à l’issue du deuxième trimestre. L’activité devrait rebondir légèrement au troisième trimestre et progresser un peu en fin d’année, portant la croissance annuelle à 0,4% (après 0,9% en 2025). L’activité accélèrerait légèrement dans le courant de l’année 2027, mais la croissance annuelle resterait sensiblement inférieure au rythme de croissance potentielle, à 0,7%, alors même que l’écart de production serait négatif. L’inflation au sens de l’indice des prix à la consommation (IPC) atteindrait 2,2% en moyenne annuelle en 2026 (après 0,9% en 2025), tirée par les prix de l’énergie. Elle serait quasi stable en 2027, à 2,1%, alors que les prix des autres composantes du panier de consommation des ménages accélèreraient quelque peu.

CitationL'incertitude reste forte, tant sur le contexte international et les prix énergétiques que sur les orientations de politique économique et budgétaire nationales, alimentée par les débats budgétaires actuels et la perspective des élections présidentielles de 2027.
Le produit intérieur brut (PIB) en volume a légèrement diminué au premier trimestre 2026 (‑0,2% T1/T4), puis il est resté stable au deuxième trimestre (+0,0% T2/T1). Dans notre scénario précédent (juin), nous avions retenu une croissance de -0,1% au premier trimestre (ce qui correspondait alors à l’estimation de l’Insee, qui a depuis été révisée à la baisse), et notre prévision de croissance pour le deuxième trimestre s’élevait à +0,1%, ce qui paraissait pourtant plutôt prudent en comparaison de celles des autres prévisionnistes à date. Finalement, l’activité est donc restée stable en moyenne au premier semestre en comparaison du semestre précédent, et l’acquis de croissance1 pour l’année 2026 à l’issue du deuxième trimestre s’élève à seulement 0,3% (-0,2 point par rapport à notre scénario de juin).
L’inflation au sens de l’IPC a atteint 3,1% en glissement annuel en septembre d’après l’Insee, soit un niveau sensiblement supérieur à celui prévu dans notre scénario à l’été (1,9%). L’écart de prévision provient essentiellement de la composante énergétique. En effet, notre scénario de juin avait été arrêté juste après la signature du mémorandum entre les États-Unis et l’Iran, ce qui s’était traduit par une détente des prix à terme de l’énergie sur les marchés. Cet accord a depuis fait long feu. Nos nouvelles prévisions d’inflation sont arrêtées sur la base des futures de marché en moyenne sur trois jours au 29 septembre pour les prix de l’énergie. Le prix du Brent de la mer du Nord (référence pour le pétrole en Europe) s’établirait ainsi en moyenne à 90 dollars par baril ($/bbl) en 2026, puis à 84 $/bbl en 2027. Le prix du gaz Title Transfer Facility (TTF, cotation de référence pour le gaz en Europe) s’établirait en moyenne à 56 euro par mégawattheure (€/MWh) en 2026, puis à 54 €/MWh en 2027. La hausse des prix de marché de l’énergie serait ainsi importante en 2026 (+31% pour le pétrole et +53% pour le gaz), mais les prix resteraient nettement inférieurs aux niveaux connus lors du précédent choc inflationniste, surtout ceux du gaz (les prix s’étaient établis, en moyenne, à 101 $/bbl pour le Brent et à 132 €/MWh pour le gaz TTF en 2022). En outre, en France, la plus grande disponibilité du parc nucléaire en 2026 devrait limiter très fortement la transmission de la hausse des prix du gaz à ceux de l’électricité (le prix de marché de l’électricité étant fixé par le coût marginal de production).
La déception sur la croissance au premier semestre nous a conduit à revoir à la baisse notre prévision de croissance pour 2026, à 0,4% (‑0,2 point). L’inflation serait plus élevée que ce que nous avions anticipé dans notre scénario du trimestre dernier, atteignant 2,2% (+0,4 point) en moyenne annuelle en 2026 au sens de l’IPC. Pour l’année 2027, notre prévision de croissance est également révisée légèrement à la baisse, à 0,7% (‑0,1 point), alors que la prévision d’inflation est sensiblement rehaussée, à 2,1% (+0,6 point).
Aux États-Unis, l’activité reste vigoureuse, soutenue notamment par le dynamisme des investissements dans l'intelligence artificielle, la robustesse relative du marché du travail, l’orientation plus favorable de la politique budgétaire ainsi que certains effets de richesse. La croissance se maintiendrait ainsi à 2,1% en 2026 (comme en 2025) et resterait quasi stable en 2027, à 2,0%. L’inflation atteindrait 3,4% en moyenne annuelle en 2026, puis elle diminuerait à 2,3% en 2027. La Fed pourrait procéder à deux hausses de 25 points de base (pb) supplémentaires de ses taux d’intérêt directeurs en décembre 2026 et mars 2027, portant la borne supérieure de la fourchette des taux des Fed funds à 4,50%. Elle les maintiendrait ensuite inchangés jusqu’au quatrième trimestre 2027, où elle pourrait alors les abaisser de 50 pb.
En Chine, bénéficiaire du cycle mondial d’investissement dans les infrastructures d’IA, la demande intérieure demeure faible, mais la demande extérieure de produits manufacturés reste solide. La croissance y atteindrait ainsi 4,5% par an en 2026 et 2027, tandis que l’inflation resterait faible, autour de 1% par an.
En zone euro, la croissance s’est révélée plus importante qu’anticipé au premier semestre, avec un rythme de +0,3% par trimestre hors Irlande. Compte tenu d’un acquis de croissance solide, la croissance ne fléchirait donc que faiblement en 2026, malgré le choc sur les prix de l’énergie. Elle s’établirait ainsi à 1,0% en moyenne en zone euro, après 1,3% en 2025. Elle approcherait le rythme de croissance potentielle en 2027, à 1,1%. En moyenne annuelle, l’inflation atteindrait 3,0% en 2026 et en 2027 (au sens de l’indice des prix à la consommation harmonisé, l’IPCH). Face au regain d’inflation, la Banque centrale européenne a déjà relevé ses taux d’intérêt directeurs de 50 pb depuis juin, portant le taux de dépôt à 2,50%. Notre scénario table sur une nouvelle hausse de 25 pb en décembre, suivie d’un maintien du taux de dépôt à 2,75% ensuite sur l’ensemble de l’année 2027 ; il reste entouré d’un risque haussier.
Le décrochage français par rapport au reste de la zone euro au premier semestre s’explique d’abord par des facteurs de soutien spécifiques dans les autres grands pays de la zone euro. En effet, l’activité est soutenue en Allemagne par l’investissement public en lien avec la montée en charge du bazooka budgétaire, en Italie par l’investissement grâce aux derniers versements du plan de relance européen (Plan national de relance et de résilience, PNRR), en Espagne également par les derniers versements du PNRR, ainsi que par la vigueur du marché du travail. La France, compte tenu de l’état de ses finances publiques, doit faire avec une impulsion budgétaire négative, et elle a subi certains effets spécifiques en début d’année liés à la loi spéciale (notamment la baisse de l’investissement des ménages au premier trimestre avec la suspension du guichet MaPrimeRénov’). Par ailleurs, la canicule n’aurait affecté la production agricole qu’en France au deuxième trimestre, ce qui peut en partie s’expliquer par sa spécialisation (notamment le maïs, qui a beaucoup souffert en comparaison du blé), mais aussi potentiellement par une prise en compte plus tardive par les autres instituts statistiques.
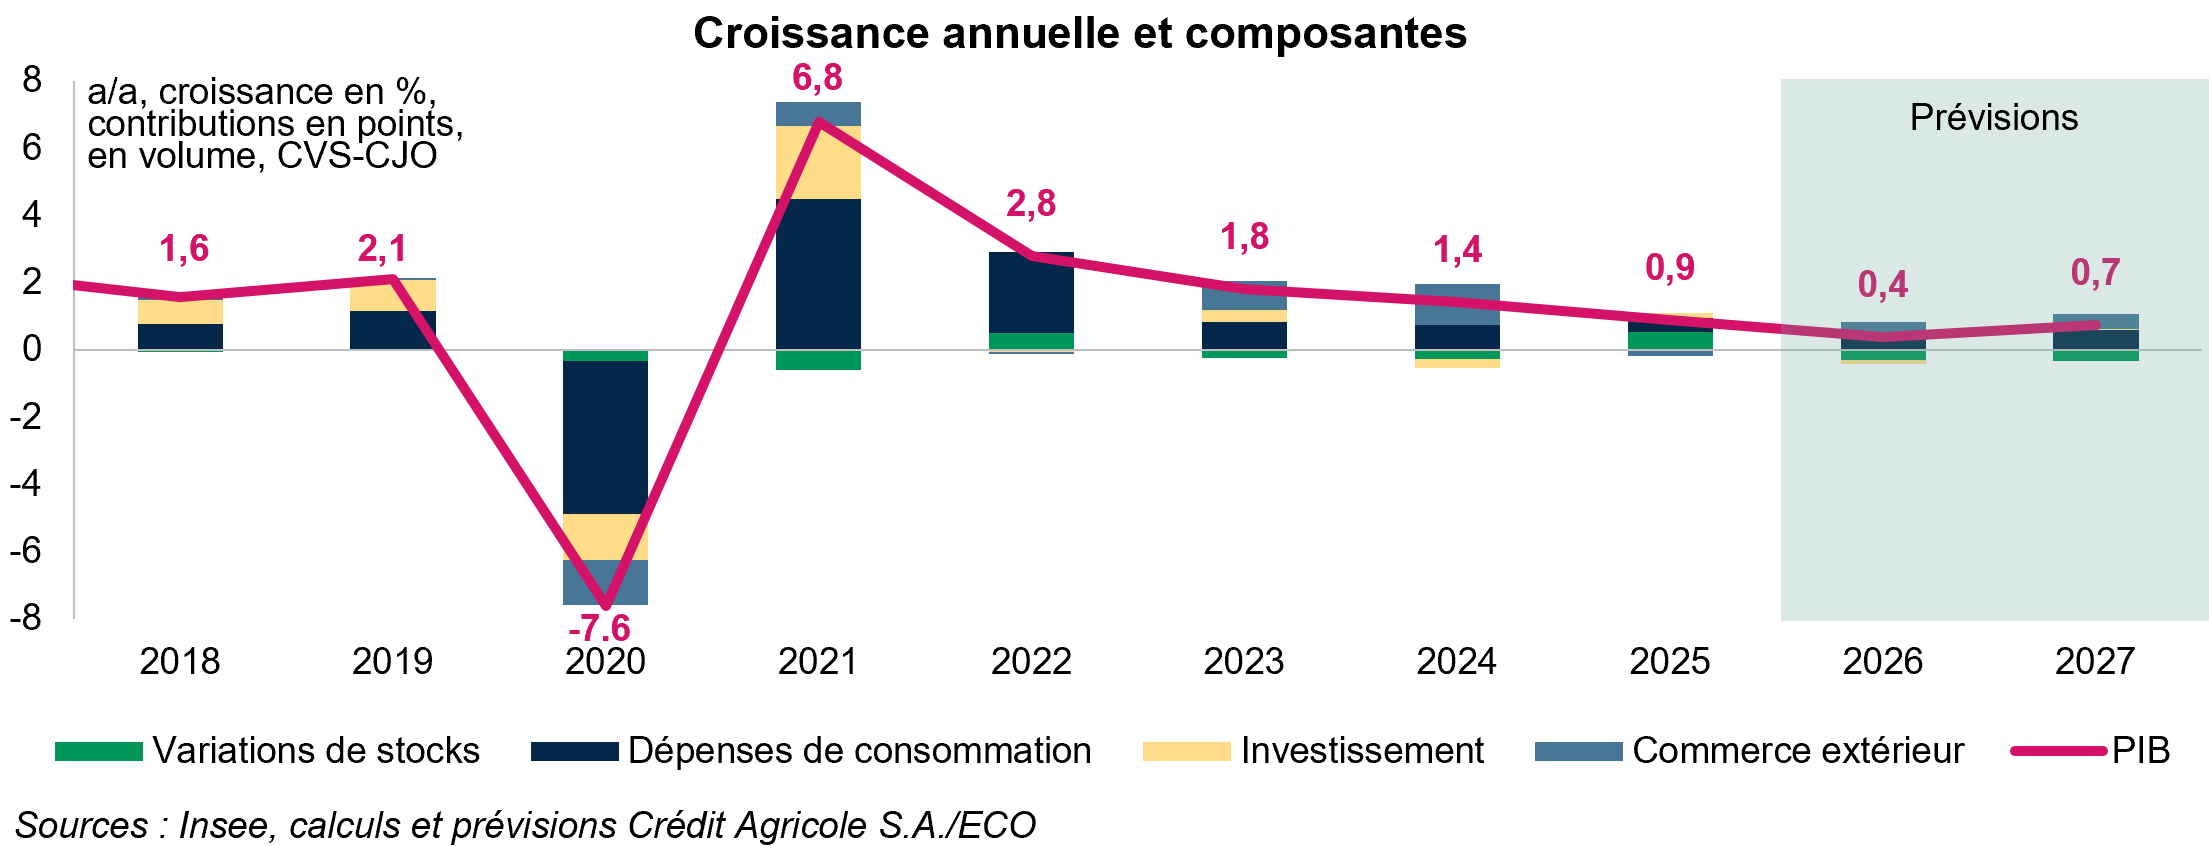
L’activité ralentirait sensiblement en 2026, avec une croissance annuelle de seulement 0,4%, après +0,9% en 2025 (en données corrigées des effets des jours ouvrables, CJO). La croissance serait en effet pénalisée par la mauvaise performance du premier semestre. En rythme trimestriel et en prévision, l’activité rebondirait légèrement au troisième trimestre (+0,1% T3/T2) et progresserait un peu en fin d’année (+0,2% T4/T3).
Le ralentissement de l’activité en 2026 par rapport à l’année précédente s’expliquerait d’abord par le repli de la contribution des variations de stocks à la croissance (‑0,3 point, après +0,6 point). Cet effet serait toutefois en partie contrebalancé par le rebond de la contribution du commerce extérieur à la croissance (+0,3 point, après -0,2 point). Enfin, la demande intérieure totale hors stocks ralentirait, avec une contribution à la croissance de 0,3 point, après +0,5 point en 2025.
Les dépenses de consommation des ménages ralentiraient en effet en 2026 (+0,3%, après +0,5%), ce qui serait toutefois compensé par une accélération des dépenses de consommation des administrations publiques (APU, +1,3%, après +0,7%). L’investissement total se replierait (-0,6%, après +0,7%), avec une contraction importante de l’investissement des administrations publiques liée au cycle électoral (‑1,7%, après +2,7%), ainsi que de celui des ménages (-1,2%, après +0,1%). Le recul de l’investissement des entreprises non financières serait plus modéré (-0,2%, après +0,7%). Les importations ralentiraient nettement (+1,0%, après +3,0%), tandis que les exportations resteraient relativement dynamiques (+2,0%, après +2,4%).
Les effets des épisodes de chaleur sur l’activité sont estimés à -0,1 pt sur l’ensemble de l’année 2026 par l’Insee, essentiellement via la dégradation de la production agricole, déjà largement enregistrée en comptabilité nationale au deuxième trimestre (du fait de la comptabilisation au fur et à mesure de la pousse pour la production végétale). Nos prévisions ont été arrêtées avant les évènements d’octobre en France (manifestations violentes et dégradations). Toutefois, à ce stade, l’impact devrait être faible sur la croissance annuelle. En général, ce genre d’évènements peut se traduire par un creux d’activité, mais il est ensuite très vite rattrapé. Il y aura évidemment un coût pour les finances publiques et les assureurs, mais en termes d’activité globale, cela ne devrait changer la dynamique qu’à la marge (même s’il faudra évidemment suivre l’évolution de la situation). Il pourrait même y avoir un rebond d’activité par la suite pour les réparations, dans la construction par exemple, qui compenserait au moins partiellement à terme les potentielles pertes dans d’autres secteurs à court terme (commerce…). Le canal le plus délétère pourrait être celui de la confiance, mais l’impact est très incertain et dépendra de l’évolution et de la durée des événements. Cela pourrait en effet avoir des répercussions sur les comportements des ménages et des entreprises (attentisme).
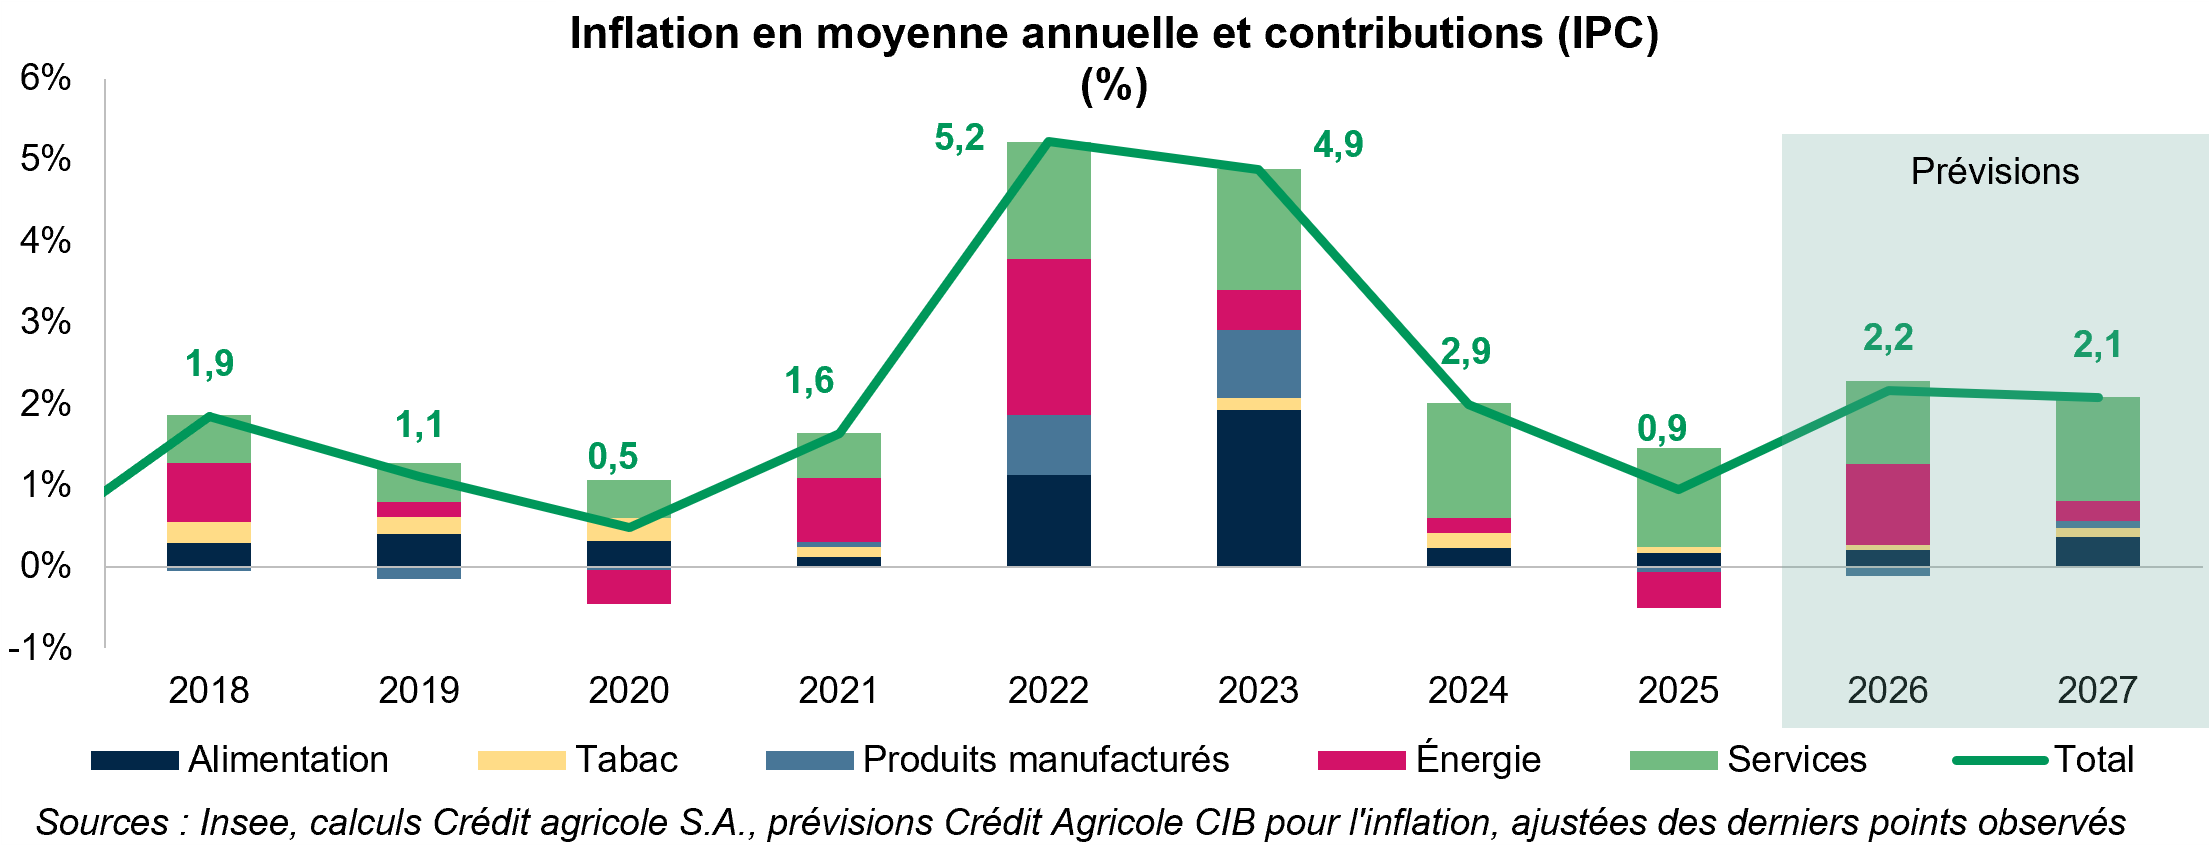
L’inflation augmenterait à 2,2% en moyenne annuelle au sens de l’IPC en 2026 (après 0,9%). L’accélération des prix s’expliquerait par le rebond des prix de l’énergie, qui augmenteraient de 12,8% en moyenne annuelle, après -5,6% en 2025. Les prix des services ralentiraient légèrement (+2,0%, après +2,3% l’année précédente), ceux de l’alimentation resteraient faiblement dynamiques (+1,4%, après +1,2%) et ceux des produits manufacturés continueraient de se replier (-0,5%, après -0,3%). Au sens de l’IPCH, qui permet une comparaison des taux d’inflation entre les différents pays de l’Union européenne, l’inflation atteindrait 2,5% en moyenne annuelle en France (après 0,9% en 2025). L’inflation en France resterait ainsi plus modérée qu’en moyenne en zone euro (3,0%) et dans les autres grands pays de la zone euro.
La croissance se redresserait légèrement en 2027, à 0,7%, restant sensiblement inférieure au rythme de croissance potentielle (de l’ordre de 1%), ce qui creuserait encore un peu l’écart de production2 dans un contexte d’incertitude toujours forte. La croissance annuelle serait pénalisée en 2027 par un acquis de croissance très faible à fin 2026 (+0,2%). L’activité accélérerait toutefois un peu dans le courant de l’année en rythme trimestriel, puisqu’elle progresserait de 0,3% par trimestre au second semestre, après +0,2% par trimestre au premier semestre.
L’accélération de l’activité en 2027 par rapport à l’année précédente serait permise par l’accélération de la demande intérieure totale hors stocks (avec une contribution à la croissance de 0,6 point), et par le renforcement du rythme de croissance des exportations qui porterait la contribution du commerce extérieur à la croissance un peu plus haut que l’année précédente (à +0,4 point). Les variations de stocks continueraient en revanche de peser sur la croissance annuelle à hauteur de 0,3 point.
La consommation des ménages accélérerait quelque peu en 2027 (à +0,7%), tandis que celle des administrations publiques ralentirait légèrement (à +0,9%). L’investissement total rebondirait faiblement (à +0,2%), affecté par la hausse passée des taux d’intérêt : celui des entreprises non financières se redresserait à peine (+0,3%), tandis que celui des ménages se stabiliserait, et celui des administrations publiques se replierait plus légèrement que l’année précédente (-0,2%). Le rythme de croissance des importations se renforcerait (+1,6%), mais l’accélération des exportations serait plus importante (à +2,9%).
L’inflation serait quasi stable en 2027, à 2,1% pour l’IPC. Les prix de l’énergie ralentiraient sensiblement (+3,0%), mais les prix des autres composantes du panier de consommation accéléreraient, notamment ceux des services (+2,4%) et de l’alimentation (+2,6%), tandis que les prix des produits manufacturés rebondiraient légèrement (+0,4%). L’inflation au sens de l’IPCH serait également quasi stable en 2027 et s’établirait à 2,4%, toujours nettement inférieure à la moyenne de la zone euro (3,0%), ce qui permettrait la poursuite des gains de compétitivité relatifs par rapport au reste de la zone euro initiés depuis plusieurs années.
Notre prévision de croissance pour le troisième trimestre 2026 (+0,1% T3/T2) correspond à la prévision de la Banque de France réalisée à l’issue de son enquête mensuelle de conjoncture publiée début octobre. Elle correspond également à la prévision de l’Insee dans sa note de conjoncture de septembre. Elle est un peu inférieure à celle du Consensus Forecasts de septembre (dernière prévision trimestrielle, à +0,2%).
Notre prévision de croissance annuelle pour 2026 (+0,4%) correspond ainsi à la prévision de la Banque de France dans le scénario de base de ses projections macroéconomiques intermédiaires de septembre, et à la prévision de l’Insee dans sa note de conjoncture de septembre. Elle correspond aussi à la dernière prévision annuelle du Consensus Forecasts (octobre), à celle du Fonds monétaire international (FMI) dans ses Perspectives de l’économie mondiale d’octobre et à celle de l’Organisation de coopération et de développement économiques (OCDE) dans ses Perspectives économiques intermédiaires de septembre. Elle est légèrement inférieure à la prévision du Gouvernement de septembre, qui est de 0,5% (Projet de loi de finances pour 2027 ; Rapport économique, social et financier 2027).
Notre prévision de croissance pour l’année 2027 (0,7%) correspond aux dernières prévisions du Consensus Forecasts (octobre), du FMI (octobre) et de l’OCDE (septembre). Elle est en revanche inférieure à la dernière prévision du Gouvernement (septembre), qui s’établit à 1,0% pour 2027 (une prévision qui a été jugée optimiste par le Haut Conseil des finances publiques). Elle est également inférieure à la prévision du scénario de base de la Banque de France de septembre (+0,9%), tout en restant supérieure à celle troisième trimestre, la confiance des ménages a toutefois légèrement rebondi par rapport au deuxième trimestre (+2 points), et les données sur la consommation en biens à fin août indiquent une accélération par rapport au trimestre précédent.
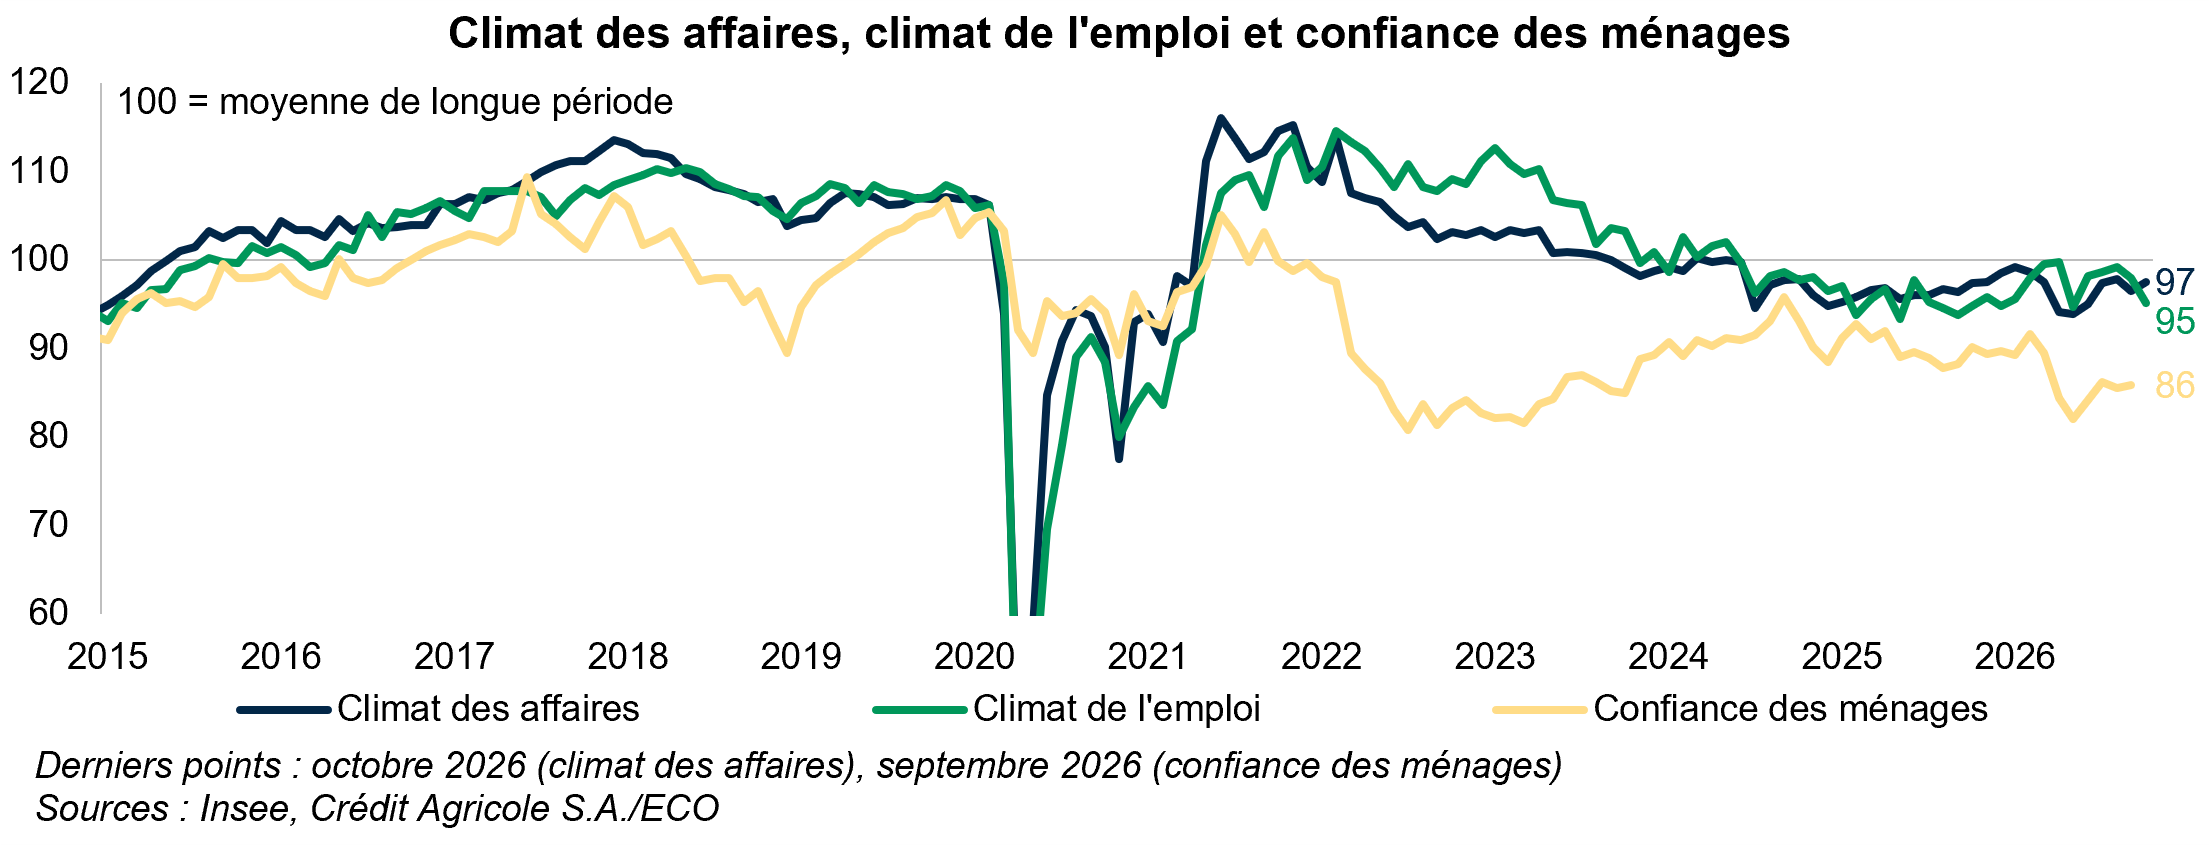
Le climat des affaires publié par l’Insee a légèrement augmenté en octobre (+1 point, à 97). Il reste un peu en deçà de son niveau moyen de longue période (100). Le climat des affaires a augmenté en octobre dans l’industrie (+4 points, à 105), et dans une moindre mesure dans les services (+1 point, à 99). Il s’est en revanche légèrement replié dans le bâtiment (-1 point, à 95) et le commerce de détail (y compris commerce et réparation automobiles, -3 points, à 93), où il s’est davantage éloigné de sa moyenne historique. Le climat des affaires dans le commerce de gros avait par ailleurs diminué en septembre (-2 points par rapport à juillet, à 93, pour cet indicateur bimestriel). En moyenne au troisième trimestre (donc avant octobre), le climat des affaires s’était établi à un niveau supérieur à son niveau moyen du deuxième trimestre (+3 points), ce qui soutient notre prévision d’un léger rebond de l’activité au troisième trimestre. Le climat de l’emploi s’est, quant à lui, sensiblement replié en octobre (‑3 points, à 95), s’éloignant de sa moyenne de long terme. En moyenne au troisième trimestre, ce dernier s’était toutefois établi à un niveau légèrement supérieur à celui moyen au deuxième trimestre (+1 point).
La confiance des ménages est restée stable en septembre à un niveau dégradé (86), nettement sous sa moyenne de longue période (100). Le climat de l’épargne s’est replié (-4 points, à 121), mais il reste très supérieur à son niveau moyen de longue période, ce qui suggère que le taux d’épargne des ménages devrait rester élevé à court terme. En moyenne au troisième trimestre, la confiance des ménages a toutefois légèrement rebondi par rapport au deuxième trimestre (+2 points), et les données sur la consommation en biens à fin août indiquent une accélération par rapport au trimestre précédent.
D’après les comptes nationaux, l’emploi total est de nouveau resté stable au deuxième trimestre 2026. La légère baisse de l’emploi salarié (-0,1%, après -0,1%) a encore été compensée par une hausse de l’emploi non-salarié (+0,7%, après +0,7%). Au sein de l’emploi salarié, l’emploi privé s’est un peu contracté (-0,1%), tandis que l’emploi public a légèrement rebondi (+0,1%, après -0,1%). Le nombre d’heures travaillées a par ailleurs de nouveau légèrement diminué (-0,1%, après -0,1%). Cette dynamique devrait se poursuivre au deuxième semestre, et l’emploi total serait quasi stable en moyenne en 2026 (+0,1%), ce qui reflèterait un nouveau léger repli de l’emploi salarié privé, une nouvelle légère hausse de l’emploi public, et une poursuite de la hausse de l’emploi non salarié.
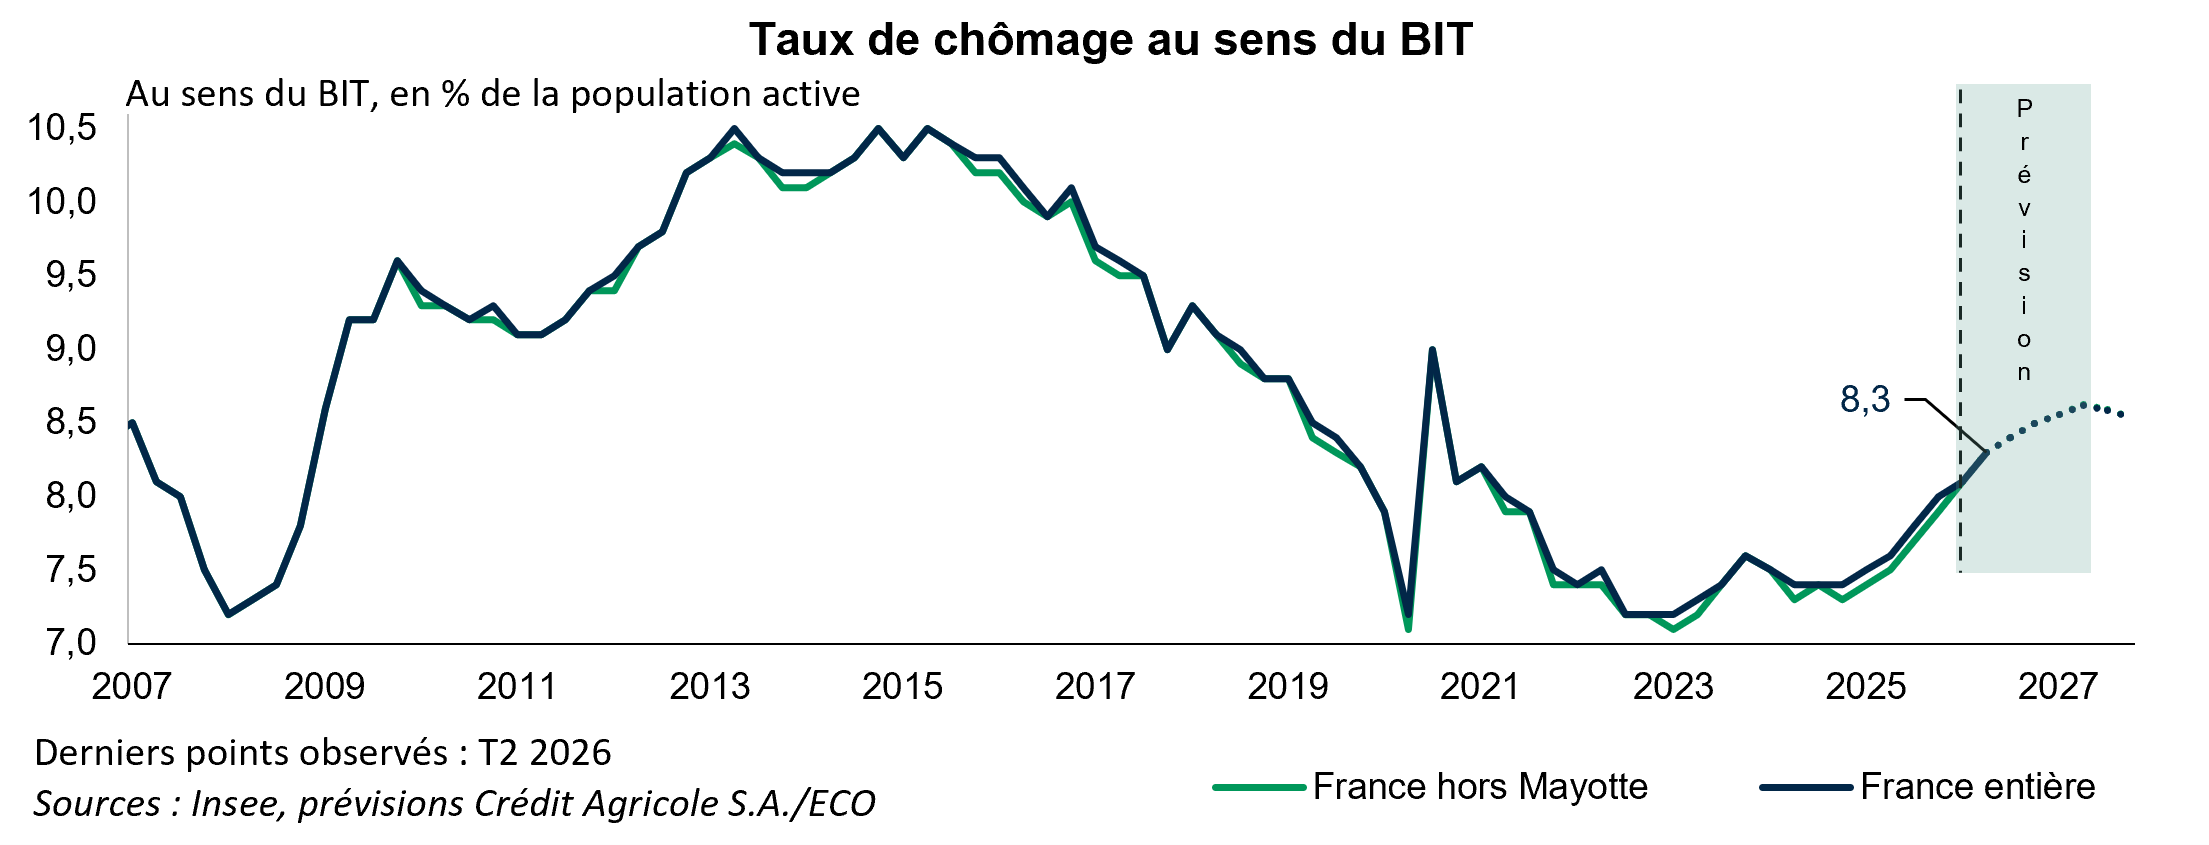
Le taux de chômage a de nouveau augmenté au deuxième trimestre 2026 (+0,2% T2/T1, après +0,1% T1/T4), atteignant 8,3% de la population active pour la France entière, soit son plus haut niveau depuis le troisième trimestre 2020. La loi pour le plein emploi affecte toutefois la mesure du taux de chômage. L’Insee estime ainsi que les publics concernés (allocataires du RSA et jeunes accompagnés par les Missions locales) contribuent pour près de la moitié à la hausse totale du taux de chômage depuis sa mise en œuvre au premier trimestre 2025 (+0,44 point sur +0,98 point). Cette contribution comptable ne permet toutefois pas de distinguer les effets de la loi pour le plein emploi des effets conjoncturels affectant ces publics, mais il est très probable que la hausse de leur taux d’activité, et donc celle de leur taux de chômage, soient liées à sa mise en œuvre (ces personnes étant désormais inscrites automatiquement auprès de France Travail). Le taux d’activité des 15-64 ans est par ailleurs resté historiquement très élevé au deuxième trimestre (à 75,4%), inférieur de seulement 0,1 pp à son record du premier trimestre 2026.
En prévision, compte tenu de la légère progression de la population active et de la relative stagnation de l’emploi, le taux de chômage continuerait d’augmenter d’ici le premier semestre 2027, atteignant 8,6%. Il ne diminuerait ensuite que légèrement au quatrième trimestre 2027 (à 8,5%), en lien avec l’accélération de l’activité et de l’emploi. En moyenne annuelle, il s’établirait ainsi pour la France entière à 8,3% en 2026, puis à 8,6% en 2027 (après 7,7% en 2025). Il resterait sensiblement inférieur à son niveau moyen connu pendant la décennie 2010 (9,6%).
Au deuxième trimestre 2026, le revenu disponible brut des ménages a continué de progresser en termes nominaux (+0,5% T2/T1, après -0,1%). Toutefois, compte tenu de l’accélération du prix de la consommation des ménages (à +1,0% T2/T1, après +0,6%), le pouvoir d’achat du revenu disponible brut s’est replié de 0,5% (après -0,1% T1/T4). La consommation ayant progressé au deuxième trimestre, le taux d’épargne des ménages a ainsi reculé à 17,2% (après 17,9% au premier trimestre). Au troisième trimestre, le pouvoir d’achat diminuerait de nouveau très légèrement, avant de se stabiliser en fin d’année. En moyenne en 2026, le pouvoir d’achat des ménages serait ainsi pénalisé par la remontée de l’inflation, avec une baisse de l’ordre de 0,5% (après -0,4% l’année précédente). La hausse des salaires serait en effet plus modérée que celle des prix, et l’emploi serait à l’arrêt. Le pouvoir d’achat devrait ensuite rebondir en 2027 (+0,8%), quand les salaires et les prestations sociales se redresseront en termes réels. Le taux d’épargne des ménages diminuerait un peu en moyenne en 2026 (à 17,2%, après 17,8% en 2025). Les ménages resteraient prudents en 2027, ce qui se traduirait par une quasi-stabilité de leur taux d’épargne à un niveau élevé (17,3%, contre une moyenne de 14,6% entre 2000 et 2019).
Le taux de marge des sociétés non financières (SNF) est resté stable au deuxième trimestre 2026 (à 31,5%), malgré la hausse des prix de l’énergie, du fait de la baisse des salaires en termes réels. Il est ainsi resté supérieur à son niveau d’avant la crise sanitaire (+0,6 point par rapport à l’année 2019). Sur le reste de l’année 2026 et en 2027, le taux de marge moyen devrait se stabiliser à un niveau proche de ce niveau « satisfaisant ». En 2027, l’effet négatif de la hausse des salaires réels sur le taux de marge serait en effet compensé par l’effet positif des gains de productivité, alors que l’activité accélérerait quelque peu.
Dans notre prévision, le déficit public en 2026 correspond à celui prévu par le Gouvernement dans le projet de loi de finances (PLF) pour 2027 (5,4% du PIB). En revanche pour 2027, nous anticipons un déficit supérieur de 0,4 point de PIB (soit env. 12 milliards d’euros) à la prévision gouvernementale à date (5,4%, contre 5,0%). L’écart en 2027 provient en partie d’une prévision de croissance plus faible dans notre scénario (+0,7%, contre +1,0% pour le Gouvernement).
Notre prévision a été réalisée avant de connaître les détails du PLF du Gouvernement pour 2027, mais nous connaissions déjà sa cible de déficit public. Notre prévision correspond ainsi à un scénario où les amendements des parlementaires conduiraient à dégrader légèrement le solde public (renoncement à environ un quart des économies nettes nouvelles proposées), ce que le Gouvernement tolèrerait afin de faire voter un PLF, dans la mesure où le scénario d’une loi spéciale serait pire (le déficit se dégraderait en effet d’au moins 0,5 pt de PIB par rapport à 2026, atteignant donc plus de 5,9% en cas d’application prolongée3). Cela permettrait aussi de sécuriser certaines priorités stratégiques, avec notamment la hausse prévue du budget des Armées (+6,4 milliards d’euros l’an prochain). La charge de la dette atteindrait environ 79 milliards d’euros en 2026 (soit 2,7% du PIB) et augmenterait tendanciellement, dans une ampleur qui dépend du scénario de taux retenu : dans notre scénario, elle dépasserait 3% du PIB dès 2027 (3,2%). La dette publique atteindrait plus de 119% du PIB fin 2026, puis près de 122% du PIB fin 2027.
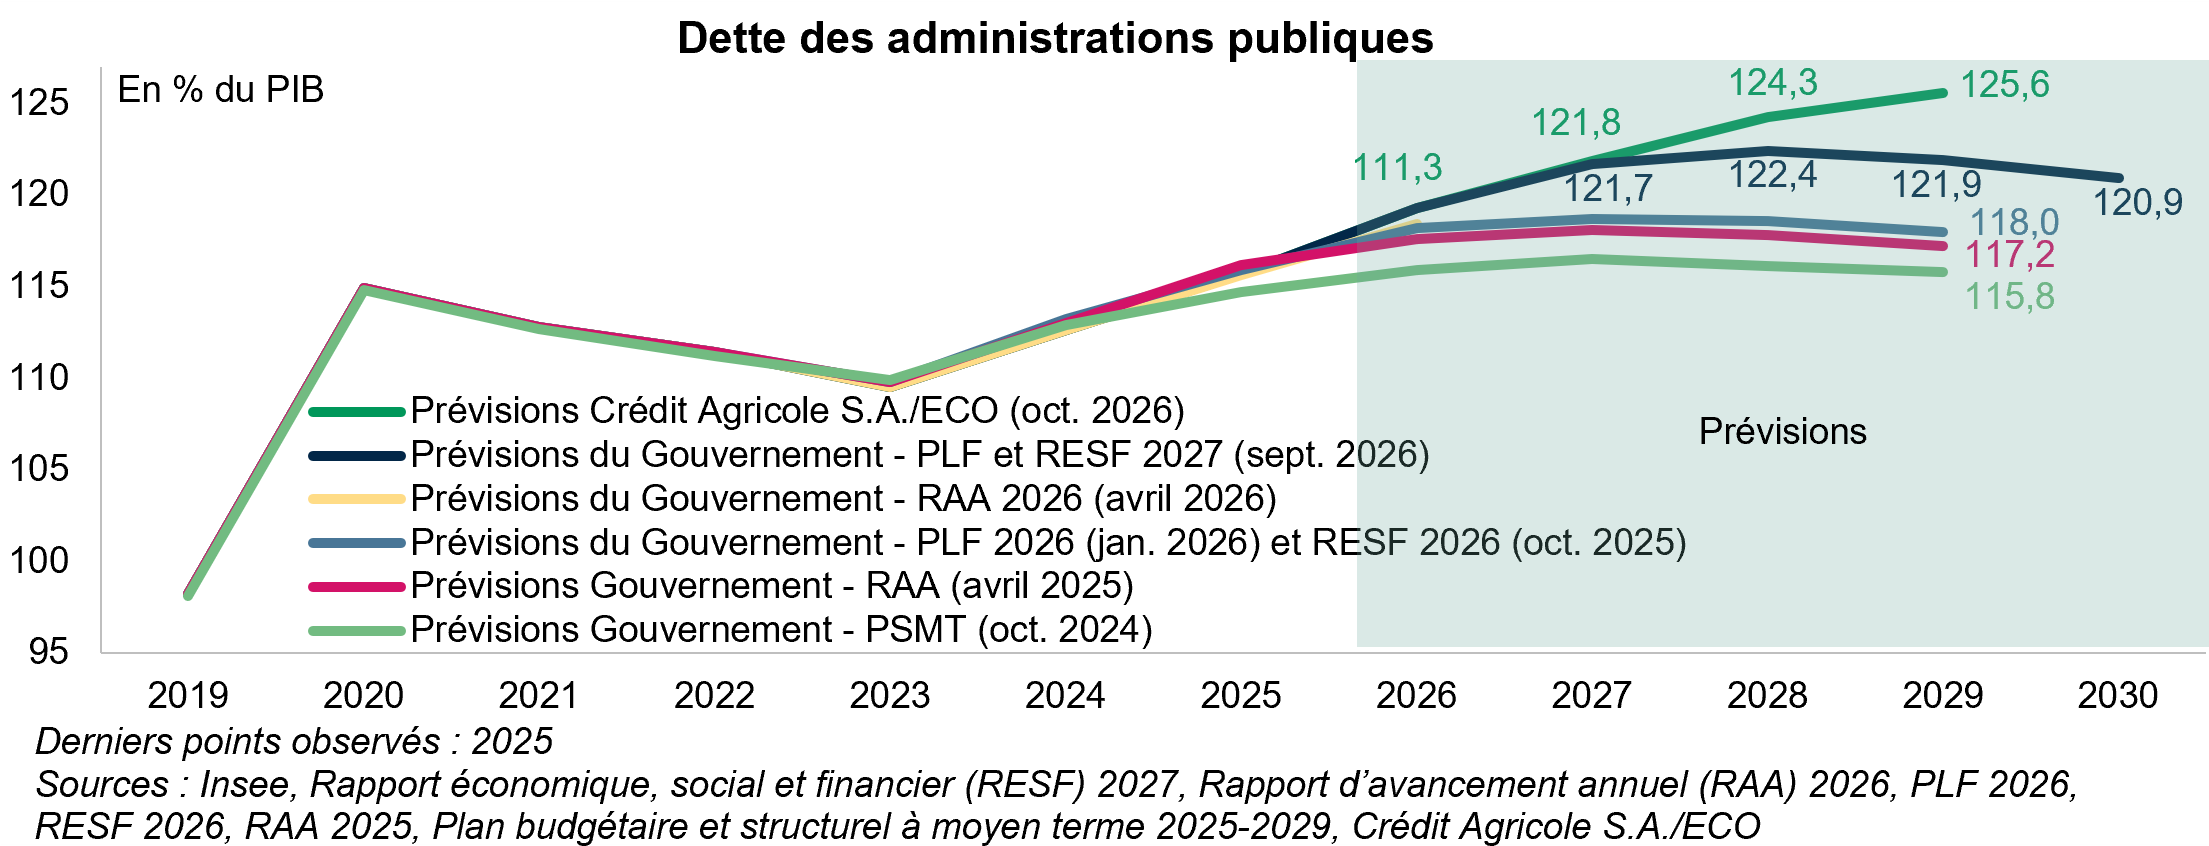
D’autres scénarios sont toutefois possibles, comme l’application d’une loi spéciale, ou encore l’application par ordonnance du PLF du Gouvernement. En termes de déficit public, notre scénario pour 2027 se situe dans l’intervalle de ces différents scénarios.
Le PLF du Gouvernement prévoit en affichage 54 milliards d’euros d’économies par rapport au tendanciel, mais en réalité 43 milliards d’euros de mesures nouvelles (le reste provenant de mesures déjà prises en 2026, et qui auront un effet en 2027). Ces « nouvelles » économies seraient réparties en 40% sur les recettes, et 60% sur les dépenses des administrations publiques. Si ce PLF était adopté en l’état (ce qui est très hypothétique), et qu’il permettait effectivement de réaliser les économies avancées par le Gouvernement, cela serait un bon premier pas dans la trajectoire de stabilisation du ratio de dette publique, bien que cet effort devrait être poursuivi pendant au moins 4-5 ans, et que nous anticiperions davantage d’effets récessifs sur l’activité que ce qui est prévu par le Gouvernement si un tel scénario venait à se confirmer. Les recommandations sont globalement des efforts en moyenne de 30 milliards d’euros d’économies par an (par rapport au tendanciel) pendant 6 ans pour parvenir à stabiliser le ratio de dette publique dans des conditions satisfaisantes, avec un frontloading souhaitable (faire davantage d’économies au début de la trajectoire) afin d’éviter un coût plus élevé ensuite. Par rapport à la dernière décennie (où il était négatif et avait un effet baissier sur le ratio de dette publique), l’écart entre le taux d’intérêt apparent sur la dette et le taux de croissance nominale du PIB pourrait devenir positif dès 2028, ce qui compliquerait le redressement des finances publiques.
L’incertitude reste forte, que ce soit sur le scénario international et les prix de l’énergie, ou en termes de politique économique et budgétaire au niveau national, avec le feuilleton budgétaire en cours, puis les élections présidentielles de 2027. Si les risques existent dans les deux sens, ils sont plutôt orientés à la hausse sur l’inflation et à la baisse sur la croissance.
Prévisions arrêtées le 29/09/2026.
Article achevé de rédiger le 26/10/2026.
___________________
1 L’acquis de croissance est la croissance qui se réaliserait en moyenne sur l’année si la croissance était nulle sur les trimestres restants.
2 L’écart de production est l’écart entre le PIB effectif et le PIB potentiel (souvent exprimé en % du PIB potentiel). Le PIB potentiel correspond à la production pouvant être réalisée avec les facteurs de production disponibles (capital et travail) sans créer de tension sur les prix.
3 Effets d’une application prolongée de la loi spéciale en 2027, Rapport de l’Inspection générale des finances, juillet 2026.