Aller au contenu principal

      Navigation principale Internet (mobile)

      • Qui sommes-nous ?
      • Dossiers ECO
Me connecter
      • FR
      • EN
Accueil - Etudes économiques

Navigation principale Internet

  • Qui sommes-nous ?
  • Dossiers ECO

Search

      • FR
      • EN

User account menu

    Me connecter
    • Connectez-vous
  1. Accueil
  2. Recherche
  3. Allemagne – La reprise à l’épreuve du troisième trimestre
Image principale
Allemagne – La reprise à l’épreuve du troisième trimestre
Allemagne

Allemagne – La reprise à l’épreuve du troisième trimestre

09 Octobre 2026
 - 
Type de contenu
Publication ECO
Copier le lien
Télécharger l’étude

Nos experts

Contacts / Experts
Image
Ivana TERLEVIC
Prénom
Ivana
 
Name
TERLEVIC
Economiste
Sommaire

1. Repli des commandes en août après un pic de grands contrats en juillet

2. Automobile : production atone, électrique en hausse, emploi au plus bas

3. Ventes au détail : les ménages restent sur la réserve

4. Indicateurs d’enquête : amélioration du côté des entreprises, prudence du côté des ménages
 

Body

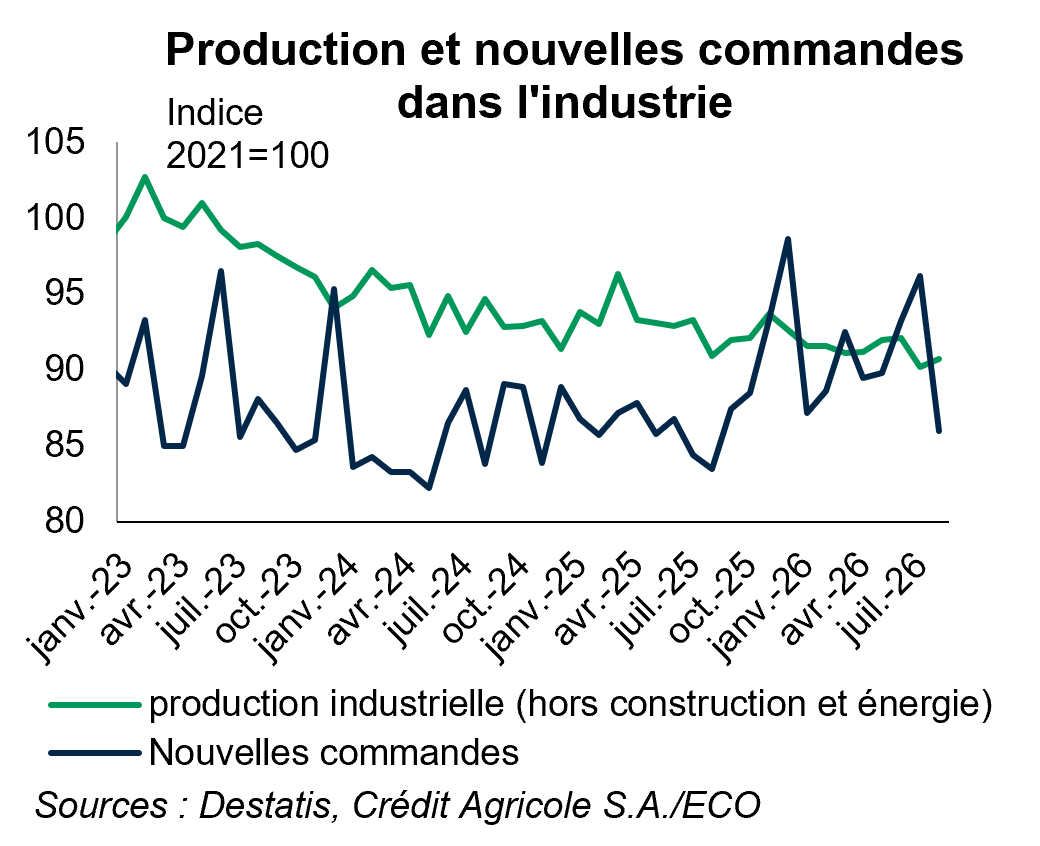
La production industrielle rebondit de +0,6% en août (hors énergie et construction), après un fort recul en juillet (-2,1%), imputable à l'automobile. Les nouvelles commandes industrielles se replient nettement en août (-10,6%), après un pic exceptionnel de grands contrats en juillet. Hors commandes importantes, elles sont quasi stables. La production automobile reste atone et l'emploi du secteur atteint un nouveau point bas sous l'effet conjugué de la transition électrique, de la concurrence chinoise et des incertitudes douanières. Les ventes au détail rebondissent en août (+1,3% en réel), mais ne compensent qu'en partie la chute de juillet. Les indicateurs avancés pointent vers une amélioration de l'activité à court terme du côté des entreprises, mais les ménages restent prudents. 

Contacts / Experts
Image
Ivana TERLEVIC
Citation

Après un deuxième trimestre solide pour l’industrie allemande malgré les pressions énergétiques et les perturbations liées au conflit au Moyen-Orient, le début du troisième trimestre marque un ralentissement. Celui-ci tient en partie à des facteurs ponctuels (bas niveaux du Rhin, fin du rabais carburant), mais aussi à des ajustements plus profonds dans l'automobile, secteur en pleine restructuration. 

Contacts / Experts
Prénom
Ivana
 
Contacts / Experts
Name
TERLEVIC
Contacts / Experts
Intitulé de poste
Economiste
Corps

Production industrielle : la construction tire le rebond d'août

En août, la production industrielle allemande (hors énergie et construction) a rebondi de 0,6% sur le mois, après un net recul en juillet (-2,1%), selon l’Office fédéral de la statistique (Destatis). Par rapport au même mois de l’année précédente, la production industrielle est en baisse de 0,2% en août. Sur le deuxième trimestre, la production industrielle avait progressé de 0,4% par rapport au T1. L’acquis de croissance laissé par les mois de juillet et août (-1,3% par rapport au T2) laisse ainsi entrevoir une possible contraction de la production industrielle au troisième trimestre. 

Le repli observé en juillet s'explique principalement par la forte contraction de la production automobile (-9,2%), imputable à un arrêt de production de plusieurs semaines, selon l'Association allemande de l'industrie automobile (VDA), ainsi qu'aux restrictions de navigation sur le Rhin en vigueur depuis la mi-juin. En août, toutefois, le secteur automobile (-5,4%) a de nouveau pesé sur la production globale, limitant l'ampleur du rebond. L’Association allemande de l'industrie automobile explique en partie cette baisse par un décalage du calendrier des congés d’usine.

La production de biens d'équipement a augmenté en août de 1,2% sur le mois, celle de biens de consommation de 0,6%, tandis que la production de biens intermédiaires a reculé de 0,2%. 

En incluant l’énergie et la construction, la production industrielle totale a atteint son plus haut niveau depuis mars 2025, en hausse de 2% sur le mois, portée par un fort rebond dans le secteur de la construction (+9,3%).

Repli des commandes en août après un pic de grands contrats en juillet

En août, les nouvelles commandes industrielles ont reculé de 10,6% sur le mois, pénalisées par le secteur des autres matériels de transport. Les commandes de ce dernier ont chuté de 61,5%, après avoir plus que doublé en juillet, sous l’effet d’un volume exceptionnel de commandes majeures liées aux marchés publics dans la construction navale, ferroviaire et aéronautique. La baisse des nouvelles commandes se concentre ainsi sur le marché intérieur (-17,3% sur le mois d’août), tandis que les commandes étrangères se sont contractées de 5,4%, avec des trajectoires similaires pour la zone euro et hors zone euro. Ainsi, à -1,6%, l’acquis de croissance du T3 laisse présager un effacement du rebond observé au T2 (+1,6% T/T, après -4,3% au T1). 

Hors commandes de grande ampleur, les nouvelles commandes sont restées quasi stables en août (-0,1%). 

Cette diminution des nouvelles commandes concerne tous les types de bien.  Les commandes de biens d'équipement ont diminué de 15,3% par rapport au mois précédent (après une progression de 3,4% en juillet), mais ont toutefois augmenté de 2,7% hors commandes importantes. Les commandes de biens intermédiaires ont fléchi de 2,6% (après +4,8% en juillet) et celles de biens de consommation ont reculé de 7,3% (après -4,7% en juillet), reflétant une consommation privée toujours atone.

Par secteur, les produits métalliques ont enregistré une baisse du nombre de commandes de 0,8%, après une forte hausse de 9,2% en juillet. Les machines et équipements ont poursuivi leur contraction (-4,4%), tandis que les produits chimiques ont vu leurs nouvelles commandes se contracter de 1,5%, légèrement plus rapidement qu'en juillet. À l'inverse, pour les véhicules motorisés, les nouvelles commandes ont repris en août (+4,5% sur le mois, après -12,5% en juillet). 

Automobile : production atone, électrique en hausse, emploi au plus bas

D'après les derniers chiffres de la VDA, la production de voitures particulières s'est établie à 392 200 unités en septembre, un niveau stable par rapport à septembre 2025. Sur les neuf premiers mois de l'année, elle accuse un recul de 4% par rapport à la même période en 2025, et demeure inférieure de 15% à son niveau d'avant-crise (janvier-septembre 2019). Les exportations de voitures ont atteint 288 800 unités en septembre (+1% sur un an), portant le total sur janvier-septembre à 2,29 millions d'unités (-4% sur un an).

Les immatriculations de voitures neuves ont atteint 256 774 unités en septembre (dont 63% de production allemande), en hausse de 9% par rapport à septembre 2025. Sur janvier-septembre, elles totalisent 2,22 millions d'unités, soit 5% de plus qu'un an auparavant, mais restent 19% en dessous du niveau de 2019. 

La part des véhicules électriques dans les immatriculations a atteint 34,5% en septembre, son plus haut niveau depuis décembre 2022, avant la suppression des aides à l'achat fin 2023. Cette progression s'explique par la réintroduction d'une prime à l'achat de véhicules électriques et hybrides en début d'année. Les constructeurs chinois en ont particulièrement bénéficié, avec des hausses de leurs immatriculations sur les neuf premiers mois de l'année.

Ces chiffres illustrent les difficultés d'un secteur qui peine à retrouver ses niveaux d'avant-crise et traverse une phase de restructuration profonde, sous l'effet conjugué de la transition vers l'électrique, de l'intensification de la concurrence chinoise et des incertitudes douanières liées à l'administration Trump. Deuxième secteur industriel en termes d'effectifs, l'automobile employait 691 500 personnes à la fin du premier semestre 2026, son plus bas niveau depuis 2005. En un an, le secteur a perdu 42 300 postes, soit un recul de 5,8%, nettement supérieur à la baisse enregistrée par l'ensemble du secteur manufacturier (-2,7%, soit -144 100 postes, pour un total de 5,29 millions d'emplois). 

Ventes au détail : les ménages restent sur la réserve

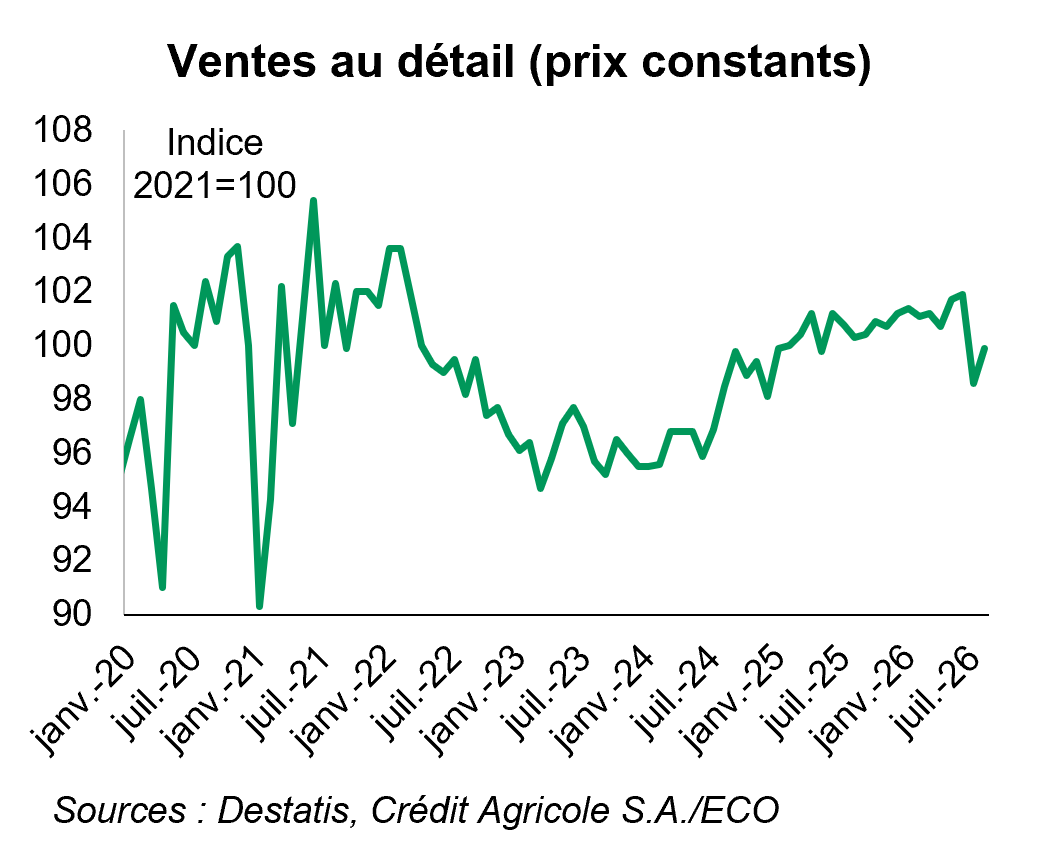
En août, la consommation de biens reste fragile. Les ventes au détail ont enregistré une hausse de +1,3% sur le mois en termes réels, ne compensant qu’en partie la chute de juillet (-3,2%, la baisse la plus marquée depuis 5 ans), et les ventes restent inférieures de 0,4% en termes réels à leur niveau d’il y a un an. 

Le recul de juillet tenait surtout aux ventes des stations-service (-8,1% sur le mois), pénalisées par la fin du rabais fiscal sur les carburants en vigueur en mai et juin. Leurs ventes se sont stabilisées en août, mais reculent de 8,7% sur un an en termes réels, tout en progressant de 10,7% en nominal, reflet de l’augmentation des prix des carburants. 

Hors carburants, la hausse concerne tous les segments : les ventes alimentaires ont progressé de 0,9% sur le mois en termes réels, tandis que le non-alimentaire a avancé de 1,6% (après -4,3% en juillet). Les ventes en ligne et par correspondance ont été plus dynamiques avec une progression de 3,7%, après une baisse importante de 5,6% en juillet.
Image
Production et nouvelles commandes dans l'industrie
Image
Ventes au détail (prix constants)
Corps

Indicateurs d’enquête : amélioration du côté des entreprises, prudence du côté des ménages

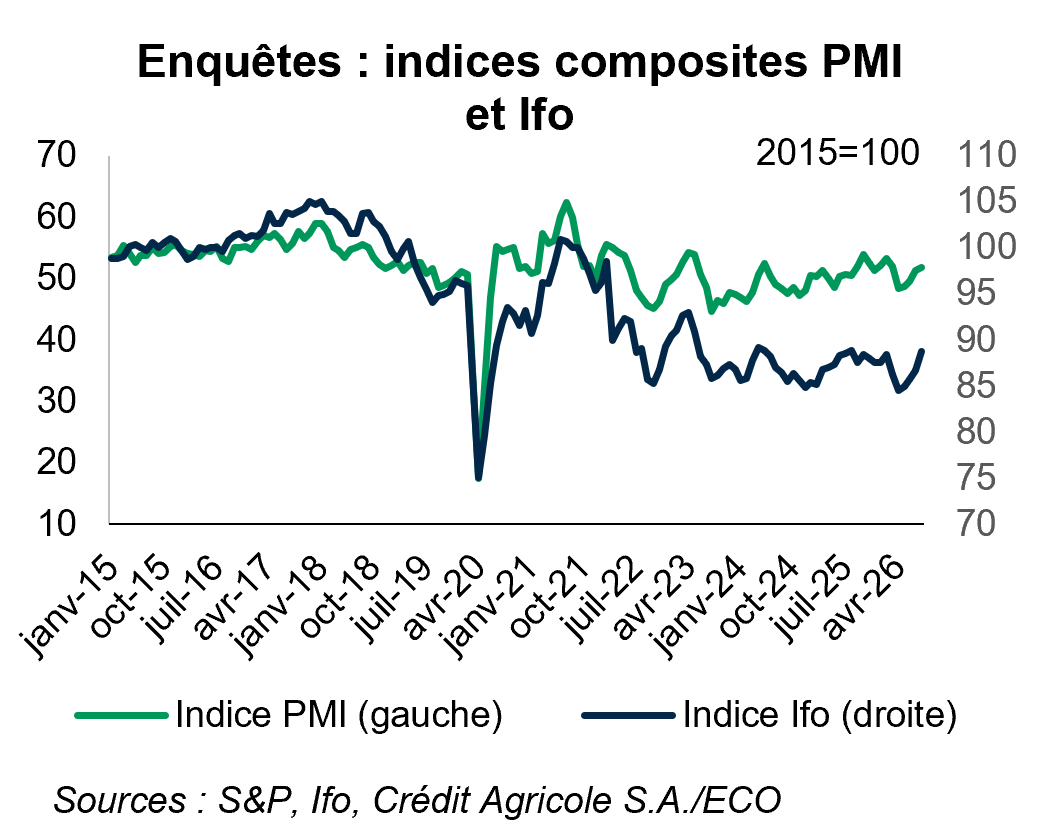
En septembre 2026, l’indice PMI composite allemand s’est amélioré, pour s’établir à 53,8, après 51,8 en août, soit son plus haut niveau depuis octobre 2025, restant ainsi en zone d'expansion pour le troisième mois consécutif. Le rebond est principalement imputable aux services, dont l'indice d'activité est remonté à 52,9 (+3,2), mettant fin à cinq mois consécutifs de contraction. Le PMI manufacturier s’est établi à 53,8 (-0,4), en léger repli mais solidement ancré en zone d'expansion. Les perspectives globales restent bien orientées : la confiance des entreprises pour les douze prochains mois se maintient au niveau observé en août, le plus élevé depuis le déclenchement de la guerre au Moyen-Orient, portée par une amélioration des anticipations dans l'industrie qui compense un léger repli dans les services. 

L’indice Ifo du climat des affaires confirme cette tendance, en amélioration en septembre (à 89,9, +1,1 point). La hausse est portée à la fois par une amélioration de la situation courante et par un rebond marqué des anticipations qui retrouvent leur niveau de début d'année. Cette amélioration concerne tous les secteurs. Dans l'industrie manufacturière, le solde d'opinion est remonté, les dirigeants améliorant leurs anticipations, surtout dans le secteur des équipements électriques, malgré une situation de carnets de commandes toujours jugée insuffisante. Les services affichent également une amélioration globale, ainsi que le secteur du commerce, même si les détaillants restent prudents dans un contexte d’inflation en hausse. 

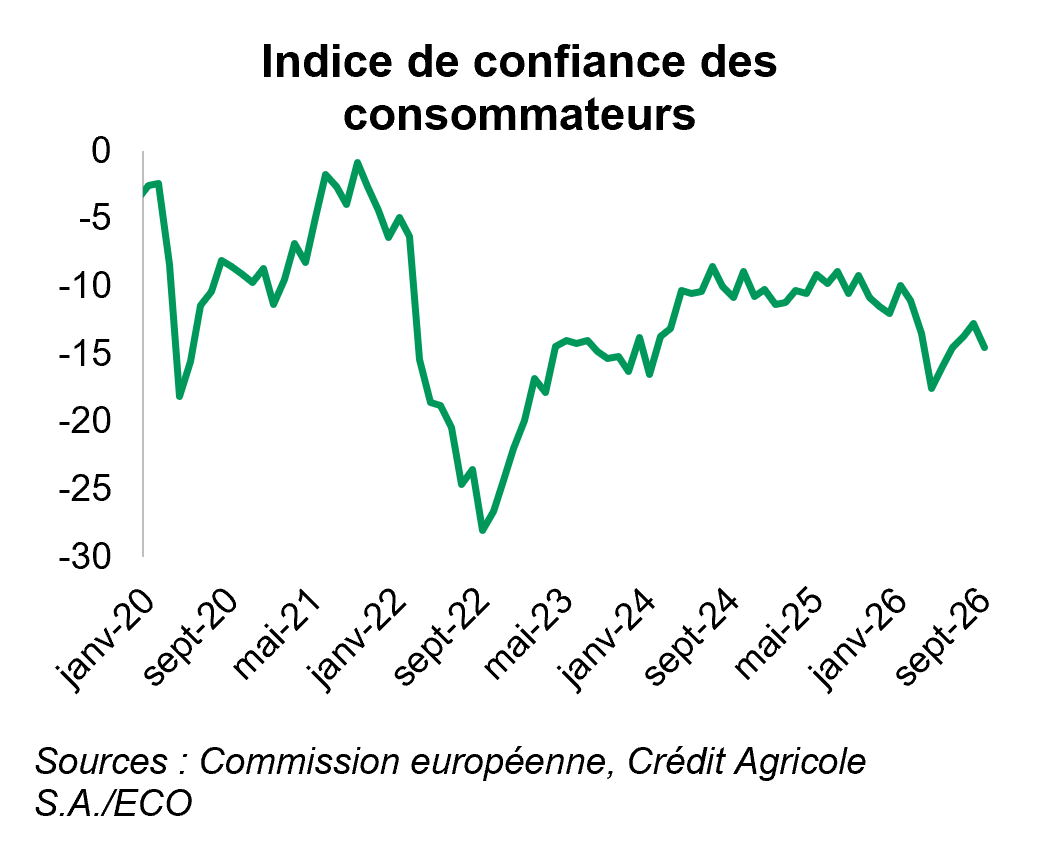
Du côté de la consommation, le tableau est moins favorable. L’indice de sentiment économique (ESI) pointe vers une dégradation de la confiance des consommateurs en septembre (-1,8 point), accompagnée d'une perception plus négative de la situation passée et d'anticipations moins favorables pour la situation financière des ménages à douze mois. Les intentions d'achats importants se sont dégradées et les anticipations d'inflation à un an ont augmenté, autant de signaux qui tempèrent l'optimisme d'ensemble.

Image
Enquêtes : indices composites PMI et Ifo
Image
Indice de confiance des consommateurs

Notre opinion

Corps

Après un deuxième trimestre solide pour l’industrie allemande malgré les pressions énergétiques et les perturbations liées au conflit au Moyen-Orient, le début du troisième trimestre marque un ralentissement. Celui-ci tient en partie à des facteurs ponctuels (bas niveaux du Rhin, fin du rabais carburant), mais aussi à des ajustements plus profonds dans l'automobile, secteur en pleine restructuration. Au début du troisième trimestre, les indicateurs de confiance s'améliorent, mais les données réelles peinent à suivre. Le commerce extérieur a d’ailleurs marqué un coup d'arrêt en juillet et en août, après avoir porté la croissance en première partie d'année. Si la demande publique, notamment dans la défense et les infrastructures, soutient les carnets de commandes, la consommation privée peine à s'affirmer dans un contexte d'inflation élevée, alimentée par les prix de l'énergie, avec une nouvelle hausse attendue à l'approche de la saison de chauffe. Il convient toutefois de noter qu’à quelques jours de deux scrutins régionaux à risque pour Merz et la CDU, le gouvernement a annoncé une réduction temporaire de la taxe sur les carburants, de l'ordre de 14 centimes par litre (soit 17 centimes TVA incluse). Applicable du 1er octobre à la fin de 2026, cette mesure aurait un coût estimé à 2,5 milliards d’euros et devrait apporter un soutien ponctuel au pouvoir d'achat des ménages. 

Créer une alerte

La création d’une alerte de recherche sera enregistrée dans votre espace personnalisé « Votre sélection » et activera également une notification personnalisée par email. 

Sur le même sujet

Image principale
Royaume-Uni  - Scénario
Scénario macroéconomique
Royaume-Uni
Royaume-Uni – Scénario 2026-2027 : l'économie résiste mais l’étau se resserre
Date de publication
09 Octobre 2026
 • 
Type de contenu
Publication ECO
Image principale
Monde – L'actualité de la semaine
Panorama global
Monde – L'actualité de la semaine – 9 octobre 2026
Date de publication
09 Octobre 2026
 • 
Type de contenu
Publication ECO
Image principale
Focus Allemagne
Allemagne – Changement de stratégie pour une nouvelle puissance géopolitique
Date de publication
08 Octobre 2026
 • 
Type de contenu
Publication ECO
Image principale
Immobilier résidentiel – Le vieillissement démographique
Focus Allemagne
Immobilier résidentiel – Le vieillissement démographique atténuera-t-il la pénurie de logements en Allemagne ?
Date de publication
08 Octobre 2026
 • 
Type de contenu
Publication ECO
Footer logo

Footer top navigation - Internet

  • Qui sommes-nous ?
  • Dossiers ECO
  • Contacts & Aide

Mes alertes

Subtext

Personnalisez vos contenus et recevez par e-mails les alertes

Manage preferences link
Gérer mes préférences

Social network - Internet

Pied de page - Internet

  • Mentions légales
  • Données personnelles
  • Personnalisation des cookies