Aller au contenu principal

      Navigation principale Internet (mobile)

      • Qui sommes-nous ?
      • Dossiers ECO
Me connecter
      • FR
      • EN
Accueil - Etudes économiques

Navigation principale Internet

  • Qui sommes-nous ?
  • Dossiers ECO

Search

      • FR
      • EN

User account menu

    Me connecter
    • Connectez-vous
  1. Accueil
  2. Recherche
  3. Allemagne – Une reprise encore fragile, mais des signaux encourageants au sortir de l'été
Image principale
Allemagne – La reprise à l’épreuve du troisième trimestre
Allemagne

Allemagne – Une reprise encore fragile, mais des signaux encourageants au sortir de l'été

12 Novembre 2026
 - 
Type de contenu
Publication ECO
Copier le lien
Télécharger l’étude

Nos experts

Contacts / Experts
Image
Ivana TERLEVIC
Prénom
Ivana
 
Name
TERLEVIC
Economiste
Sommaire

1. Production industrielle : rebond en septembre porté par l’automobile

2. Automobile : production en baisse sur un an ; part des véhicules électriques en hausse

3. Redressement des commandes en septembre

4. Ventes au détail : la consommation reste fragile

5. Indicateurs d’enquête : si les entreprises sont plutôt optimistes, les ménages restent prudents
 

Body

La production industrielle (hors énergie et construction) a progressé de 1,7% en septembre, portée par l'automobile, mais reste en repli au troisième trimestre. 

Corps

Les nouvelles commandes industrielles ont progressé de 0,2% au troisième trimestre et anticipent une demande en hausse pour les producteurs pour la fin de l’année. Sur le front des dépenses des ménages, la situation est plus morose : les ventes au détail ont diminué de 2% en septembre en volume et se sont inscrites en baisse sur le troisième trimestre. La production de voitures particulières a reculé en octobre (-7% sur un an), tandis que les immatriculations ont progressé (+2% sur un an). La part des véhicules électriques a atteint son plus haut niveau depuis décembre 2022. Les indicateurs d'enquête sur le premier mois du quatrième trimestre sont contrastés, mais continuent de signaler l’expansion de l’activité industrielle, la perte de vigueur des services et la faiblesse de la consommation des ménages au début du quatrième trimestre.

Contacts / Experts
Image
Ivana TERLEVIC
Citation

Au-delà des facteurs conjoncturels, des tensions structurelles, notamment dans le secteur automobile, en pleine restructuration, risquent de continuer à peser sur ses perspectives, même si sa production a nettement rebondi en septembre après un été atone. Les nouvelles commandes et les enquêtes laissent entrevoir une amélioration de l'activité à court terme, mais la dynamique reste fragile : la persistance d’une inflation élevée liée aux prix de l’énergie continue de freiner une consommation des ménages déjà peu dynamique.

Contacts / Experts
Prénom
Ivana
 
Contacts / Experts
Name
TERLEVIC
Contacts / Experts
Intitulé de poste
Economiste
Corps

Production industrielle : rebond en septembre porté par l’automobile

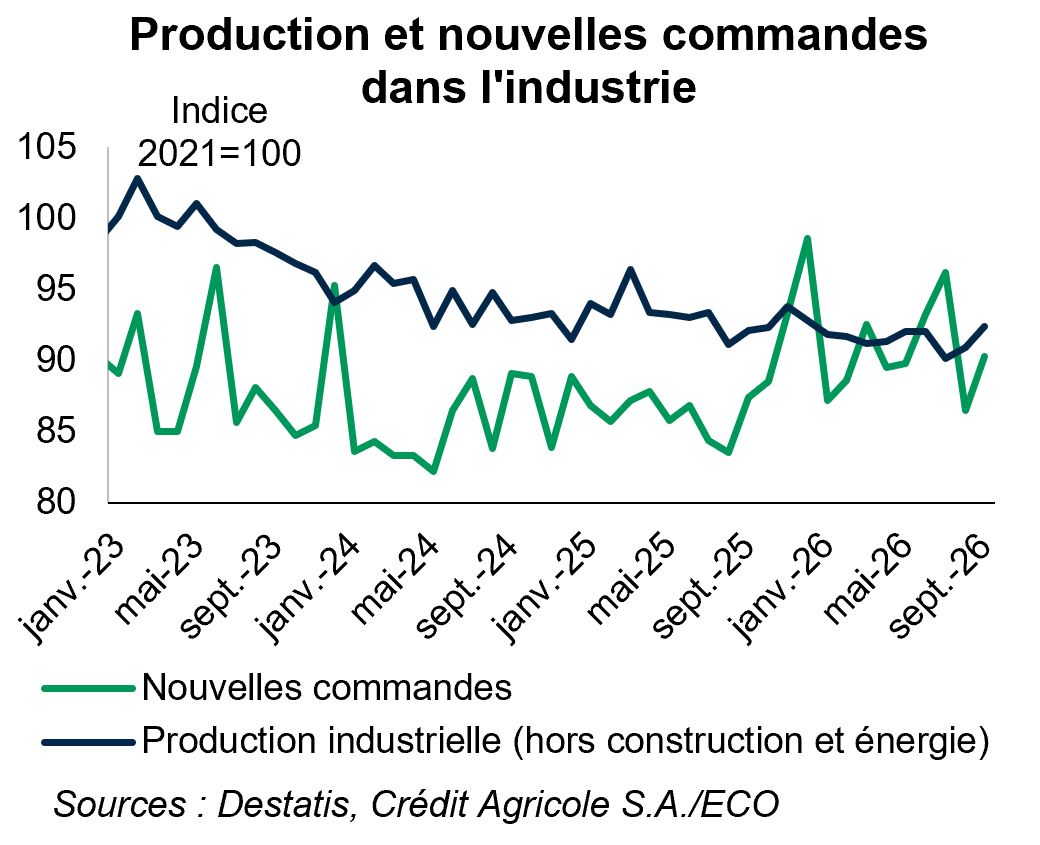
Selon les dernières données publiées par l’Office fédéral de la statistique (Destatis), la production industrielle (hors énergie et construction) a progressé de 1,7% en septembre sur un mois, en accélération après +0,9% en août. Cette évolution ne compense que partiellement le net recul de juillet (-2,1%). Sur l’ensemble du troisième trimestre, la production industrielle a ainsi baissé de 0,7%. Sur un an, elle est en hausse de 0,3% en septembre. 

La hausse de la production concerne toutes les catégories de biens. La production de biens d’équipement a augmenté de 3% par rapport au mois d’août, celle de biens de consommation de 0,8% et celle de biens intermédiaires de 0,1%. La progression de septembre est portée par le secteur automobile, dont la production a bondi de 17,1% sur le mois (+2,8% par rapport à septembre 2025), après un été peu dynamique marqué par des baisses mensuelles de 8,5% en juillet et de 4,6% en août. La production automobile affiche ainsi une baisse de 3,2% au troisième trimestre. 

Automobile : production en baisse sur un an ; part des véhicules électriques en hausse

D’après les dernières données de l'Association allemande de l'industrie automobile (VDA), la production de voitures particulières s’est établie à 326 300 unités en octobre, soit 7% de moins qu’en octobre 2025. Elle a reculé de 17% par rapport à septembre, mois où elle avait rebondi de 75% après un été affaibli par un arrêt d’usine de plusieurs semaines en juillet et un décalage des congés d'usine en août. Depuis le début de l’année, 3,37 millions de voitures particulières ont été produites, soit 4% de moins qu’à la même période l’an dernier, et 15% de moins qu’à la même période en 2019. Les exportations ont atteint 246 500 unités en octobre (-10% sur un an), portant le total sur la période de janvier à octobre à 2,54 millions d'unités (-5% sur un an). 

Les immatriculations de voitures neuves ont atteint 254 500 unités en octobre (dont 67% de véhicules fabriqués en Allemagne), en hausse de 2% par rapport à octobre 2025. Sur la période de janvier à octobre, elles totalisent 2,48 millions d'unités, soit 5% de plus qu'un an auparavant, mais restent 18% en dessous du niveau de 2019. 

La part des véhicules électriques dans les immatriculations a continué de progresser : elle a atteint 48,2% en octobre, soit une progression de 47% sur le mois, pour atteindre son plus haut niveau depuis décembre 2022, avant la suppression des aides à l'achat fin 2023. Cette hausse fait suite à la réintroduction d'une prime à l'achat de véhicules électriques et hybrides en début d'année. 

Redressement des commandes en septembre 

Les nouvelles commandes industrielles ont enregistré une hausse de 4,4% sur un mois en septembre, après un net repli de 10,1% en août, lié à un pic de grands contrats en juillet. Sur l’ensemble du troisième trimestre, les nouvelles commandes progressent ainsi de 0,2%. 

La hausse est portée à la fois par la demande intérieure (+6,6% sur le mois) et, dans une moindre mesure, par la demande étrangère (+2,8%), en particulier celle de la zone euro (+4,5%). Hors commandes de grande ampleur, les nouvelles commandes ont progressé de 5,1% sur le mois, signe que la reprise n’est plus seulement portée par les grands contrats publics.

L’évolution positive du mois tient surtout au secteur automobile (+10,5% sur le mois) et au secteur des machines et équipements (+8,3%). Les nouvelles commandes de produits chimiques ont progressé de 4,8%, tandis que celles de la métallurgie ont reculé de 3,7%. Les commandes d’autres matériels de transport (aéronautique, naval, ferroviaire, militaire) ont poursuivi leur repli (-10,4%, après -61% en juillet), après de fortes hausses en début d'année (+129,4% en juin).

Par catégorie de biens, les nouvelles commandes de biens de consommation ont progressé de 14,4%, soutenues principalement par la demande de la zone euro (+36,5%) et par la demande intérieure (+6,3%). Les biens d'équipement affichent +5,3%, principalement grâce au marché domestique (+9,6%). Les biens intermédiaires augmentent plus modestement (+0,5%), avec +3% sur le marché domestique et +2% en zone euro.

Ventes au détail : la consommation reste fragile  

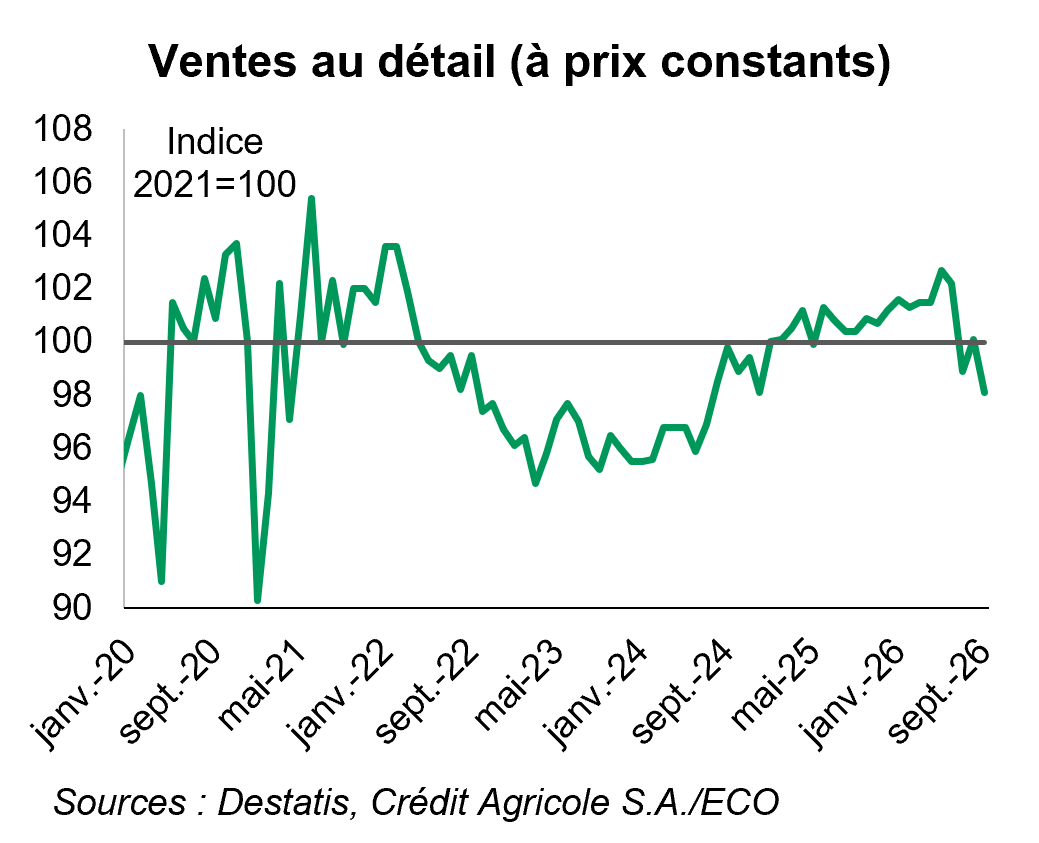
En septembre, la consommation de biens s’est affaiblie. Après le léger rebond du mois d’août, les ventes au détail ont diminué de 2% sur le mois en termes réels et restent inférieures de 2,3% à leur niveau d’il y a un an. Sur l'ensemble du troisième trimestre, elles ont ainsi baissé de 3% par rapport au trimestre précédent.

Le recul concerne toutes les catégories de biens. Les ventes des stations-service ont de nouveau diminué en septembre (-3,4% sur le mois) en termes nominaux, mais ont augmenté de 2,1% en termes réels, reflet de l’inflation des carburants. Sur un an, elles ont ainsi baissé de 9,3% en termes réels, mais augmenté de 16,2% en termes nominaux.

Hors carburants, toutes les catégories de biens ont vu leurs ventes diminuer en septembre, en termes réels comme nominaux, après le rebond du mois d’août. En termes réels, les ventes alimentaires ont baissé de 1,4% sur le mois, les ventes en ligne et par correspondance de 2,2% – après un mois d’août particulièrement dynamique à +4,3% –, et le non-alimentaire de 2,4%. 
Image
Production et nouvelles commandes dans l'industrie
Image
Ventes au détail (à prix constants)
Corps

Indicateurs d’enquête : si les entreprises sont plutôt optimistes, les ménages restent prudents 

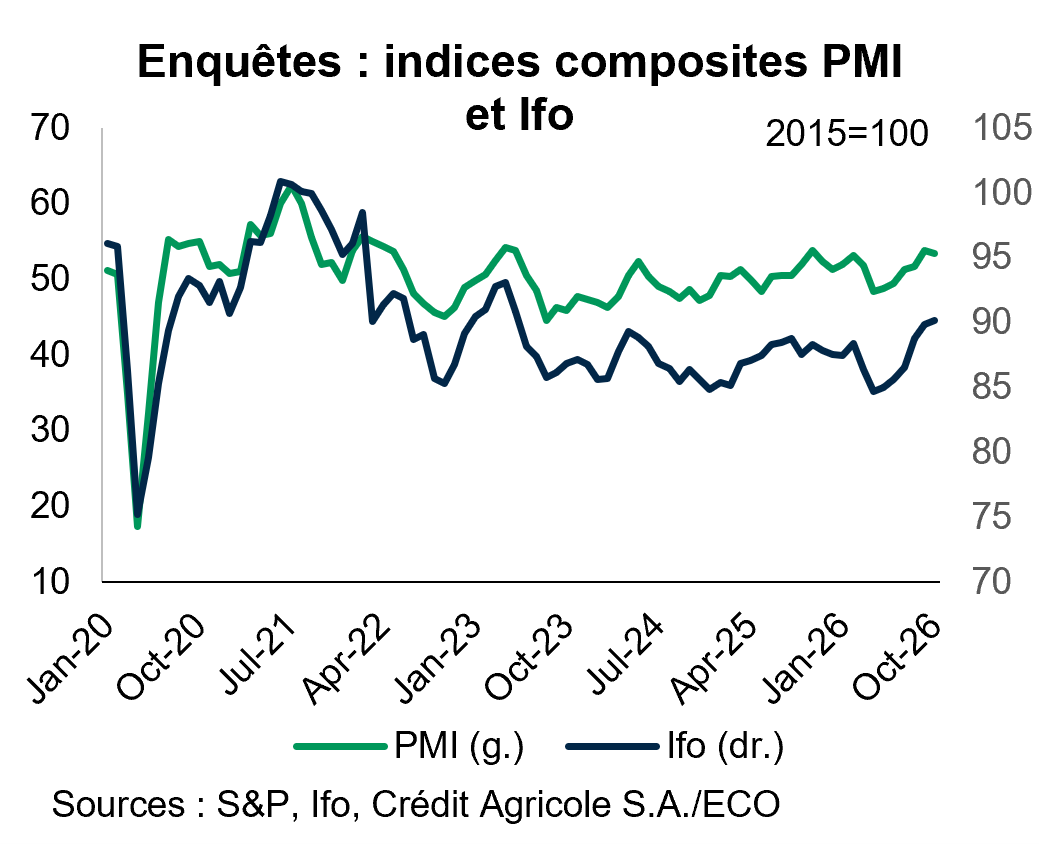
En octobre, l'indice PMI1 composite allemand a légèrement reculé (-0,4 point) pour s’établir à 53,4. Il demeure solidement ancré en zone d'expansion pour le quatrième mois consécutif, en dépit de pressions inflationnistes toujours soutenues, notamment dans l'industrie. Le quatrième trimestre s'ouvrirait ainsi sur une progression de l'activité, bien qu’un peu moins vigoureuse que le mois précédent. Dans le secteur manufacturier, l'indice a gagné 0,2 point, à 54,2, porté notamment par l'amélioration des exportations. La production, les nouvelles commandes et les anticipations de production future ont aussi continué de croître, mais à un rythme moins rapide. Dans les services, l'indice a cédé 0,4 point, à 52,5, et reste en zone d'expansion. Ce repli tient à une demande moins dynamique et à un recul de l'emploi, le premier depuis trois mois.

L’indice Ifo2 du climat des affaires, en légère amélioration en octobre (à 90,2, +0,3 point), confirme cette tendance. Cette hausse est portée par l'amélioration des anticipations, alors que les entreprises ont jugé leur situation actuelle légèrement moins favorable qu'en septembre. Dans l'industrie manufacturière, l'indice s’est nettement amélioré, tant en ce qui concerne la situation actuelle que les anticipations. Les commandes entrantes ont augmenté et les entreprises prévoient d'accroître leur production. Toutefois, l’indice a reculé dans les services : l'appréciation de l'activité courante s’est dégradée, alors que les anticipations se sont améliorées, les prestataires de services informatiques affichant les meilleurs résultats. 

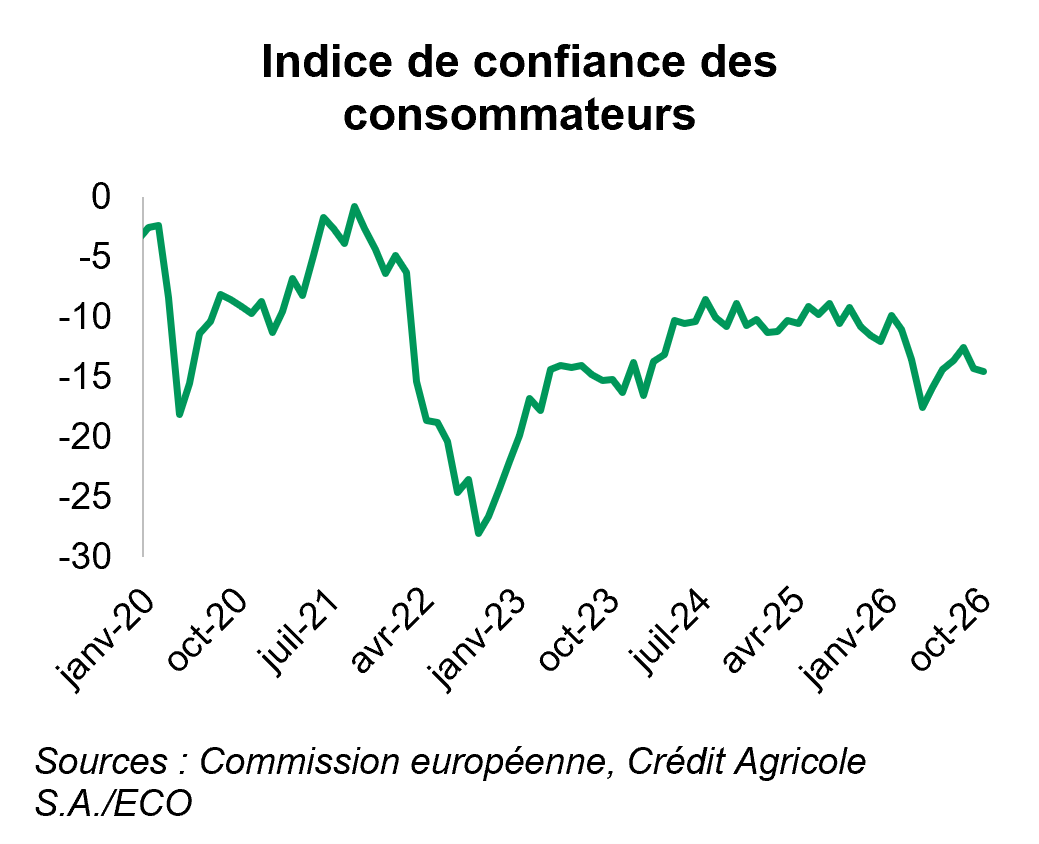
Du côté des consommateurs, la situation est moins favorable. En octobre, l’indice de sentiment économique (ESI) s’est légèrement dégradé (-0,2 point)3 et demeure à un niveau faible (-14,5) : les ménages ont estimé que leur situation financière s’était détériorée et n’anticipent qu’une très légère amélioration au cours des douze prochains mois. Les intentions d’achats importants se sont dégradées.

  1. Le PMI (Purchasing Manager’s Index) de S&P Global est un indice composite mesurant l'activité économique basé sur un sondage mensuel auprès de directeurs d'achat allemands. Un indice supérieur à 50 indique une expansion conjoncturelle, un indice inférieur à 50 une contraction.
  2.  Enquête mensuelle auprès d'environ 9 000 entreprises allemandes des secteurs de l'industrie, des services, du commerce et de la construction, portant sur leur situation courante et leurs anticipations à six mois. Base 100 = 2015.
  3. L’ESI (Economic Sentiment Indicator) est un indice de confiance publié chaque mois par la Commission européenne. Il agrège les enquêtes menées auprès des entreprises et des ménages (industrie, services, consommateurs, commerce de détail, construction).
Image
Enquêtes : indices composites PMI et Ifo
Image
Indice de confiance des consommateurs

Notre opinion

Corps

Après une croissance de 0,2% au deuxième trimestre, la production industrielle allemande a reculé au troisième trimestre : le net repli de juillet n'a pas été compensé par le rebond observé en août et en septembre. Les perturbations liées au conflit au Moyen-Orient et les bas niveaux du Rhin ont toutefois moins pesé sur l'activité que redouté. Au-delà de ces facteurs conjoncturels, des tensions structurelles, notamment dans le secteur automobile, en pleine restructuration, risquent de continuer à peser sur ses perspectives, même si sa production a nettement rebondi en septembre après un été atone. Les nouvelles commandes et les enquêtes laissent entrevoir une amélioration de l'activité à court terme, mais la dynamique reste fragile : la persistance d’une inflation élevée liée aux prix de l’énergie continue de freiner une consommation des ménages déjà peu dynamique. Toutefois, les effets de la baisse temporaire de la taxe sur les carburants, en vigueur depuis octobre, devraient être visibles sur les données le mois prochain.

Créer une alerte

La création d’une alerte de recherche sera enregistrée dans votre espace personnalisé « Votre sélection » et activera également une notification personnalisée par email. 

Sur le même sujet

Image principale
Monde – L'actualité de la semaine
Panorama global
Monde – L'actualité de la semaine – 6 novembre 2026
Date de publication
06 Novembre 2026
 • 
Type de contenu
Publication ECO
Image principale
Royaume-Uni – Un budget 2026 sous contrainte, entre soutien à la croissance et rigueur budgétaire
Royaume-Uni
Royaume-Uni – Un budget 2026 sous contrainte, entre soutien à la croissance et rigueur budgétaire
Date de publication
06 Novembre 2026
 • 
Type de contenu
Publication ECO
Image principale
ESPAGNE
Scénario macroéconomique
Espagne
Espagne – Scénario 2026-2027 : une dynamique persistante
Date de publication
05 Novembre 2026
 • 
Type de contenu
Publication ECO
Image principale
ZONE EURO – Conjoncture – Flash PIB
Zone euro
Zone euro – Conjoncture – Flash PIB : la croissance s’affaiblit au cœur
Date de publication
05 Novembre 2026
 • 
Type de contenu
Publication ECO
Footer logo

Footer top navigation - Internet

  • Qui sommes-nous ?
  • Dossiers ECO
  • Contacts & Aide

Mes alertes

Subtext

Personnalisez vos contenus et recevez par e-mails les alertes

Manage preferences link
Gérer mes préférences

Social network - Internet

Pied de page - Internet

  • Mentions légales
  • Données personnelles
  • Personnalisation des cookies