La demande intérieure maintient le cap face aux incertitudes énergétiques
L’économie espagnole aborde la fin du troisième trimestre avec une dynamique encore solide, malgré le renchérissement de l’énergie et les incertitudes géopolitiques. Le conflit au Moyen-Orient affecte principalement l’activité par le canal des prix, en augmentant les coûts de production et en érodant le pouvoir d’achat des ménages. L’inflation atteint ainsi 4,9% en septembre, tandis que sa composante sous-jacente remonte à 3,1%. Ce choc pourrait progressivement freiner la consommation et compliquer les décisions d’investissement, alors que la remontée des taux d’intérêt à long terme et le durcissement des conditions de financement constituent des contraintes supplémentaires.
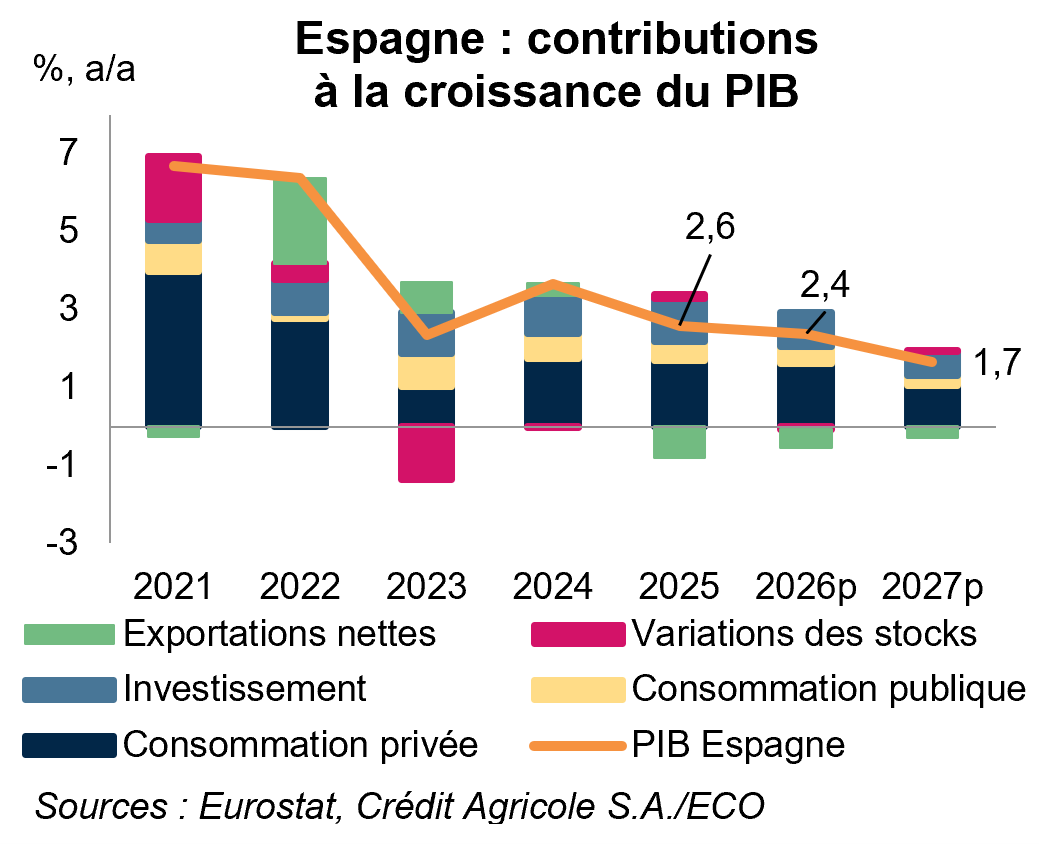
Malgré cet environnement, les indicateurs conjoncturels témoignent d’une activité toujours dynamique au troisième trimestre. Le PIB a progressé de 0,7% en glissement trimestriel au deuxième trimestre, après 0,6% au premier trimestre, grâce à une contribution de 1,1 point de la demande intérieure, portée par la consommation privée (+1,2%) et l’investissement (+1,4%). À l’inverse, la demande extérieure a retranché 0,5 point à la croissance, sous l’effet notamment du dynamisme des importations. Les enquêtes de conjoncture confirment la bonne tenue des services : le PMI du secteur s’est établi à 58,1 points en moyenne au troisième trimestre, tandis que celui de l’industrie manufacturière, à 50,2 points, traduit une expansion plus modérée. Les ventes au détail restent toutefois plus fragiles, avec un recul de 0,4% sur un an en août. Ces évolutions sont cohérentes avec le maintien d’une croissance dynamique, comme l’indique la première estimation du PIB (+0,6%) au troisième trimestre.
Le marché du travail et la situation financière des ménages continuent de soutenir la demande. La progression de l’emploi, la croissance de la population et l’augmentation du revenu disponible contribuent à préserver la consommation, même si le regain d’inflation en réduit progressivement le pouvoir d’achat. Le taux d’épargne des ménages s’est établi à 11,5% du revenu disponible brut au deuxième trimestre, contre 12,6% un an auparavant, mais demeure supérieur à sa moyenne de long terme, proche de 8,6%. Cette réserve offre encore une marge d’ajustement face au choc énergétique, sans toutefois garantir le maintien du rythme actuel des dépenses si les prix continuent d’augmenter plus rapidement que les revenus.
Dans ce contexte, la demande intérieure devrait rester le principal moteur de la croissance en 2026, soutenue par la consommation et l’investissement, tandis que les exportations de services, touristiques comme non touristiques, continueront de contribuer favorablement à l’activité. Le dynamisme des services devrait ainsi compenser en partie la faiblesse relative de l’industrie et la contribution négative du commerce extérieur. Néanmoins, la persistance des tensions énergétiques et l’érosion progressive de l’épargne disponible pourraient entraîner un ralentissement de la demande au cours des prochains trimestres. Nos prévisions de croissance du PIB s’affichent à 2,4% en 2026 et de 1,7% en 2027, avec une inflation moyenne respectivement de 3,7% et 3,2%.
Des moteurs domestiques solides, malgré les déséquilibres du marché du logement
Le marché du travail devrait continuer de soutenir la demande intérieure, même si les créations d’emplois pourraient progressivement ralentir. Au deuxième trimestre 2026, l’emploi a augmenté de 486 000 personnes et le taux de chômage est revenu à 9,9% de la population active, son niveau le plus bas depuis plusieurs années. En septembre, le nombre de personnes affiliées à la Sécurité sociale a augmenté de 92 327 sur un mois ; cette évolution a été amplifiée par la régularisation exceptionnelle des travailleurs étrangers. Le taux de chômage devrait reculer à 10,1% en 2026 (10,5% en 2025) et à 9,7% en 2027. La progression de l’emploi et des revenus devrait continuer de soutenir la consommation privée, dont la croissance atteindrait 2,9% en 2026 avant de ralentir à 1,9% en 2027. Toutefois, le regain d’inflation devrait progressivement éroder le pouvoir d’achat des ménages et limiter leur capacité à maintenir le rythme actuel des dépenses.
En parallèle, le déséquilibre persistant entre une demande de logements soutenue par la croissance démographique, l’emploi et les revenus, et une offre insuffisante continue d’exercer des pressions à la hausse sur les prix immobiliers. Au deuxième trimestre 2026, les prix des logements ont progressé de 1,7% en rythme trimestriel et de 12,5% sur un an, contre respectivement 3,8% et 13,9% au premier trimestre. Ce ralentissement ne traduit pas encore un rééquilibrage structurel du marché : les transactions ont diminué de 5,1% sur un an en juillet, mais restent à des niveaux relativement élevés. La hausse des valorisations immobilières soutient le patrimoine des ménages et peut favoriser la consommation par effet de richesse. Néanmoins, la concentration du patrimoine dans l’immobilier et les difficultés croissantes d’accès au logement, notamment pour les ménages les plus jeunes, limitent la portée de cet effet positif et accentuent les disparités patrimoniales.
L’investissement devrait également conserver une dynamique favorable, malgré un ralentissement progressif à mesure que l’activité se normalise et que les conditions financières se durcissent. L’investissement devrait progresser de 4,2% en 2026 et de 2,9% en 2027, après une hausse de 5,4% en 2025. Les dépenses des entreprises, les besoins liés aux transitions énergétique et numérique, ainsi que le soutien des fonds européens devraient continuer d’alimenter l’accumulation de capital. La montée en puissance des investissements liés aux infrastructures et à la défense constitue également un facteur de soutien.
Les exportations de services résistent et renforcent progressivement le potentiel de croissance
Les exportations de services devraient continuer de soutenir l’activité, malgré la faiblesse des exportations de biens dans un environnement international moins porteur. Au deuxième trimestre 2026, les exportations de biens ont progressé de seulement 0,2% en glissement trimestriel, contre 1,8% pour les services. Sur un an, les exportations totales n’ont augmenté que de 0,3%, la baisse de 3,1% des ventes de biens ayant été plus que compensée par la hausse de 6,1% des exportations de services. Cette divergence devrait persister au troisième trimestre : les indicateurs disponibles signalent une activité toujours dynamique dans les services, tandis que l’industrie demeure confrontée à une demande extérieure modérée et aux incertitudes commerciales. La vigueur des exportations de services, notamment touristiques, contribue ainsi à amortir les difficultés du secteur manufacturier. Toutefois, l’accélération des importations liée au dynamisme de la consommation et de l’investissement continue de limiter la contribution du commerce extérieur à la croissance. Au deuxième trimestre, la demande extérieure a retranché 0,5 point à la croissance trimestrielle du PIB, malgré la progression des exportations.
Au-delà de cette dynamique conjoncturelle, la composition des exportations révèle une transformation plus profonde du modèle de croissance espagnol. Le poids des exportations dans le PIB a atteint 36,0%, contre 34,7% en 2019 et 25,9% en 2007. Cette ouverture accrue ne s’accompagne toutefois pas d’un renforcement uniforme de toutes les composantes du secteur exportateur. La contribution des exportations de biens à la croissance du PIB réel est passée de 0,75 point par an en moyenne entre 2014 et 2019 à une contribution nulle sur la période 2020-2026. Le ralentissement est particulièrement marqué dans les machines et équipements de transport, les autres produits manufacturés et l’agroalimentaire, tandis que la zone euro conserve une place prépondérante parmi les débouchés, représentant 54% des exportations de biens sur la période récente, contre 51,8% lors du cycle précédent. La faiblesse relative des exportations de biens reflète notamment les difficultés de l’industrie automobile, la modération de la demande européenne et les conséquences des épisodes de sécheresse sur certaines productions agricoles. Elle souligne également la difficulté à maintenir une dynamique exportatrice industrielle lorsque les coûts, la spécialisation productive et la concurrence internationale limitent les gains de parts de marché.
À l’inverse, les services non touristiques contribuent de plus en plus à l’expansion. Leur contribution moyenne à la croissance du PIB réel est passée de 0,33 point par an entre 2014 et 2019 à 0,55 point entre 2020 et 2026, alors que celle des services touristiques est restée globalement stable, autour de 0,23 point. Cette évolution est particulièrement notable car elle témoigne d’une diversification des recettes extérieures au-delà du tourisme, traditionnellement central dans le modèle espagnol. Les services aux entreprises, les transports et les services technologiques figurent parmi les principaux moteurs de cette progression. En particulier, les services aux entreprises ont accru leur contribution à la croissance du PIB nominal de 0,2 point par rapport au cycle précédent, pour atteindre 0,3 point, tandis que les services de transport et technologiques contribuent chacun à hauteur de 0,1 point. Ces chiffres doivent néanmoins être interprétés avec prudence : faute d’indices de prix suffisamment détaillés pour les différentes catégories de services non touristiques, leur décomposition sectorielle repose sur les contributions au PIB nominal. La progression en volume de ces activités est donc mieux appréhendée à travers leur contribution agrégée à la croissance réelle que par la comparaison directe de chaque sous-secteur.
Cette évolution peut avoir des conséquences favorables sur la croissance potentielle. Contrairement aux activités domestiques, dont la demande dépend principalement des revenus et des dépenses intérieures, les services exportables permettent aux entreprises espagnoles d’élargir leurs débouchés au-delà du marché national. Les activités de conseil, d’ingénierie, de transport, ainsi que les services numériques, mobilisent souvent des compétences spécialisées, des actifs immatériels et des technologies susceptibles de générer des gains de productivité. Leur développement favorise également la création d’emplois qualifiés, généralement mieux rémunérés, et peut contribuer à améliorer la qualité de la spécialisation productive espagnole. L’Espagne ne se limite donc plus à exporter des biens manufacturés et des produits agroalimentaires ou à accueillir des visiteurs étrangers : elle vend de plus en plus de services professionnels et de connaissances à des clients internationaux. Cette diversification est d’autant plus importante qu’elle peut réduire la dépendance à l’égard des cycles touristiques et de certaines branches industrielles exposées à la concurrence internationale.
Il serait toutefois prématuré d’en déduire que cette transformation résout les faiblesses structurelles de l’économie espagnole. La progression des exportations de services à forte valeur ajoutée ne garantit pas, à elle seule, une amélioration généralisée de la productivité. Les gains dépendront de la capacité à diffuser les innovations et les compétences vers le reste du tissu productif, à accroître l’investissement dans les actifs immatériels et à développer une offre de travail suffisamment qualifiée. De même, une hausse de la part des exportations dans le PIB ne constitue pas automatiquement une amélioration de la compétitivité : elle peut également refléter une demande extérieure plus dynamique ou une spécialisation sectorielle favorable. Enfin, les services exportés ne présentent pas tous une forte intensité technologique ou une productivité élevée. L’enjeu est donc de consolider les segments les plus productifs, tout en favorisant leurs interactions avec l’industrie et les services domestiques, afin que les gains de compétitivité se diffusent au-delà des seules entreprises exportatrices.
La croissance nominale soutient l’assainissement budgétaire, malgré les dépenses supplémentaires
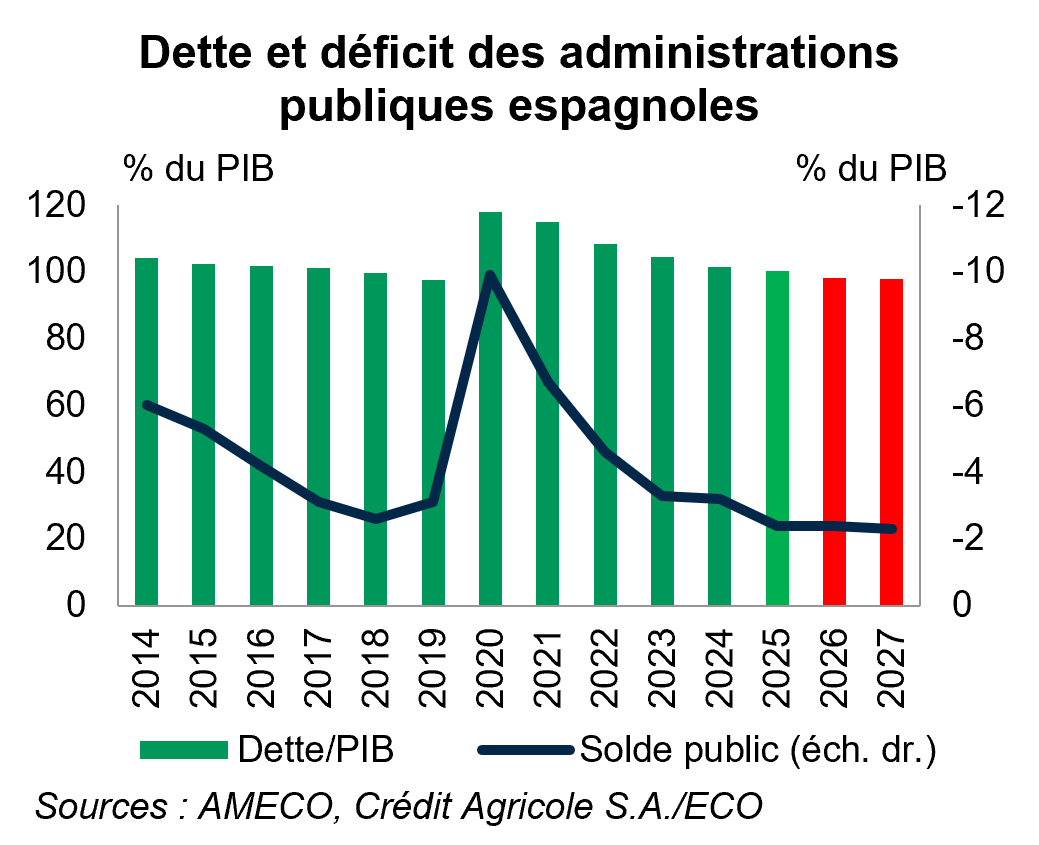
Le déficit des administrations publiques devrait atteindre 2,4% du PIB en 2026, avant de diminuer à 2,3% en 2027, principalement en raison de la prolongation des mesures destinées à atténuer les effets du choc énergétique, de la progression plus dynamique des dépenses publiques et d’une moindre recette attendue de l’impôt sur les sociétés. La bonne tenue des recettes fiscales, soutenue par la croissance nominale de l’activité, ne compenserait que partiellement ces facteurs. Par ailleurs, l’activation de la clause dérogatoire nationale pour les dépenses de défense permet à l’Espagne de s’écarter temporairement de la trajectoire européenne de dépenses nettes, sans pour autant supprimer les exigences d’ajustement à moyen terme. La diminution attendue du déficit en 2027 reposerait notamment sur la réduction progressive du coût des mesures exceptionnelles et sur la poursuite de la progression des recettes publiques.