Sommaire
1. La croissance s’établit à 0,7% au T3-2026, tirée par les activités liées à l’IA
2. Croissance soutenue de la consommation des ménages et de l’investissement
1. La croissance s’établit à 0,7% au T3-2026, tirée par les activités liées à l’IA
2. Croissance soutenue de la consommation des ménages et de l’investissement
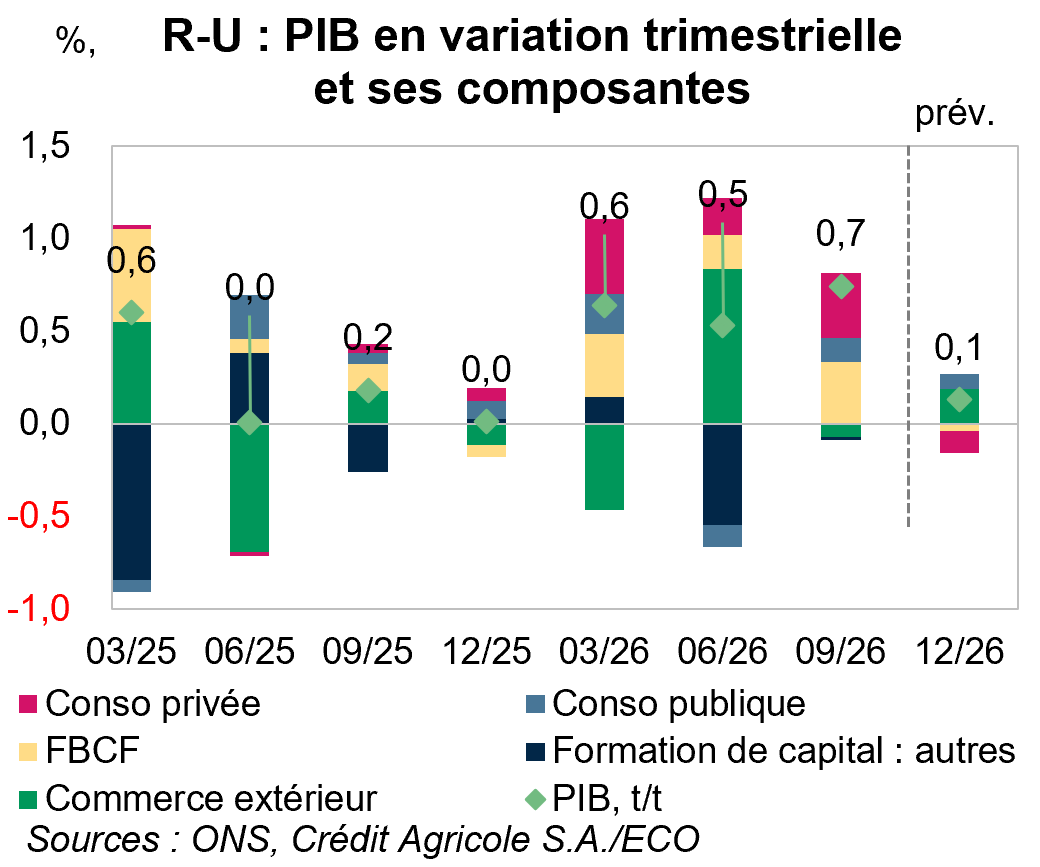
Selon l’estimation préliminaire de l’ONS (Office for National Statistics), le PIB réel britannique a crû de 0,7% en variation trimestrielle au T3-2026, en ligne avec les anticipations, après une croissance de 0,5% (non révisée) le trimestre précédent. Le PIB croît de 1,9% sur un an.
Le secteur de l’information et de la communication, notamment les activités de programmation, a été parmi les principaux contributeurs à la croissance.
La consommation des ménages a accéléré sur le trimestre en dépit de la hausse des prix de l’énergie et des taux d’intérêt élevés. La formation brute de capital fixe a également crû solidement.
La résilience de l’économie britannique sera mise à l’épreuve dans les prochains mois en raison des factures d’énergie en hausse, des conditions financières restrictives et du resserrement de la politique monétaire. Néanmoins, le cycle de l’IA devrait continuer de soutenir la croissance et présente un risque haussier sur nos prévisions.
CitationLa croissance britannique a défié toutes les prévisions cette année, avec trois trimestres consécutifs de hausse vigoureuse du PIB (0,6% en moyenne par trimestre), un rythme supérieur au potentiel et seulement devancé, parmi les pays du G7, par celui des États-Unis (0,7% en moyenne par trimestre), où le cycle d’investissement dans l’IA a constitué un puissant moteur de croissance.
Selon l’estimation préliminaire de l’ONS, le PIB réel a progressé de 0,7% au T3-2026 (en ligne avec les anticipations du consensus et proche de notre prévision de 0,6% établie en septembre), après une croissance de 0,5% (non révisée) le trimestre précédent. Les données mensuelles montrent qu’après une croissance de 0,4% (en variation mensuelle) au mois de juillet, l’activité a été stable en août et en hausse de 0,2% en septembre.
L’activité a été portée par les services. Leur croissance s’établit à 0,9% sur le trimestre, après 0,6% au deuxième trimestre, et à 2,3% sur un an, au plus haut depuis le T3-2022. Si onze sous-secteurs des services sur quatorze au total ont connu un rythme de croissance positif, les contributions positives les plus importantes proviennent des activités administratives et de soutien, de l'information et de la communication, ainsi que des activités professionnelles, scientifiques et techniques. Les activités administratives et de soutien ont augmenté de 4,1%, portées par les activités de location et de crédit-bail (en hausse de 6,6%). L'information et la communication a progressé de 2,1% sur le trimestre, principalement sous l'effet de la hausse de la programmation informatique, du conseil et des activités connexes (en hausse de 4,4%).
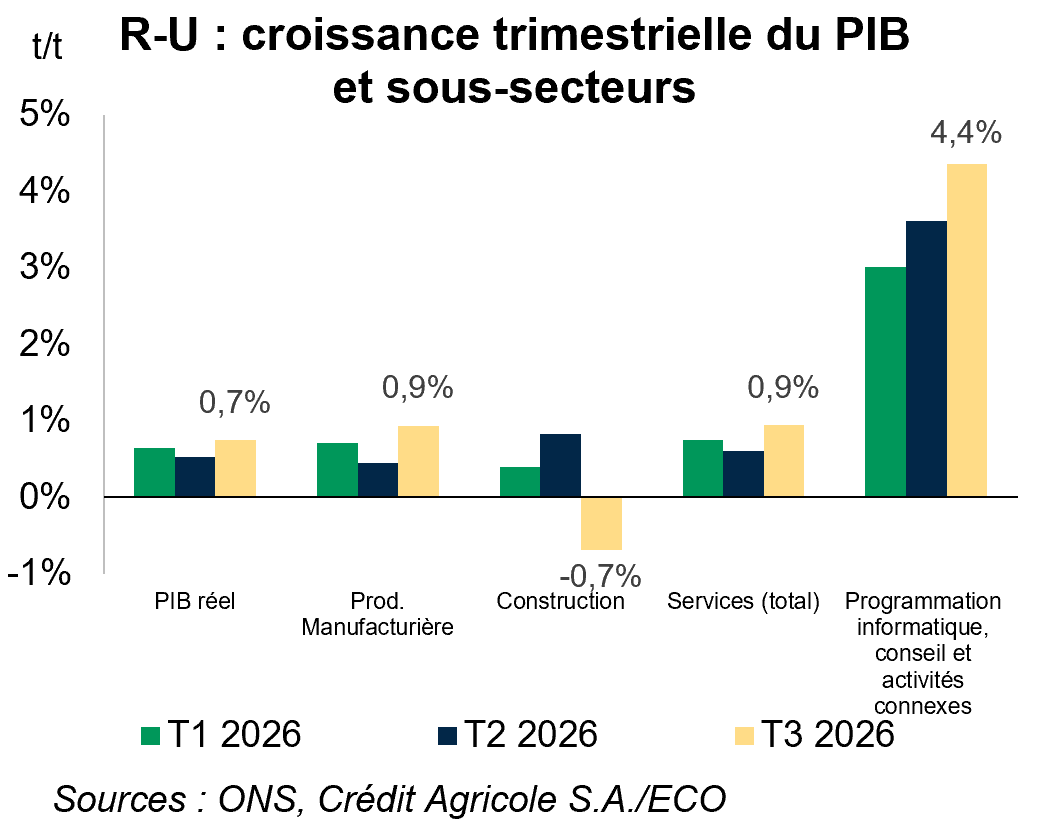
L’ONS note que « ce secteur a été le principal moteur de la croissance du PIB tout au long de l'année 2026 et que les entreprises qui affichent les plus fortes hausses de chiffre d'affaires sont, selon les éléments disponibles, pour beaucoup impliquées dans des activités liées à l'IA et au cloud computing ». Toutefois, l’institut précise qu’en raison des modalités de collecte des données, il lui est difficile de quantifier précisément l'impact de ces activités sur le chiffre d'affaires.
Les données britanniques font ressortir une croissance soutenue des activités liées à l’IA depuis le début de l’année : +10,3% dans les services de l’IT, avec une progression de 11,4% des activités de programmation informatique et du conseil, et de 5,8% des services d’information. On note également une progression de 9,5% des activités de l’édition, qui incluent le développement d’agents d’IA et de logiciels d’application. Ainsi, la Bank of England (BoE) estime que les activités liées à l’IA ont contribué à près d’un cinquième de la croissance du PIB depuis le début de l’année.
La production industrielle n’a crû que de 0,1% sur le trimestre, après une hausse de 0,1% le trimestre précédent. Sa croissance sur un an s’élève à 1,5%, au plus haut depuis le T2-2021. Au T3-2026, la croissance industrielle est tirée par le secteur manufacturier grâce à un rebond solide de 0,9%. La plus forte contribution provient de la fabrication de produits informatiques, électroniques et optiques (en hausse de 4,6%), de la production pharmaceutique (en hausse de 2,1%) et de la production de machines et équipements (en hausse de 3,0%). Le secteur manufacturier connaît son quatrième trimestre consécutif de forte hausse de la production (0,7% en moyenne par trimestre), après deux années de croissance très faible (-0,1% par trimestre en moyenne). La résilience de la croissance mondiale, notamment chez les principaux partenaires commerciaux du Royaume-Uni, et le boom de l’IA aux États-Unis semblent contribuer à cette embellie dans le secteur manufacturier britannique.
Les autres grands secteurs industriels se replient sur le trimestre : les industries extractives (-2,2%), la production et distribution d'électricité, de gaz, de vapeur et d'air conditionné (-2,1%), ainsi que les activités d’utilité publique, telles que celles de distribution d'eau, d’assainissement, de gestion des déchets et de dépollution (-1,5%).
Enfin, l’activité dans le secteur de la construction recule de 0,7% sur le trimestre (-1,7% sur un an). Les travaux neufs ont reculé de 1,6% sur la période, tandis que l'entretien-amélioration a progressé de 0,5%. Au sein des travaux neufs, la contribution négative la plus forte provient du logement privé neuf, en baisse de 4,7% sur le trimestre. Cette morosité dans le secteur du logement s’explique par le contexte de taux d’intérêt élevés.
Au T3-2026, la croissance du PIB est portée par la demande intérieure (contribution de 0,8 point de pourcentage), tandis que le commerce extérieur la réduit de 0,1 point de pourcentage.
Au sein de la demande intérieure, la consommation des ménages a progressé de 0,6% sur le trimestre, contre 0,3% le trimestre précédent ; elle croît de 1,8% sur un an. Elle apporte 0,4 point de pourcentage à la croissance trimestrielle. La formation brute de capital fixe (FBCF) a été une autre bonne surprise au T3 : elle enregistre une croissance de 1,7%, soit près du double de celle enregistrée le trimestre précédent (0,9%), et de 4,1% sur un an. Elle contribue pour 0,3 point de pourcentage à la croissance trimestrielle.
S’agissant de la consommation des ménages, son rebond paraît fort au regard de la hausse des prix de l’énergie et du niveau élevé des taux d’intérêt depuis le début de la guerre en Iran. Il pourrait s’expliquer par une baisse probable du taux d’épargne sur le trimestre, ainsi que par la stabilisation du marché du travail observée ces derniers mois, avec notamment une baisse (inattendue) du taux de chômage au dernier trimestre. En effet, les revenus salariaux ont accéléré au T3-2026, avec un rebond de 1,1% sur le trimestre, après 0,9% le trimestre précédent et une croissance soutenue de 4,4% sur un an. Avec une inflation mesurée par l’indice des prix à la consommation (CPI) à 3,1% en moyenne au T3-2026, la croissance des revenus salariaux réels (+1,3% sur un an au T3-2026) est donc restée largement positive, ce qui a permis de soutenir la consommation privée.
L'effet réel de la flambée des prix de l'énergie, liée à la guerre en Iran, commencera à se faire sentir sur le pouvoir d'achat des ménages à partir du T4-2026, en raison du relèvement des plafonds des prix de l’énergie par l’Office of Gas and Electricity Markets (de 4% en octobre et de plus de 25% anticipé pour la période janvier à mars 2027). En outre, les conditions financières et monétaires devraient se resserrer davantage : la BoE a relevé son taux directeur à 4% le 5 novembre et a annoncé que cette hausse ne serait pas la dernière.
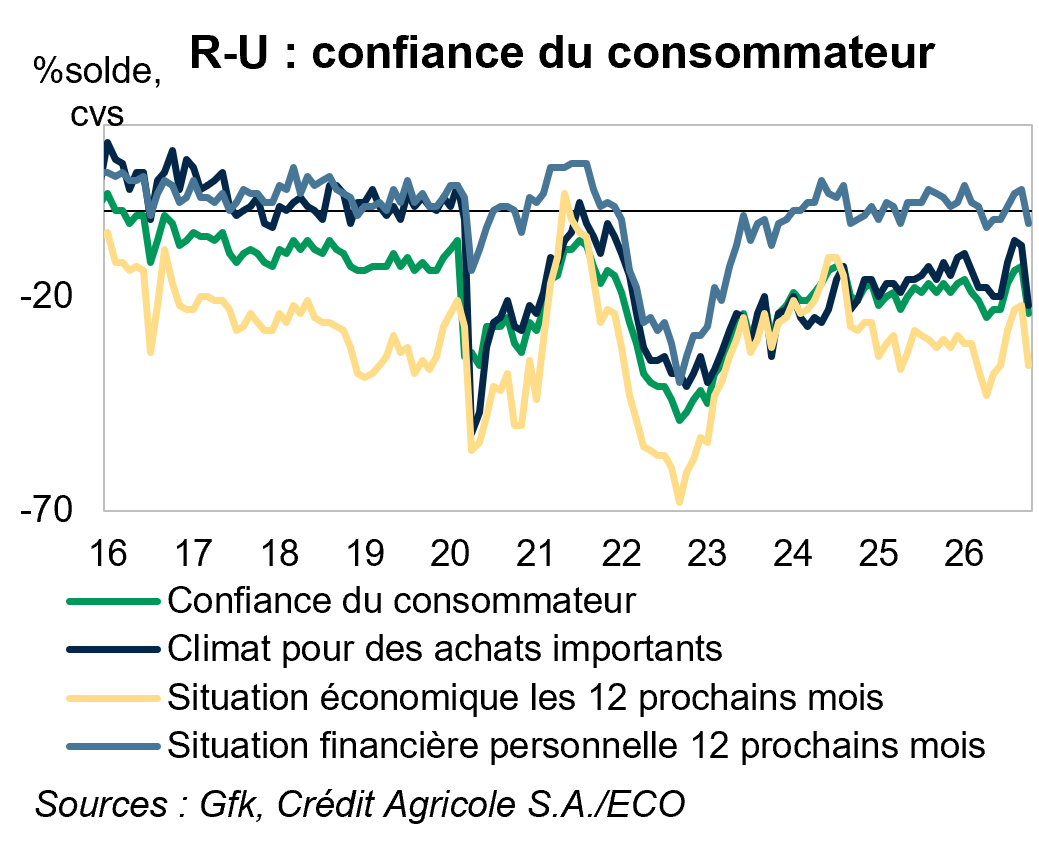
Nous continuons donc de prévoir une contraction de la consommation des ménages dans les prochains mois. La forte détérioration des indices de confiance des consommateurs nous conforte dans cette hypothèse. Le risque, par rapport à nos prévisions, semble orienté à la hausse en raison de la possibilité d’un soutien plus prononcé d’une baisse du taux d’épargne ou des mesures de soutien au pouvoir d’achat annoncées par le gouvernement dans son budget 2026 (bien que celles-ci soient insuffisantes pour compenser le choc sur les prix de l’énergie).
Du côté de la formation brute de capital fixe, l’investissement des entreprises a crû de 0,4% (après 1,8% au T2-2026), l’investissement public de 13,6% (après -2,9% au T2-2026), tandis que l’investissement immobilier a baissé de 2,2% (après une hausse de 2,3% au T2-2026). Les variations de stocks contribuent positivement à la croissance trimestrielle (+0,6 point de pourcentage).
L’analyse de l’investissement par typologie d’actifs montre que la croissance de la FBCF sur le trimestre est due à une hausse de l’investissement en équipements de transport (+18,2%), à une expansion de l’investissement en autres machines et équipements (+5,9%), qui inclut les équipements de technologies de l’information et de la communication, ainsi qu’à un rebond de l’investissement en actifs intangibles (+2,6%). Si la série de l’investissement en équipements de transport est très volatile d’un trimestre à l’autre, l’investissement en équipements de technologies de l’information et de la communication et autres machines et équipements accélère pour le quatrième trimestre consécutif. Toutefois, les données ne permettent pas une granularité d’analyse suffisante pour pouvoir évaluer la part de l’impact de l’IA sur l’investissement.
Le commerce extérieur contribue négativement à la croissance sur le trimestre, en raison d’une croissance des importations (+1,8%) légèrement plus forte que celle des exportations (+1,6%). Le rebond des exportations s’explique par une hausse des volumes de biens et de services exportés. Les exportations de biens (en hausse de 2,2%) sont tirées par les exportations de carburants et de divers produits manufacturés, tandis que les exportations de services (+1,1%) sont portées par les services financiers et autres services professionnels. La hausse des importations reflète, quant à elle, une hausse des importations de biens (+1,6%), notamment celles de machines et équipements et produits chimiques (médicaments provenant d’Allemagne et de Belgique notamment), ainsi qu’une hausse des importations de services (+2,1%), notamment de services financiers et autres services professionnels.
La consommation publique continue de soutenir l’activité avec une hausse de 0,6% sur le trimestre (après -0,5% au T2-2026) ; selon l’ONS, cette progression reflète des dépenses accrues dans la santé, l’administration publique et la défense, et les activités sociales.
La croissance britannique a défié toutes les prévisions cette année, avec trois trimestres consécutifs de hausse vigoureuse du PIB (0,6% en moyenne par trimestre), un rythme supérieur au potentiel et seulement devancé, parmi les pays du G7, par celui des États-Unis (0,7% en moyenne par trimestre), où le cycle d’investissement dans l’IA a constitué un puissant moteur de croissance.
L’économie britannique profite d’une combinaison de facteurs : une croissance mondiale qui a, jusqu’à présent, résisté mieux que prévu en dépit du contexte géopolitique tendu, de la hausse des prix du pétrole et des taux d’intérêt élevés ; le développement au Royaume-Uni des activités liées à l’IA, notamment dans les services aux entreprises ; enfin, une consommation des ménages solide, soutenue par une croissance restée positive des revenus réels et, en partie, par un recul du taux d’épargne. Parmi ces trois facteurs, seul le développement des activités liées à l’IA semble voué à se maintenir, puisque la croissance mondiale devrait ralentir, notamment chez les principaux partenaires commerciaux du Royaume-Uni (États-Unis et zone euro), tandis que les ménages britanniques devraient subir une baisse de leurs revenus réels sur fond de ralentissement de la croissance des salaires, d’accélération de l’inflation, de hausse de la pression fiscale et de resserrement de la politique monétaire.
Les investissements dans l’IA devraient néanmoins continuer de soutenir l’investissement au cours des prochains trimestres, impliquant un risque haussier sur les prévisions de croissance. L’économie britannique présente une part élevée d’activités identifiées comme présentant le plus fort potentiel de gains de productivité liés à l’IA (services professionnels, finance, IT, industrie pharmaceutique). Cette spécialisation dans les services fortement exposés à l’IA (dont la part a été estimée à environ 23% du PIB britannique selon l’OCDE, derrière les États-Unis à 25%) contribue à expliquer pourquoi les gains de productivité estimés pour le Royaume-Uni (0,4 à 1,2 point de pourcentage par an selon l’OCDE, en fonction de la rapidité d’adoption) sont parmi les plus élevés du G7 et comparables à ceux prévus aux États-Unis.
Malgré ce potentiel, l’adoption de l’IA par les entreprises britanniques reste relativement limitée à ce jour, mais en progression soutenue (en septembre, 30% des entreprises utilisent au moins une technologie de l’IA selon les enquêtes de l’ONS, contre 9% en septembre 2023). Les entreprises citent plusieurs obstacles à leur adoption, tels qu’un manque de connaissances sur l’IA, un manque d’expertise, un retour sur investissement incertain ou encore des incertitudes réglementaires. Par ailleurs, selon l’enquête gouvernementale AI Adoption Survey 2026, publiée le 29 octobre, la moitié des entreprises ayant adopté une ou plusieurs technologies de l’IA signalent une hausse de productivité, mais ces gains sont décrits comme modestes. L’adoption de l’IA devrait se poursuivre, avec une intégration plus profonde, mais néanmoins progressive, dans les processus de production.