Aller au contenu principal

      Navigation principale Internet (mobile)

      • Qui sommes-nous ?
      • Dossiers ECO
Me connecter
      • FR
      • EN
Accueil - Etudes économiques

Navigation principale Internet

  • Qui sommes-nous ?
  • Dossiers ECO

Search

      • FR
      • EN

User account menu

    Me connecter
    • Connectez-vous
  1. Accueil
  2. Recherche
  3. Immobilier résidentiel – Le vieillissement démographique atténuera-t-il la pénurie de logements en Allemagne ?
Image principale
Allemagne

Immobilier résidentiel – Le vieillissement démographique atténuera-t-il la pénurie de logements en Allemagne ?

08 Octobre 2026
 - 
Type de contenu
Publication ECO
Copier le lien
Télécharger l’étude

Nos experts

Contacts / Experts
Image
Juba IHADDADEN
Prénom
Juba
 
Name
IHADDADEN
Economiste
Image
Ivana TERLEVIC
Prénom
Ivana
 
Name
TERLEVIC
Economiste
Sommaire

1. Trajectoire du marché immobilier résidentiel depuis les années 2000

2. Le secteur de la construction peine à répondre aux besoins de logements

3. Un parc de logements peu adapté aux modifications de la demande à long terme

4. Le « Bau-Turbo », une solution ?
 

Body

Le 20 septembre 2026, Die Linke est arrivée en tête de l’élection régionale à Berlin, une première pour le parti de gauche radicale dans la capitale. La crise du logement était au cœur de la campagne de Die Linke et cette victoire traduit l’exaspération des Berlinois face à la flambée des loyers et aux difficultés d’accès au logement.  Le marché immobilier allemand fait en effet face à des contraintes conjoncturelles et structurelles importantes, qui se traduisent aujourd’hui par un déficit estimé à 1,4 million de logements, une hausse continue des loyers et une offre abordable insuffisante.

Contacts / Experts
Image
Juba IHADDADEN
Citation

Le secteur de la construction peine à remédier à un déficit de logements estimé à 1,4 million en 2024, restreignant l'accessibilité des logements pour les ménages, notamment dans les grandes villes.

Contacts / Experts
Prénom
Juba
 
Contacts / Experts
Name
IHADDADEN
Contacts / Experts
Intitulé de poste
Economiste
Corps

Trajectoire du marché immobilier résidentiel depuis les années 2000

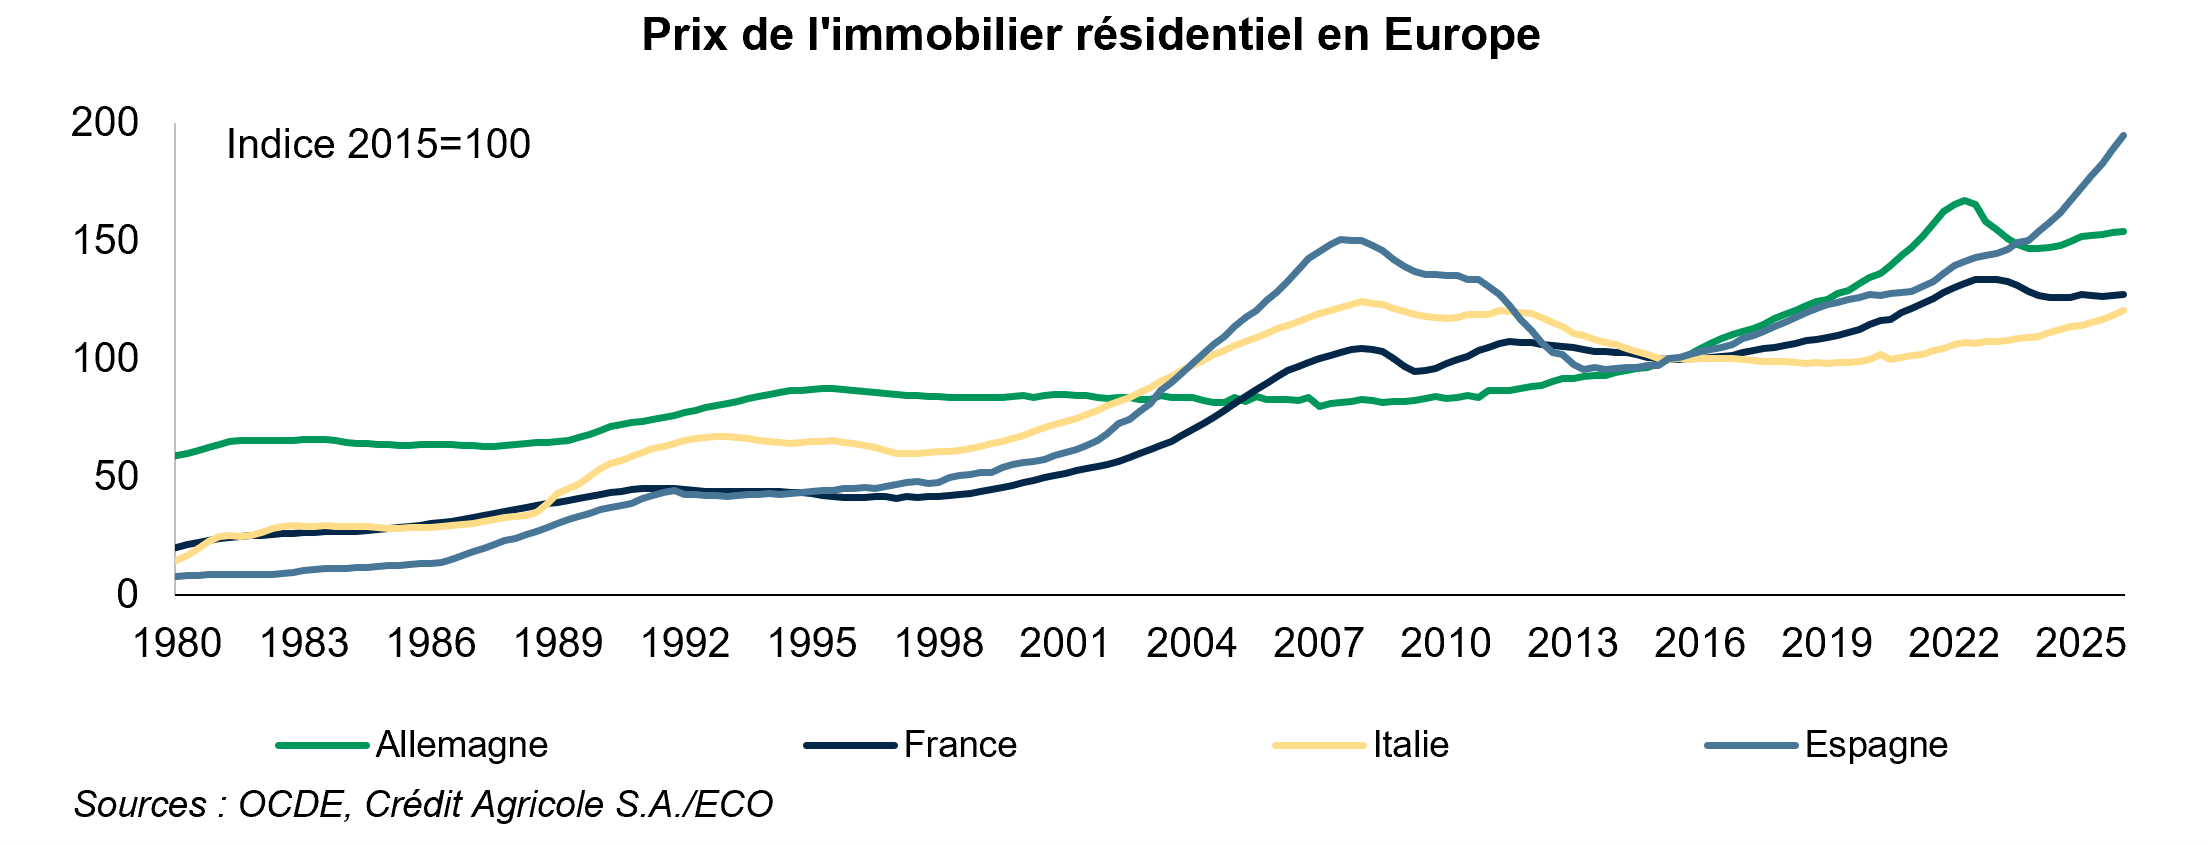
Après le boom des années 1990, le marché immobilier allemand est resté stable au début des années 2000, contrastant avec les fortes hausses qu’ont connues les autres grands pays européens. Cette stabilité s'explique par un parc alors abondant, hérité des investissements post-réunification, une croissance démographique ralentie, un système de crédit prudent et des politiques publiques favorisant la location.

La décennie 2010 est marquée par un cycle haussier inédit des prix des logements. Les taux d'intérêt historiquement bas, la bonne tenue du marché du travail et une immigration de travail soutenue ont alimenté une forte demande, mais qui s’est heurtée à une offre rigide. Ainsi, l’accès à la propriété est devenu difficile : la part des propriétaires occupants passe de 53,2% à 46,5% entre 2010 et 2022. Les loyers urbains doublent entre 2015 et 2025, conduisant le gouvernement à renforcer l’encadrement des loyers.

Image
Prix de l'immobilier résidentiel en Europe
Corps

En 2022, la forte inflation et la remontée rapide des taux d’intérêt interrompent ce mouvement : les prix chutent de 8,4% en 2023 et de nombreux ménages exclus de la propriété se reportent vers la location. Mais après deux années de correction, les prix repartent à la hausse dès 2024, soutenus par la stabilité de l’emploi, la désinflation et la hausse des salaires réels. En 2026, les prix continuent d’augmenter (+1,2% au T1 par rapport au T1 2025 et +0,6% au T2), mais restent encore plus de 8% inférieurs au pic de 2022. 

Le secteur de la construction peine à répondre aux besoins de logements

La construction résidentielle peine à se redresser après des années de récession. Les permis de construire sont repartis à la hausse depuis 2025 (+12% sur la période de janvier à juillet 2026 par rapport à la même période de 2025), mais demeurent très en deçà de leurs niveaux d'avant la chute des prix (-33% par rapport à la période de janvier à juillet 20211). Les livraisons de logements neufs atteindraient leur point bas en 2026, avant une reprise très progressive en 2027 et 20282.

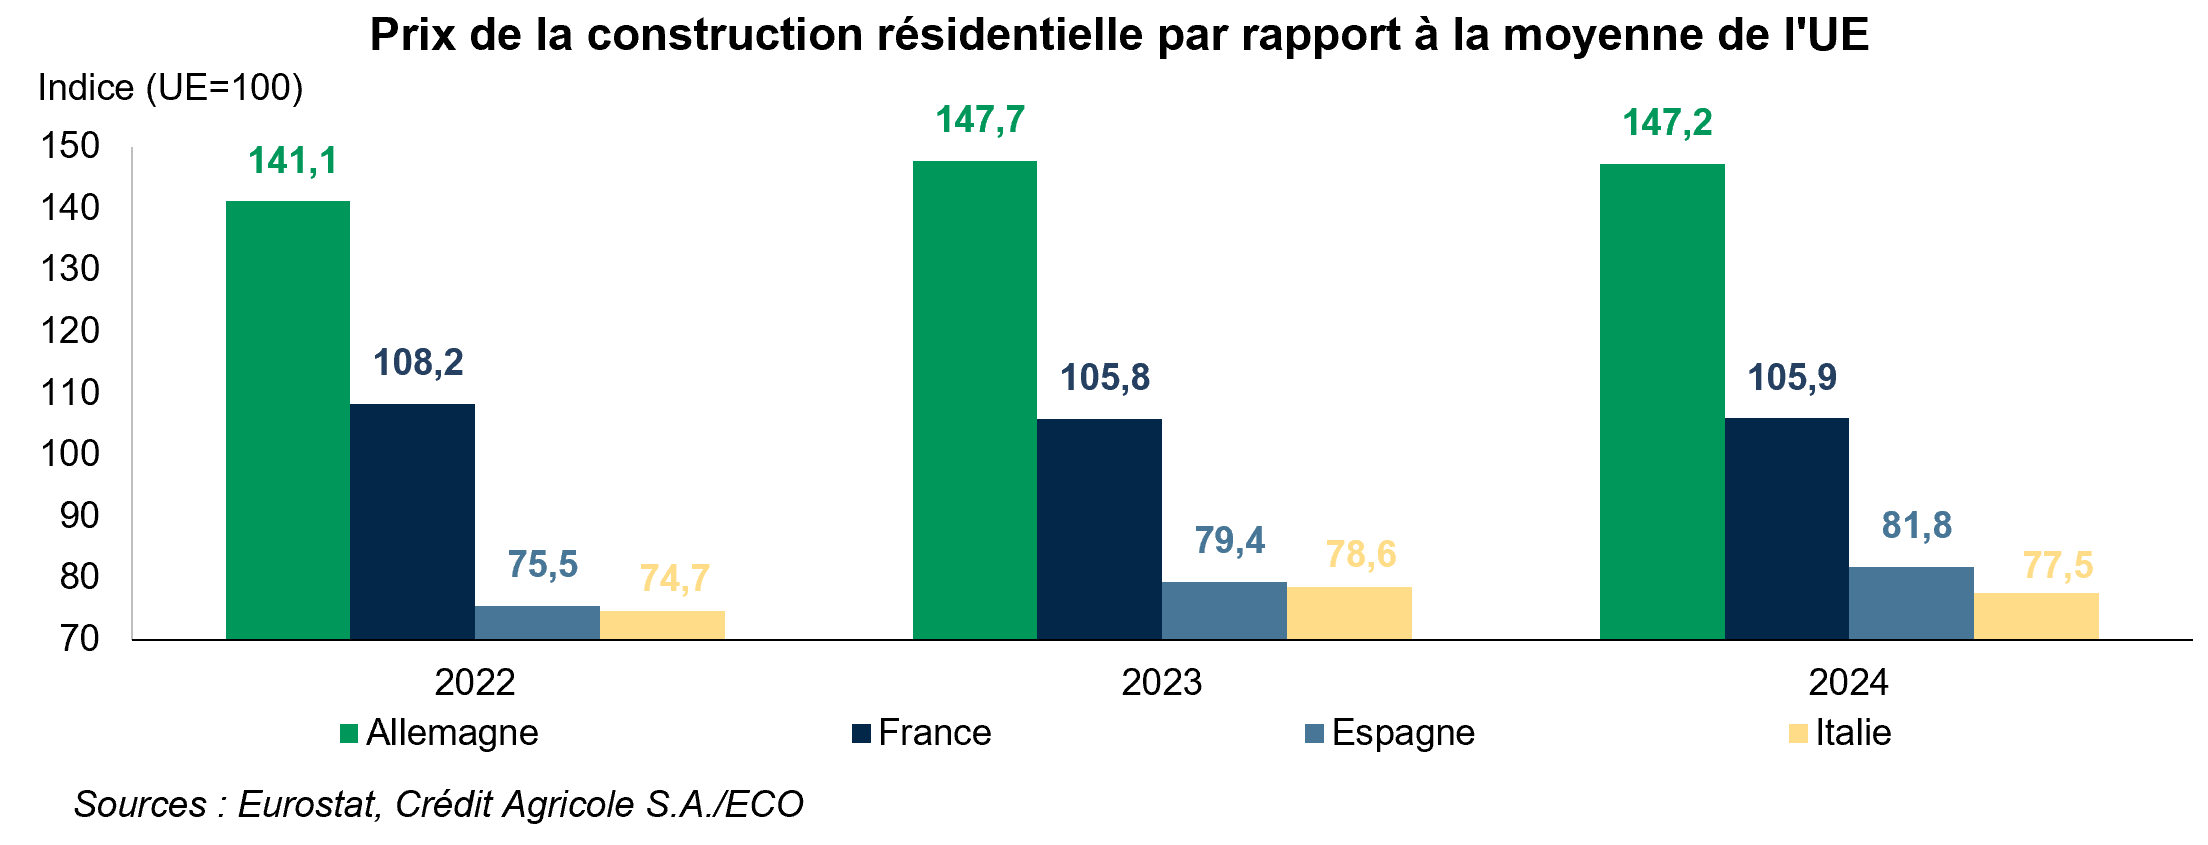
Les coûts de construction constituent un frein majeur : en hausse de 21,5%3 entre 2021 et 2025, ils sont les plus élevés de l'Union européenne.

Dans les zones urbaines, la rareté du foncier constructible limite l'expansion du parc résidentiel et alimente la hausse des prix. Si 85% du potentiel de construction identifié4 reposerait sur la densification interne, celle-ci se heurte à des procédures d'urbanisme longues, aux capacités administratives limitées des communes, à une résistance citoyenne (effet NIMBY) et à la rétention spéculative des terrains, dont l'appréciation continue dissuade les propriétaires de vendre. Les normes réglementaires renchérissent par ailleurs les coûts de construction : en l'absence de définition légale exhaustive de ces normes, les constructeurs appliquent par précaution les standards les plus contraignants. Les exigences énergétiques, encadrées par la loi de la modernisation des bâtiments (GModG), s'ajoutent à ces contraintes, bien que le gouvernement en ait partiellement assoupli les dispositions relatives aux systèmes de chauffage en juillet 2026.

Le secteur de la construction peine ainsi à remédier à un déficit de logements estimé à 1,4 million en 20245, restreignant l'accessibilité des logements pour les ménages, notamment dans les grandes villes.

Image
Prix de la construction résidentielle par rapport à la moyenne de l'UE
Corps

Un parc de logements peu adapté aux modifications de la demande à long terme

Fin 2025, l’Allemagne compte 83,5 millions d’habitants. Dans le scénario central des projections démographiques6, la population reculerait de 3,7% entre 2025 et 2045. Dans tous les scénarios retenus, la part des plus de 67 ans augmenterait.

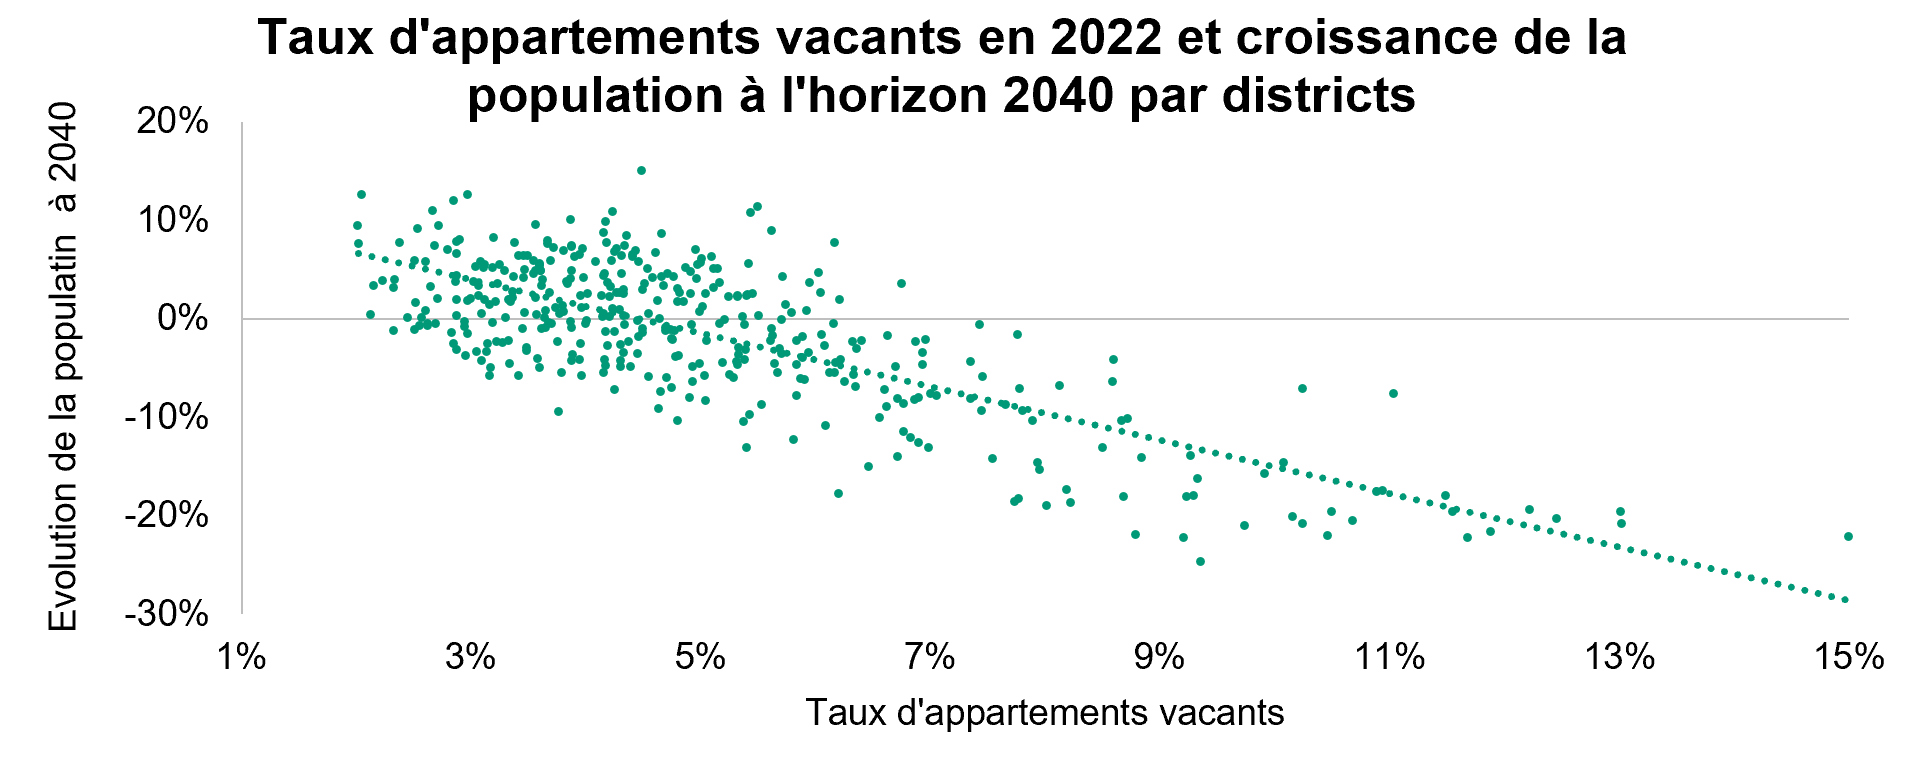
Malgré ce recul démographique, les besoins de logements resteront croissants en raison de la légère hausse du nombre de ménages entre 2022 et 2045 (+560 000) et de l’inadéquation géographique de l’offre. Selon le BBSR7, la demande se concentrera dans les zones urbaines et économiquement attractives, où la vacance des logements est faible. Le nombre de ménages baisserait de 4,4% en ex-RDA8 et progresserait de 2,8% en ex-RFA9. En prenant également en compte les logements techniquement ou économiquement non rénovables10 pour atteindre la neutralité climatique, le Pestel Institut prévoit des besoins de construction de plus de 300 000 logements par an à l'horizon 205011.

Image
Taux d'appartements vacants en 2022 et croissance de la population à l'horizon 2040 par districts
Source
Sources : Destatis, BBSR, Calculs Crédit Agricole S.A./ECO
Description

Lecture : chaque point représente l’un des districts allemands12, avec en abscisse son taux d’appartements vacants et en ordonnée l’évolution de sa population. Le graphique montre que les districts dont les taux de vacance sont les plus élevés sont ceux où la population décline et, inversement, les districts dont la population augmente le plus ont un taux de vacance très faible.

Corps

Le « Bau-Turbo », une solution ?

Pour favoriser la création de logements, le gouvernement de Merz a proposé le « Bau-Turbo », entré en vigueur en octobre 2025. Le plan donne plus de liberté aux communes dans la gestion des espaces résidentiels. Elles pourront désormais accepter des projets résidentiels dans les zones non dédiées à la construction. Des dérogations aux plans d'aménagement urbains pourront créer des logements par surélévation, extension ou construction en « deuxième rangée ». Les délais d'octroi des permis sont réduits à 3 mois, avec accord automatique en l'absence de décision.

Si le plan entend relancer la construction résidentielle, il n’apporte pas de réponses spécifiques à la crise du logement abordable que rencontrent les Allemands. En effet, augmenter la construction ne suffit pas à réduire les loyers : la demande peut rester trop forte pour que l'offre seule ne rééquilibre le marché. Cette carence constitue un obstacle économique notoire pour les jeunes actifs en quête de logement. 

Notes de bas de page

Corps
  1. Données Destatis
  2. Prévisions EUROCONSTRUCT (101st Country Report – Summer 2026), reprises par l’Ifo : Europäischer Bau wächst 2026 um 2 %, Ifo (2026)
  3. Données Eurostat : indice des coûts de construction résidentielle par rapport à la moyenne de l’UE, en parité de pouvoir d’achat
  4. Mehr Wohnungsbau! Aber wie?, B. Faller, Vhw (Association fédérale pour le logement et le développement urbain), 2024, et Bauland- und Innenentwicklungs­potenziale in deutschen Städten und Gemeinden, BBSR, 2022
  5. Sozialer Wohn-Monitor 2026, Pestel Institut, Janvier 2026
  6. Dans le scénario central, les hypothèses sont les suivantes : un taux conjoncturel de fécondité à 1,47, un solde migratoire de 250 000 par an, une espérance de vie à la naissance de 84,5 années pour les hommes et de 87,7 années pour les femmes.
  7. Le BBSR est une administration fédérale qui a notamment la charge de produire de la recherche sur la construction, les affaires urbaines et le développement spatial. Il est également responsable du rapport sur l’aménagement du territoire, qui fournit des informations sur les développements économiques et démographiques allemands à moyen et long terme. Son équivalent français est le SDES.
  8. Raumordnungsprognose 2045 : aktualisierte Bevölkerungsprognose
  9. Pour plus de détails sur les projections du nombre de ménages à horizon 2045, voir : Raumordnungsprognose 2045 : Haushaltsprognose
  10. Il y en aurait 4 millions
  11. Sozialer Wohn-Monitor 2026, Pestel-Institut, Janvier 2026.
  12.  Le district (ou « Landkreis » en allemand) est l’échelon administratif intermédiaire entre la municipalité et le Länder. L’Allemagne en compte environ 400 : 294 sont ruraux et 106 sont urbains

Créer une alerte

La création d’une alerte de recherche sera enregistrée dans votre espace personnalisé « Votre sélection » et activera également une notification personnalisée par email. 

Sur le même sujet

Image principale
Webconférence - Monde – Scénario 2026-2027
Scénario macroéconomique
Panorama global
Monde – Scénario 2026-2027 : les couches de risque se superposent
Date de publication
02 Octobre 2026
 • 
Type de contenu
Publication ECO
Image principale
Italie
Italie – La sortie de la procédure pour déficit excessif reportée à 2027
Date de publication
29 Septembre 2026
 • 
Type de contenu
Publication ECO
Image principale
FRANCE
France
France – Enquêtes de conjoncture : des résultats mitigés en septembre
Date de publication
28 Septembre 2026
 • 
Type de contenu
Publication ECO
Image principale
Monde – L'actualité de la semaine
Panorama global
Monde – L'actualité de la semaine – 25 septembre 2026
Date de publication
25 Septembre 2026
 • 
Type de contenu
Publication ECO
Footer logo

Footer top navigation - Internet

  • Qui sommes-nous ?
  • Dossiers ECO
  • Contacts & Aide

Mes alertes

Subtext

Personnalisez vos contenus et recevez par e-mails les alertes

Manage preferences link
Gérer mes préférences

Social network - Internet

Pied de page - Internet

  • Mentions légales
  • Données personnelles
  • Personnalisation des cookies